Cómo las compañías de seguros estiman los costos de reparación del carro en Texas


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- La ley de Texas te permite elegir cualquier taller de reparación con licencia, sin importar lo que recomiende la aseguradora.
- Los estimados del ajustador suelen generarse con software antes de desarmar el carro y a menudo pasan por alto daños ocultos de la colisión.
- Las aseguradoras deben confirmar un reclamo dentro de 15 días de haberlo recibido y pagar dentro de 5 días hábiles después de aceptarlo.
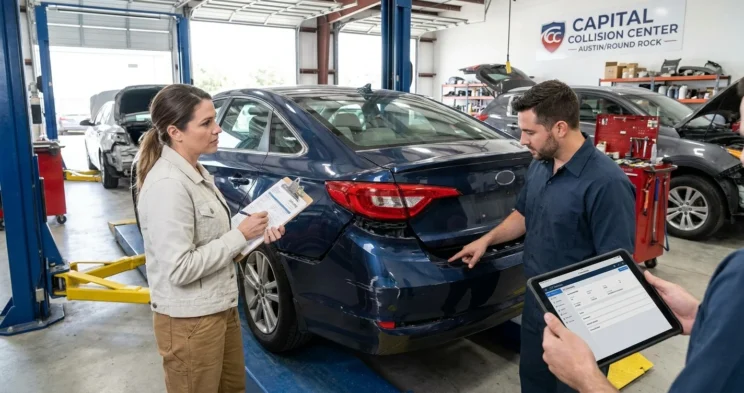
Te chocaron por atrás en la I-35 cerca de Round Rock, en tu camino al trabajo y tu defensa apenas se sostiene. La aseguradora del otro conductor llamó rápido, te mandó a un taller de su lista y te envió por correo un estimado que parece cientos de dólares más bajo de lo que realmente costarán las reparaciones. Ahora te preguntas si tienes que usar su taller y aceptar su estimado.
Cómo producen las aseguradoras un estimado de reparación
Un estimado de reparación de seguro es un costo generado por software, no una inspección detallada. Los ajustadores usan programas como CCC ONE o Mitchell que obtienen las tarifas laborales regionales y los precios de las piezas de una base de datos. Este estimado inicial es solo el punto de partida para la negociación con la aseguradora. No refleja lo que un técnico certificado podría encontrar al desarmar el vehículo.
Los ajustadores producen estos estimados de distintas formas:
- Algunos revisan las fotos de forma remota.
- Algunos se reúnen contigo en un taller de inspección de autos.
- Algunos envían a un perito de campo para ver el carro en persona.
Cada método conlleva un riesgo distinto de pasar por alto el daño oculto detrás de un panel o debajo de la cubierta del parachoques.
Los precios dentro del software muchas veces no reflejan las tarifas reales de los talleres. Puede que no consideren escaneos diagnósticos, calibración estructural o protección contra corrosión, todos necesarios en reparaciones modernas. Por esa diferencia suelen empezar muchas disputas.
El estimado es la cifra de partida, no el límite. Si un taller de carrocería detecta más daño mientras desarma el carro, puede solicitar dinero adicional mediante un reclamo complementario. El proceso de investigación de reclamos de seguro en Texas explica cómo los ajustadores construyen su estimado inicial.
Redes de talleres de carrocería preferidos y cómo funcionan
Un programa de reparación directa es un contrato entre una aseguradora y un taller de carrocería. El taller acepta usar las tarifas laborales de la aseguradora, sus fuentes de piezas y sus procedimientos de reparación. A cambio, la aseguradora le proporciona al taller un flujo constante de reclamos de reparación. Esta eficiencia beneficia las ganancias de la aseguradora, pero no necesariamente la calidad de tus reparaciones.
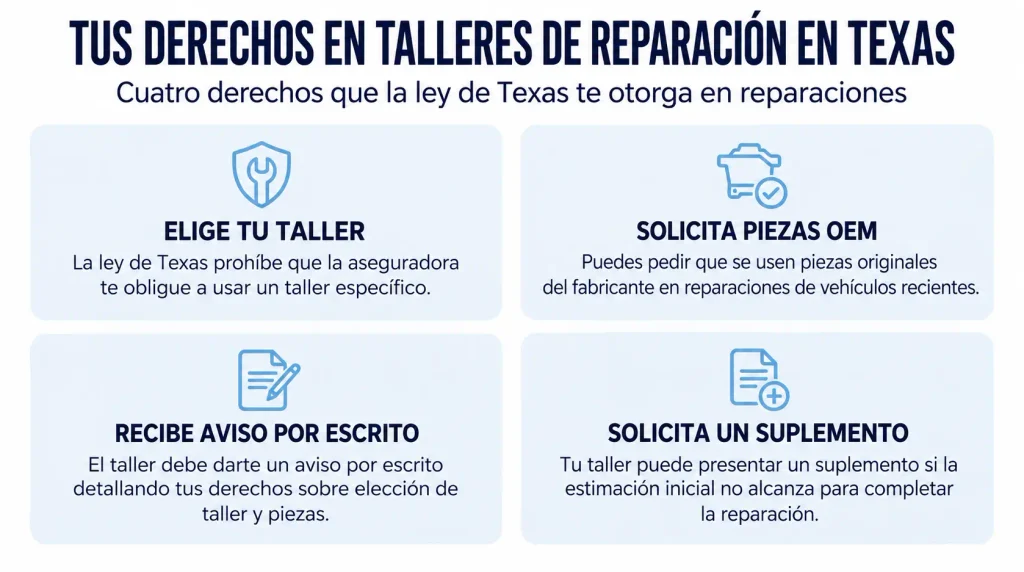
Los talleres de programas de reparación directa a menudo usan piezas no originales o recicladas cuando los precios de la aseguradora no cubren los de las piezas OEM. Las piezas OEM provienen del fabricante original de tu vehículo y cumplen con las especificaciones de fábrica. Las piezas no originales las fabrican compañías externas y podrían diferir en ajuste, acabado y desempeño en un choque. Para los vehículos más nuevos, puedes defenderte y pedir piezas OEM.
Las aseguradoras empujan a los demandantes hacia talleres dentro de su red, a través del papeleo del estimado, las sugerencias del ajustador, y las ofertas de garantía. Esta presión puede percibirse como una regla, aunque es solo una recomendación. En el Boletín B-0026-11 del Comisionado del TDI, el Departamento de Seguros de Texas advierte a las aseguradoras que no presionen a los demandantes para que elijan talleres específicos.
Derechos del demandante en Texas, al elegir un taller de reparación
En Texas, tú eliges el taller de reparación. La Sección 1952.301 del Código de Seguros de Texas restringe a las aseguradoras a no limitar, directa ni indirectamente, la cobertura, especificando las piezas o el taller de reparación que debes usar. Una aseguradora puede recomendar un taller, pero no puede exigir uno como condición para pagar tu reclamo.
Dos secciones relacionadas respaldan esto:
- La Sección 1952.302 del Código de Seguros de Texas les prohíbe a las aseguradoras y a los ajustadores decir o insinuar, ya sea de forma verbal o por escrito, que debes usar un taller específico.
- La Sección 1952.305 del Código de Seguros de Texas exige que la aseguradora te dé una notificación por escrito de tu derecho a elegir el taller y las piezas que quieras cuando presentes tu vehículo para un reclamo de daño.
Es fundamental obtener esta notificación por escrito. Si la aseguradora nunca te la da, la omisión constituye una violación por sí sola, independientemente de si se ejerció presión para elegir sus piezas y su taller.
Las aseguradoras a veces pagan tarifas de reembolso más bajas para los talleres no preferidos, para castigarte por elegir un taller independiente. Sin embargo, esto constituye un límite indirecto de cobertura y viola tanto la Sección 1952.301 como las reglas sobre prácticas de compensación injustas de la Sección 541.060 del Código de Seguros de Texas.
Si una aseguradora te presiona para usar un taller específico, puedes defenderte por escrito. Revisa el proceso de reclamos por daños a la propiedad después de un accidente de auto para ver todas tus opciones.
Por qué difieren los estimados, y cuándo presentar un reclamo complementario
El ajustador elabora su estimado antes de que el carro sea desarmado en el taller. El taller de carrocería prepara su estimado durante el proceso de desarme. Esta diferencia es la razón principal por la que los dos estimados se separan. El daño estructural oculto, los soportes doblados y la corrosión solo se vuelven visibles después de que un técnico separa el parachoques, el guardafangos y/o el panel lateral.
Varios costos de reparación comunes a menudo no aparecen en el estimado inicial del ajustador, como:
- Escaneos diagnósticos (requeridos después de la mayoría de las reparaciones modernas de colisión para reiniciar los sensores de bolsas de aire y ADAS).
- Fusión de pintura en los paneles adyacentes.
- Alineación de las ruedas tras un impacto fuerte.
Un reclamo complementario es una solicitud formal de dinero adicional para reparación si el estimado original era demasiado bajo. El taller de carrocería documenta el daño recién encontrado con fotos y facturas de piezas y le envía el complemento al ajustador, quien lo revisa y lo aprueba o lo rechaza.
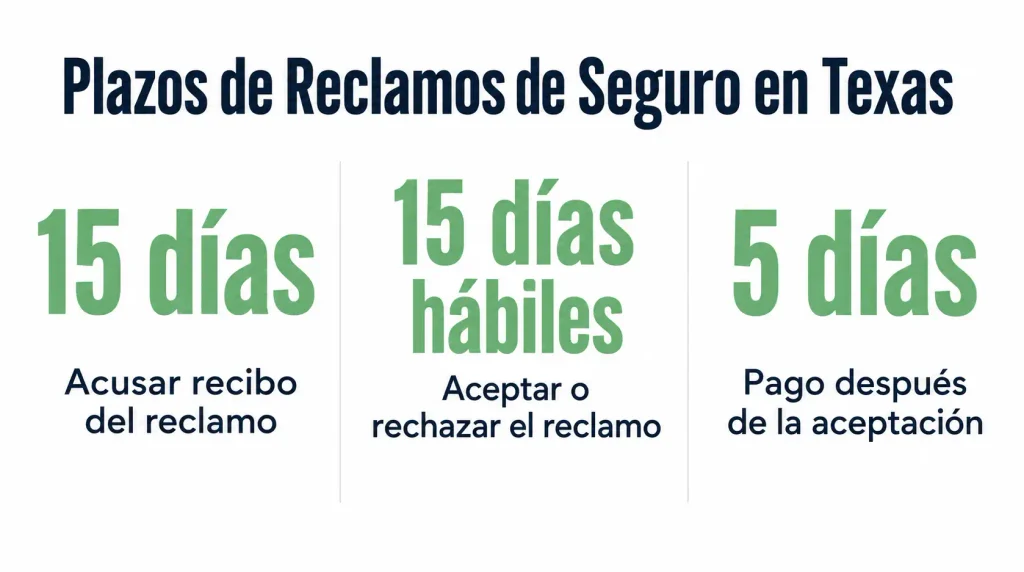
Las Secciones 542.055, 542.056 y 542.057 del Código de Seguros de Texas establecen los plazos que la aseguradora debe cumplir. La aseguradora debe confirmar el reclamo, dentro de 15 días de recibido. Debe aceptar o negar el reclamo dentro de 15 días hábiles después de recibir todos los elementos requeridos. Debe pagar dentro de cinco días hábiles después de la aceptación. Estos plazos también aplican a los reclamos complementarios.
Cuando el taller y la aseguradora no pueden ponerse de acuerdo sobre los costos, tu póliza podría incluir una cláusula de peritaje. En este caso, cada lado elige a un perito con licencia y ambos peritos eligen a un árbitro neutral. El árbitro resuelve el desacuerdo, y el resultado debe ser aceptado por ambos lados.
Entender cómo funcionan los reclamos por accidente de auto en Texas puede ayudarte a detectar cuándo el cronograma de una aseguradora se está pasando del plazo.
Cuándo hablar con un abogado, después de un accidente de auto en Texas
Cuando las aseguradoras te dan un estimado de reparación bajo, intentan dirigirte a un taller específico o retrasan tu reclamo complementario, podrías terminar pagando de tu bolsillo por un daño que nunca fue tu culpa. No tienes que enfrentar esa batalla solo. Angel Reyes & Associates tiene más de 30 años de experiencia manejando reclamos por accidentes de auto en Texas, con más de $1,000 millones de dólares recuperados para sus clientes.
Trabajamos con honorarios contingentes: no pagas nada a menos que ganemos, y las consultas siempre son gratuitas. Puedes leer más sobre nuestro bufete antes de decidir. Cuando estés listo,contáctanos hoy mismo, para hablar sobre tu estimado de reparación, y tus opciones.
Los resultados anteriores no garantizan resultados futuros.
Preguntas frecuentes sobre estimados de reparación de auto
¿Puedo obtener mi propio peritaje independiente antes de aceptar un estimado de reparación del seguro?
Sí, puedes contratar a un perito independiente, para que evalúe tu vehículo, antes de aceptar cualquier cifra de compensación. Sus hallazgos por escrito pueden servir como documentación si necesita disputar el estimado de la aseguradora.
¿Texas exige que un taller de carrocería tenga licencia, antes de poder reparar mi vehículo?
Sí, Texas exige que los talleres de carrocería de autos tengan una licencia emitida por el Departamento de Vehículos Motorizados de Texas, conforme al Código de Ocupaciones de Texas. Elegir un taller sin licencia podría afectar tanto la calidad de tu reparación, como tu capacidad de buscar un recurso, si el trabajo es deficiente.
¿El valor de mi carro bajará, después de una colisión, aunque se repare por completo?
Sí, las cortes de Texas reconocen la pérdida de valor como daño recuperable. La pérdida de valor es la reducción en el valor de mercado de un vehículo incluso después de que se completan las reparaciones. Puedes reclamar esa pérdida a la aseguradora del conductor responsable además de tus costos de reparación.
¿Qué pasa si la aseguradora declara mi carro pérdida total en lugar de aprobar las reparaciones?
Cuando los costos de reparación se acercan o superan un umbral porcentual del valor real en efectivo del vehículo, la aseguradora podría declarar el vehículo como pérdida total y ofrecer una compensación en efectivo en lugar de pagar las reparaciones. En Texas, tienes derecho a disputar la valoración de tu vehículo por parte de la aseguradora si crees que el monto ofrecido es demasiado bajo.
¿Los costos del auto de renta están cubiertos, mientras se repara tu vehículo, después de una colisión?
Depende de si tienes un reembolso de renta en tu propia póliza o si la póliza de responsabilidad civil del conductor responsable cubre los costos de pérdida de uso. La ley de Texas les permite a los demandantes reclamar daños por pérdida de uso de una parte responsable, pero el monto y la duración están limitados.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...