¿Qué es la doctrina del fondo común?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- El capítulo 140 limita el reembolso de los planes cubiertos y descuenta los honorarios y costos asignados.
- Los honorarios que fija un tribunal bajo el capítulo 140 no pueden pasar de un tercio de lo que recupere el pagador.
- Revisa cómo se financia tu plan, sus términos de reembolso y los costos del acuerdo antes de aceptar un reclamo.
La doctrina del fondo común es el principio de que quienes se benefician de una compensación deben compartir los costos legales de conseguirla. Si tu plan de salud te pide que le devuelvas dinero de tu acuerdo por lesiones, esta doctrina puede afectar la cantidad de dinero que se regresa al plan.
En Texas, los reclamos de reembolso de los planes de salud cubiertos se rigen por el capítulo 140 del Código de Procedimientos Civiles y Recursos de Texas. Esta ley pone un límite a lo que pueden cobrar los pagadores cubiertos y los obliga a compartir los honorarios de abogado que hicieron posible la compensación. Si esta ley se aplica o no a tu caso depende del tipo de plan que tengas y de dónde viene el dinero.
¿Qué significa la doctrina del fondo común?
La doctrina del fondo común reparte los costos legales de una compensación entre todas las partes que se benefician de ella. Cuando el trabajo de tu abogado consigue un acuerdo, el plan de salud que pide un reembolso de ese dinero también se beneficia de ese mismo trabajo.
Tu abogado puede crear el fondo del acuerdo mediante la investigación, la negociación y el litigio. Si el plan de salud pide parte de ese dinero sin aportar nada a los costos, tú asumirías todos los gastos de cobrar un dinero que en parte va a terminar en manos del plan. Al compartir los honorarios se resuelve este problema.
La Corte Suprema de Estados Unidos explicó este razonamiento en U.S. Airways, Inc. v. McCutchen. La doctrina no crea un nuevo reclamo contra la persona que te lastimó. Solo define cómo se dividen los costos de la compensación entre tú y el plan.
Este principio no decide por sí solo el resultado de tu caso. Las reglas estatales de Texas y las reglas federales de ERISA siguen caminos distintos, así que es importante identificar tu plan antes de calcular cuánto puede reclamar.
¿Cómo limita el capítulo 140 de Texas el reembolso y reparte los honorarios?
Cuando el capítulo 140 cubre un reclamo de reembolso contractual, todos los pagadores juntos pueden recuperar como máximo la menor de dos cantidades: la mitad de tu recuperación bruta o el costo de los beneficios que pagaron por la lesión. Si tienes abogado, a ambas cantidades se les restan los honorarios y costos asignados según la sección 140.007.
El capítulo 140 cubre el reembolso contractual de beneficios pagados por lesiones causadas por la conducta indebida de otra persona. Incluye planes de salud asegurados, ciertos planes gubernamentales y algunos emisores autofinanciados. La póliza o el contrato debe haberse entregado, emitido o firmado en Texas, o dar derecho a beneficios a una persona o grupo en Texas.
Cómo se fija la parte de los honorarios que paga el plan
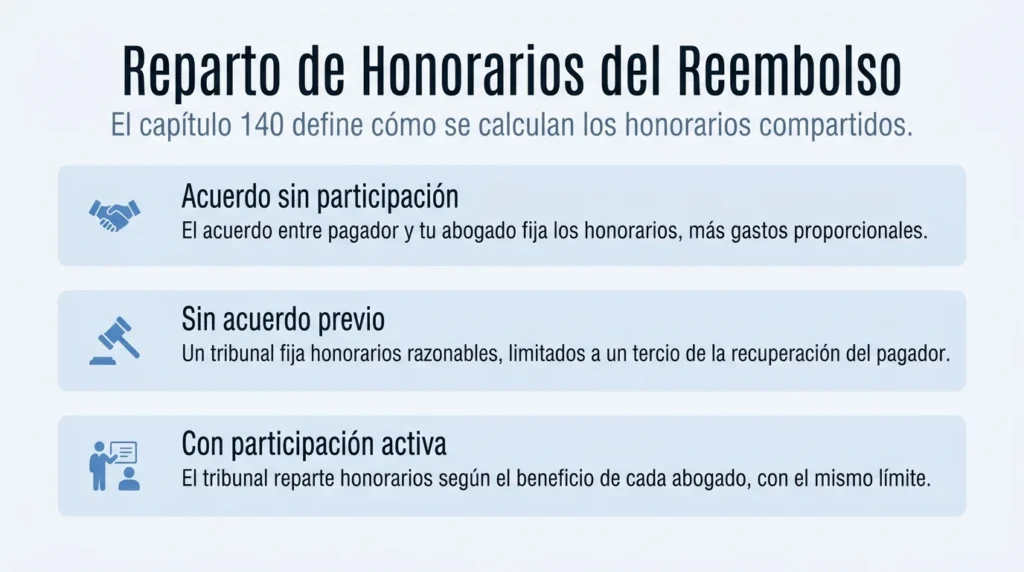
La sección 140.007 define cómo contribuye el pagador a los honorarios. Depende de si existe un acuerdo y de si el propio abogado del pagador participó activamente en conseguir la compensación:
- Con acuerdo y sin participación activa del abogado del pagador: el acuerdo entre el pagador y tu abogado fija los honorarios, más una parte proporcional de los gastos.
- Sin acuerdo y sin participación activa del abogado del pagador: un tribunal fija honorarios razonables, con un límite de un tercio de lo que recupere el pagador, más una parte proporcional de los gastos.
- Con participación activa del abogado del pagador: un tribunal reparte los honorarios según cuánto se benefició el pagador por el trabajo de cada abogado, con el mismo límite total de un tercio.
Estas reglas no crean un descuento fijo que aplique a todos. El cálculo depende de tu compensación, de los beneficios pagados y de la regla de honorarios correspondiente.
Por qué un acuerdo incompleto no elimina el reclamo
El capítulo 140 establece que la doctrina de compensación total (made-whole doctrine) no aplica. Un acuerdo que no cubre todas tus pérdidas no borra automáticamente el reclamo de reembolso de un pagador cubierto. Lo que limita lo que puede cobrar el pagador son el tope legal y el reparto de honorarios.
¿Qué planes y pagos quedan fuera del capítulo 140?
El tipo de plan y el origen del dinero determinan si se aplican los límites del capítulo 140. La sección 140.002(f) excluye los siguientes programas y planes:
- Compensación al trabajador (workers’ comp)
- Medicare
- Medicaid y Medicaid administrado
- Programas estatales de salud infantil bajo los capítulos 62 y 63
- Planes autofinanciados regidos por ERISA
Estos programas y planes excluidos siguen otras reglas de reembolso.
Por qué ser autofinanciado no resuelve la pregunta
La exclusión cubre los planes autofinanciados regidos por ERISA, no todos los planes autofinanciados. Además, no todo plan de un empleador es un plan ERISA. Revisa los documentos del plan y su categoría legal antes de suponer que está excluido.
¿Cómo distinguir un plan asegurado de uno autofinanciado?
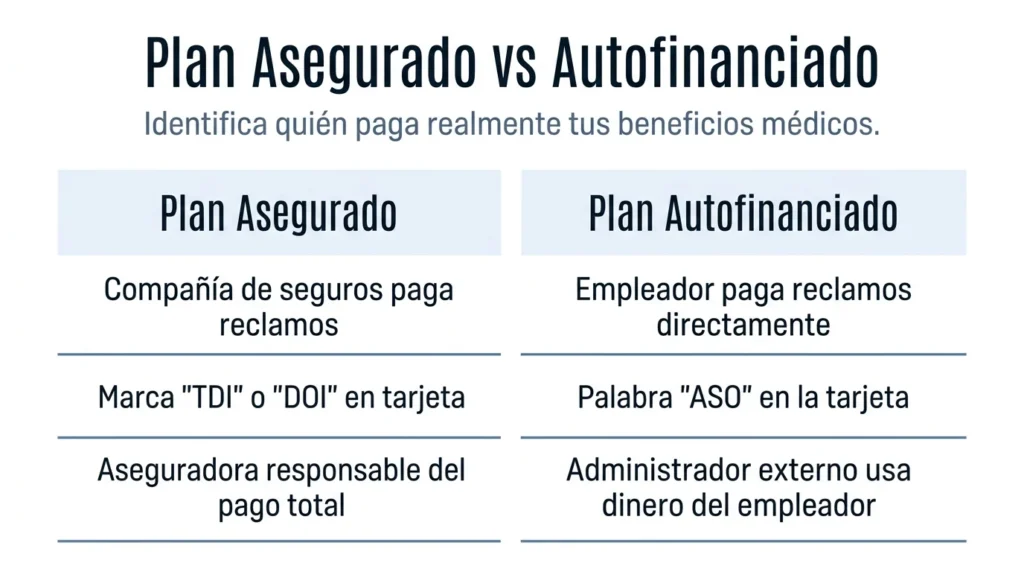
El Departamento de Seguros de Texas (TDI) distingue entre los planes en donde una compañía de seguros paga los reclamos y los planes donde paga el empleador. Ver el nombre de una aseguradora conocida en tu tarjeta no proporciona una respuesta porque es posible que la aseguradora sólo sea quien administra el plan. Según TDI, las marcas “TDI” o “DOI” en la tarjeta y la palabra “ASO” son pistas útiles.
La guía de TDI sobre planes autofinanciados por empleadores explica que un administrador externo puede manejar los reclamos con dinero del empleador. Algunos empleadores también compran un seguro “stop-loss“ para protegerse de ciertos costos. Ni el logotipo del administrador ni la cobertura stop-loss sustituyen la confirmación de quién paga realmente tus beneficios.
Dinero de tus propias pólizas de seguro
La sección 140.008 generalmente prohíbe que un pagador cubierto tome su reembolso de tu recuperación de primera parte, es decir, el dinero que recibes de un seguro que te cubre a ti. El pagador sólo puede reclamar sobre la cobertura de conductor sin seguro o con seguro insuficiente (UM/UIM) o la cobertura de gastos médicos (MedPay) si ni tú ni tu familia inmediata pagaron las primas de esa cobertura.
¿Qué pasa si tu plan de salud es autofinanciado y está regido por ERISA?
Si tu plan es autofinanciado y está regido por ERISA, el capítulo 140 no aplica, pero esa exclusión no decide cuánto tienes que devolver ni cómo se reparten los honorarios. Según McCutchen, cuando un plan ERISA demanda para hacer valer un impuesto equitativo acordado en el contrato, lo que dice el plan por escrito pesa más que los principios generales de justicia.
La misma decisión deja espacio para la doctrina del fondo común. Si la cláusula de reembolso del plan no dice nada sobre cómo se comparten los honorarios, la doctrina puede llenar ese vacío. A un plan ERISA no se le debe automáticamente el reembolso completo, y a ti tampoco se te debe automáticamente una reducción.
Revisar el documento oficial del plan es clave para saber cómo se reparten los honorarios. Si todavía no sabes cómo se financia tu plan, la guía de TDI sobre planes autofinanciados recomienda consultar los documentos del plan o a tu administrador de beneficios.
¿Qué debes reunir antes de aceptar un reclamo de reembolso?
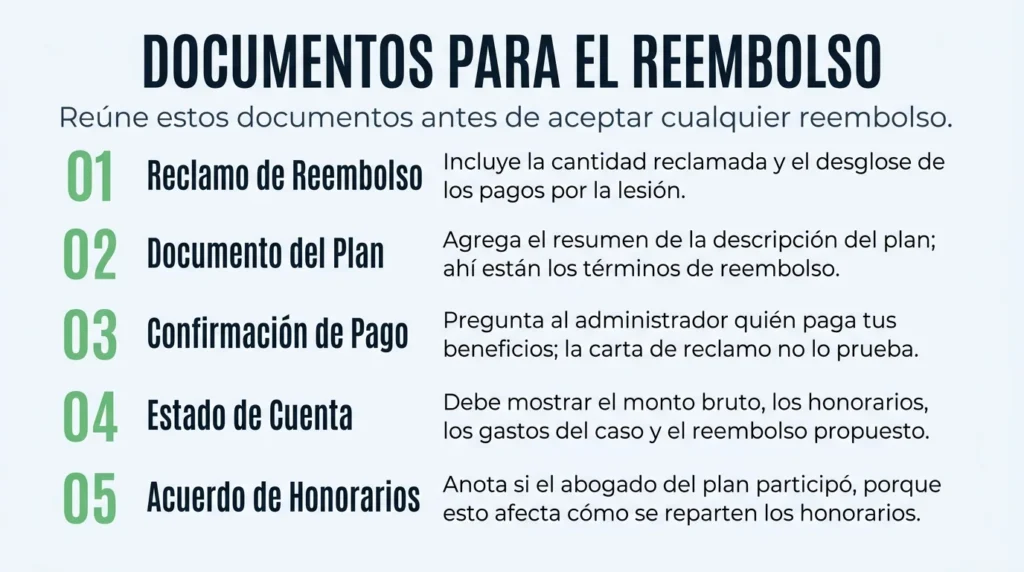
Con los documentos correctos, un abogado puede identificar al pagador, revisar la categoría legal y los términos del plan, y comparar el reclamo con tu acuerdo. Reúne estos documentos antes de aceptar cualquier cantidad de reembolso:
- El reclamo de reembolso. Incluye la cantidad reclamada y el desglose de los pagos relacionados con la lesión, para que tu abogado vea qué beneficios quiere recuperar el plan.
- La póliza o el documento oficial del plan. Agrega el resumen de la descripción del plan si lo tienes. Ahí aparecen los términos de reembolso.
- La confirmación de quién paga tus beneficios. Pregúntale a tu administrador de beneficios. La carta de reclamo no prueba si el plan es asegurado o autofinanciado por sí sola.
- El estado de cuenta del acuerdo. Debe mostrar el monto bruto, los honorarios de abogado, los gastos del caso y el reembolso propuesto.
- Cualquier acuerdo de honorarios con el pagador. Anota si el abogado del plan participó en el caso, porque esto afecta cómo se reparten los honorarios.
Reunir estos documentos no garantiza que vayas a pagar menos, pero les da a ti y a tu abogado lo necesario para revisar si el reclamo sigue las reglas que aplican a tu plan.
Consulta con Angel Reyes & Associates sobre un reclamo de reembolso
Una carta de reembolso de tu plan de salud puede parecer definitiva, pero la cantidad que exige no siempre es la que permite la ley. La doctrina del fondo común y las leyes de Texas pueden cambiar cuánto te toca devolver. Angel Reyes & Associates puede revisar tu situación en una consulta gratuita.
Trae el reclamo de reembolso, los documentos de tu plan y el estado de cuenta de tu acuerdo. Te explicamos qué reglas aplican y cuáles son tus opciones. Contacta a Angel Reyes & Associates para agendar tu consulta gratuita.
Los resultados previos no garantizan resultados futuros.
Slug sugerido: /es/blog/que-es-la-doctrina-del-fondo-comun/
Preguntas frecuentes sobre la doctrina del fondo común
¿Una aseguradora médica puede poner un impuesto sobre mi acuerdo por lesiones en Texas?
Un plan de salud puede tener derechos contractuales de subrogación o reembolso sobre lo que recuperes de un tercero, cuando la ley lo permite. El alcance de esos derechos depende del plan y de la ley que lo rige. Para los planes que cubre, el capítulo 140 regula específicamente los reclamos contractuales de subrogación y reembolso.
¿Qué pasa si el plan de salud se niega a reducir su reclamo de reembolso?
Hay que comparar el reclamo con los documentos del plan, los registros de pago, el monto del acuerdo y las reglas de reparto de honorarios que apliquen. Según el plan y la ley que lo rige, esos documentos pueden dar motivos para disputar la cantidad que se reclama.
¿Qué hago si el plan de salud contacta directamente a mi abogado de lesiones personales?
Entrégale toda la correspondencia a tu abogado y no aceptes ninguna cantidad de reembolso antes de que se revise el reclamo. Tu abogado puede determinar si el plan tiene derechos que se pueden hacer valer y qué reglas de reembolso aplican.
¿Puedo saber por mi tarjeta de seguro si mi plan es asegurado o autofinanciado?
No con certeza. Una aseguradora puede aparecer en tu tarjeta aunque solo administre un plan autofinanciado. Busca pistas como “TDI”, “DOI” o “ASO”, y confirma con los documentos del plan o con tu administrador quién paga realmente los reclamos.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Graham Griffin
Editor
Graham Griffin is the Web & Content Manager at Angel Reyes & Associates, where he oversees content strategy, AI-powered workflows, a...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...