Cómo funciona la carta de demanda en negociaciones de accidentes de motocicleta en Texas


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Una carta de demanda abre la negociación, exponiendo tus daños y probando la culpa del otro conductor.
- Texas te da 2 años desde el choque de motocicleta para presentar una demanda por lesiones personales.
- Un motociclista con un 51% o más de culpa no recibe nada, según la ley de negligencia comparada de Texas.
Ibas manejando a casa por Deep Ellum una noche cuando un conductor dio vuelta a la izquierda justo a través de tu carril y golpeó tu llanta delantera cerca de Commerce Street. El choque no fue tu culpa y el reporte policial lo confirma.
Ahora las facturas se acumulan, estás perdiendo trabajo y la aseguradora del otro conductor sigue enviándote ofertas que no cubrirían ni tu primera cirugía. ¿Cómo termina realmente este ir y venir?
Cómo empezar la negociación con una carta de demanda
Las negociaciones de compensación comienzan formalmente cuando le envías una carta de demanda a la aseguradora. Este documento expone los daños reclamados, presenta la evidencia que demuestra que el otro conductor causó el choque y establece el monto solicitado.
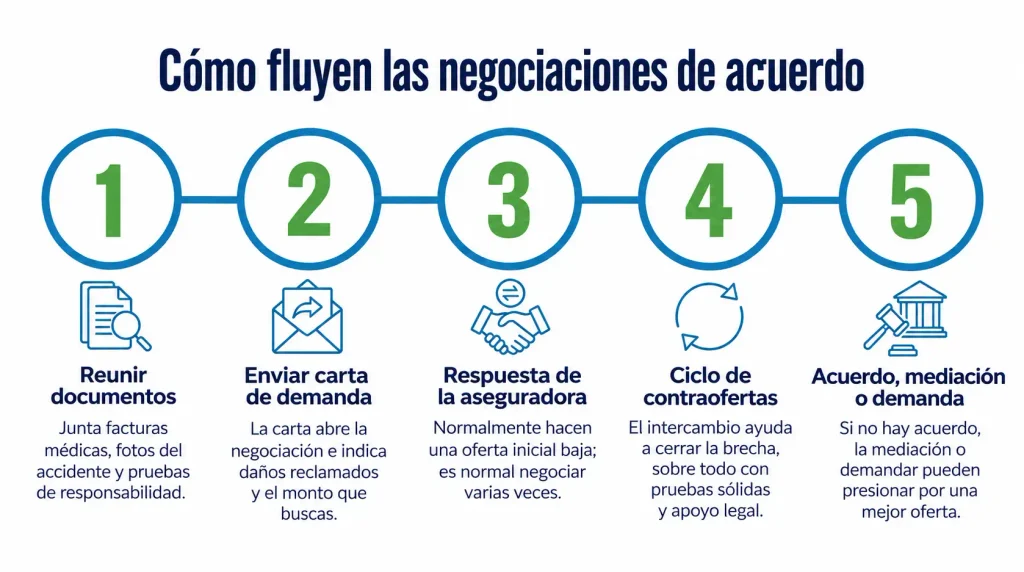
La carta de demanda marca el tono de la negociación. Una carta breve puede resultar en una oferta baja, mientras que una carta completa y bien sustentada demuestra preparación.
Una carta de demanda sólida se basa en los registros que prueban qué te pasó y qué te costó. Reúne estos antes de enviarla:
- Registros y facturas médicas: cada diagnóstico, nota de tratamiento y factura relacionados con tus lesiones.
- Documentación de salarios perdidos: talones de pago, cartas del empleador o registros fiscales, que muestren los ingresos que perdiste.
- Fotos de la escena del choque y de tus lesiones: imágenes del accidente, de tu moto, del camino y de tus lesiones físicas.
- El reporte policial: el relato oficial de cómo ocurrió la colisión, y quién tuvo la culpa.
- Una narrativa clara de responsabilidad: un resumen escrito que conecte la evidencia con la culpa del otro conductor.
Por lo general, la carta de demanda solicita una cantidad superior a la mínima aceptable para dejar margen de negociación. También debe mencionar la ley de Texas y los hechos concretos que respaldan tu petición.
El momento es tan importante como el contenido. La mayoría de los motociclistas presentan la demanda después de terminar el tratamiento o de alcanzar la mejoría médica máxima, es decir, el punto en el que un médico dice que la recuperación se ha estabilizado. Enviarla demasiado pronto arriesga dejar fuera de tu cifra los costos médicos futuros.
Si quieres entender a fondo cómo se resuelven estos reclamos, nuestro resumen sobre compensaciones por accidente de motocicleta en Texas explica el proceso completo. Para la estructura de la carta, consulta nuestro desglose de qué hace una carta de demanda.
Plazos de respuesta y tácticas de las aseguradoras
La ley de Texas otorga a los motociclistas una ventaja cuando una aseguradora se demora. Bajo el Capítulo 541 del Código de Seguros de Texas, se les prohíbe a las aseguradoras intentar resolver un reclamo de buena fe cuando la culpa es razonablemente clara.
Si tienes cobertura de motorista sin seguro o con seguro insuficiente, PIP o MedPay, y estás presentando un reclamo bajo tu propia póliza, el Capítulo 542 también impone plazos estrictos:
- Tu aseguradora debe confirmar tu reclamo en un plazo de 15 días
- Debe aceptarlo o negarlo dentro de 15 días hábiles, contados a partir de la recepción de toda la documentación (con posibilidad de prorrogarse hasta 45 días mediante notificación escrita)
- Debe pagar un reclamo aceptado dentro de los 5 días hábiles
Las violaciones de esos plazos de la primera parte activan un interés anual del 18%, además de los honorarios del abogado. Para reclamar responsabilidad de terceros contra la aseguradora del conductor responsable, la prohibición de prácticas injustas del Capítulo 541 sigue siendo tu principal herramienta legal, junto con tu derecho a demandar si la aseguradora actúa de mala fe.
Los ajustadores todavía tienen un libro de jugadas y los motociclistas ven la versión más dura de este. El trabajo de la aseguradora es cerrar tu reclamo por lo menos posible. Así funciona el negocio.
Prepárate para recibir una oferta inicial baja, solicitudes de declaración grabada y que el ajustador intente atribuirte parte de la culpa usando suposiciones comunes sobre motociclistas.
Por lo general, la primera respuesta será una negativa o una oferta baja. Es solo el inicio del ciclo de contraofertas, no la decisión final de la aseguradora. Si la primera oferta no es justa, infórmate sobre tus derechos antes de responder.
Ciclos de contraoferta y qué mueve a una aseguradora
El ciclo de contraoferta es el ir y venir en el que respondes a la oferta de la aseguradora con documentación o argumentos que respaldan una cifra más alta. Varias rondas son normales. Cada intercambio debería reducir la brecha entre ustedes.
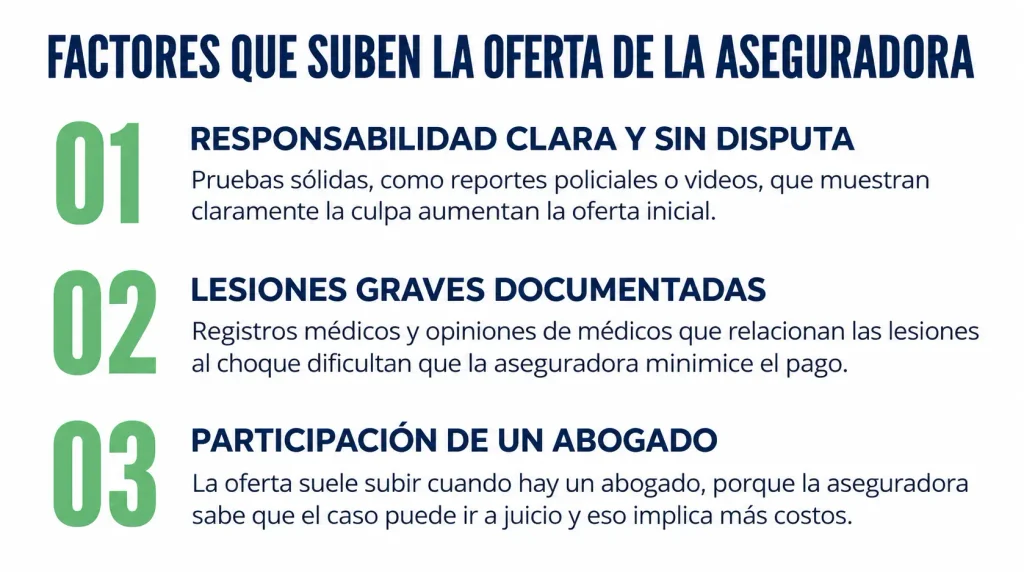
Ciertas cosas realmente mueven a un ajustador a subir una oferta. La responsabilidad clara y sin disputa eleva el número. Lo mismo hace la prueba médica sólida de tus lesiones, y la evidencia visible de daño económico, como los salarios perdidos o los costos de cuidado a largo plazo. La participación de un abogado indica que estás listo para litigar, lo cual la aseguradora toma en cuenta.
La principal herramienta de la aseguradora para reducir tu oferta es la culpa. Bajo el Capítulo 33 del Código de Procedimientos Civiles y Recursos de Texas (CPRC), un motociclista con un 51% o más de culpa no recibe nada. Por debajo de esa línea, tu compensación se reduce según tu parte de la culpa.
Esta regla de reparto de culpas es la razón por la que las aseguradoras luchan tanto por atribuirte una parte de la culpa del choque. Si pueden argumentar que tuviste un 30% de responsabilidad, reducen casi un tercio lo que te deben. Nuestra explicación de la regla del 51% de negligencia comparada de Texas muestra exactamente cómo funciona ese cálculo en tu contra.
Los casos de motocicleta reciben argumentos de culpa más agresivos que los de la mayoría. Las aseguradoras recurren a la velocidad del motociclista, las decisiones sobre el equipo, la posición en el carril, o argumentos de que eras difícil de ver. Contrarrestar cada uno con evidencia protege la oferta sobre la mesa.
Antes de decir que sí a cualquier cifra, entiende qué renuncias al aceptarla. Los casos sencillos podrían resolverse en semanas. La responsabilidad disputada o las lesiones graves pueden prolongar el ciclo durante meses antes de que aparezca una cifra viable.
Cuándo elegir mediación o demanda para resolver tu caso
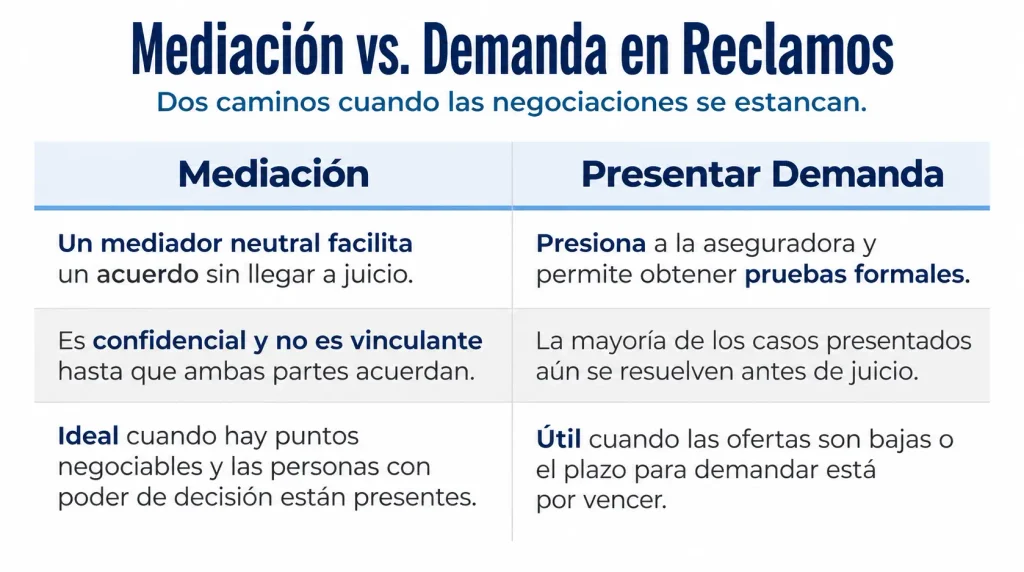
Cuando las negociaciones directas se estancan, tienes dos formas principales de escalar. La mediación trae a una tercera parte neutral, para negociar un acuerdo. Presentar una demanda ejerce presión de litigio y abre la puerta al “discovery”.
Mediación en los casos de motocicleta en Texas
La mediación es un proceso en el que una tercera parte neutral ayuda a ambas partes a encontrar una compensación. A veces es voluntaria, y a veces la ordena la corte. Muchas cortes de Texas ordenan la mediación antes del juicio en casos de lesiones, y algunos condados la hacen rutinaria mediante reglas locales y órdenes permanentes. El Capítulo 154 del Código de Procedimientos Civiles y Recursos de Texas autoriza a las cortes a referir disputas pendientes a mediación, por iniciativa propia o a solicitud de una parte.
Normalmente llegas a la mediación después de que las conversaciones directas se estancan, ya sea antes de presentar una demanda o después de presentarla, pero antes del juicio. La sesión se mantiene confidencial. Nada te obliga, a menos que ambas partes firmen un acuerdo.
Cada parte presenta su posición y el mediador va y viene entre las salas, para encontrar un rango con el que todos puedan estar de acuerdo. Un acuerdo de compensación escrito, firmado por ambas partes y sus abogados al final de la mediación, es vinculante y ejecutable como un contrato bajo la ley de Texas. La mediación muchas veces lleva a la sala a quienes realmente toman las decisiones en la aseguradora, y eso frecuentemente produce ofertas que un ajustador nunca haría.
Presentar una demanda como una señal de negociación
Presentar una demanda no significa que tu caso llegue a juicio. La mayoría de los casos presentados todavía se resuelven. Lo que hace presentar la demanda es crear presión y desbloquear el “discovery”, que muchas veces revela evidencia que fortalece tu posición.
Varias señales indican que presentar la demanda es la mejor opción. La oferta final de la aseguradora está muy por debajo de tus daños documentados. Sigue presionando con argumentos de culpa que la evidencia no respalda. Los plazos de pago rápido se han pasado sin una explicación real o el plazo de presentación se está acercando.
Ese plazo de presentación es fijo. La Sección 16.003 del Código de Procedimientos Civiles y Recursos de Texas te da dos años desde el choque para presentar una demanda por lesiones personales. Si lo dejas pasar, tu derecho a recibir compensación se pierde para siempre, lo cual hace que vigilar el calendario sea parte de toda estrategia de negociación.
El “discovery” es el momento en el que la presentación de la demanda demuestra su valor. Puede sacar a la luz notas del ajustador, registros internos de valoración y comunicaciones que muestren cómo la aseguradora llegó a su oferta. Ese historial documentado muchas veces te da una ventaja que no tenías antes. Si las conversaciones se han estancado o tu plazo se acerca, ayuda a entender qué implica realmente el litigio y cómo avanzan los reclamos de motocicleta a través del proceso.
Trabaja con un abogado de accidentes
Angel Reyes & Associates ha respaldado a motociclistas lesionados en Texas durante más de 30 años y sabemos cómo las aseguradoras abordan los reclamos de motocicleta. Trabajamos con honorarios contingentes: no pagas nada a menos que ganemos y tu primera consulta es gratuita.
Hemos recuperado más de $1,000 millones de dólares para clientes en todo Texas. Si estás enfrentando una oferta baja, conversaciones estancadas o un plazo que se acerca, contáctanos para una consulta gratuita.
Los resultados anteriores no garantizan resultados futuros.
Preguntas frecuentes sobre negociación de compensación
¿Cuánto tiempo tarda normalmente una compensación por accidente de motocicleta en Texas?
Los casos sencillos, con culpa clara y lesiones menores, pueden resolverse en unos meses, mientras que los casos que involucran lesiones graves, responsabilidad disputada o litigio a menudo tardan de uno a dos años o más en resolverse.
¿Firmar una liberación de compensación termina tu derecho a buscar más dinero después?
Sí. Cuando aceptas una compensación, firmas una liberación que cierra permanentemente tu reclamo, incluso si tus lesiones resultan ser peores de lo esperado. Por eso es tan importante esperar hasta alcanzar la máxima mejoría médica antes de aceptar una cifra.
¿Se considera una compensación por accidente de motocicleta como ingreso gravable?
La compensación por lesiones físicas y las facturas médicas relacionadas generalmente no es gravable bajo la ley federal, pero los daños punitivos y cualquier interés incluidos en la compensación sí son gravables. Texas no tiene impuesto estatal sobre la renta, así que aquí solo se aplican las reglas federales.
¿Qué pasa con tu reclamo, si el conductor responsable no tenía seguro?
Si tienes cobertura de motorista sin seguro o con seguro insuficiente en tu propia póliza de motocicleta, puedes presentar un reclamo ante tu aseguradora y negociar una compensación a través de esa cobertura. Sin esa cobertura, tus opciones se reducen a presentar una demanda directamente contra el conductor sin seguro, quien podría no tener bienes para pagar una sentencia.
¿Puedes presentar una demanda separada por mala fe, si la aseguradora violó a sabiendas la ley de seguros de Texas?
Bajo el Capítulo 541 del Código de Seguros de Texas, un demandante que pruebe que la aseguradora cometió una práctica injusta a sabiendas, puede recibir hasta tres veces sus daños reales, además de los honorarios de abogado. Este recurso es independiente de las multas por interés del Capítulo 542, y aplica solo cuando la violación fue intencional, no simplemente negligente.
About the Authors

Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...