Grado A
Tu póliza incluye las tres coberturas principales relacionadas con lesiones. Tu cobertura de responsabilidad civil también es considerablemente más alta que el mínimo exigido por el estado.
Nuestra herramienta interactiva te muestra cómo respondería tu seguro de auto en caso de un choque en 2026. Descubre qué hace que tu póliza sea fuerte y por qué es tan importante contar con la cobertura adecuada.
Si tienes un accidente, ya sea con <a>otro carro</a>, <a>una motocicleta</a> o hasta con un <a>camión comercial</a>, lo último que quieres es que tu seguro no cubra todo lo necesario. Pagas cada mes por la primas mensuales para tener tranquilidad, pero no todas las pólizas son iguales.
Esa misma póliza que has renovado por más de 10 años podría no ser lo suficientemente fuerte para apoyarte en caso de un accidente. Creemos que nadie debería salir a la calle sin estar preparado, por eso desarrollamos una manera de ayudarte a entender mejor tu póliza de auto y cómo realmente te protege frente a los costos de un accidente o incidente hoy en día.
El primer paso para saber cómo responde tu cobertura es revisar qué protecciones tienes. Dos personas con autos iguales y el mismo historial pueden enfrentar situaciones muy diferentes si sufren un choque, dependiendo de su póliza.Estos son algunos factores clave que revisamos: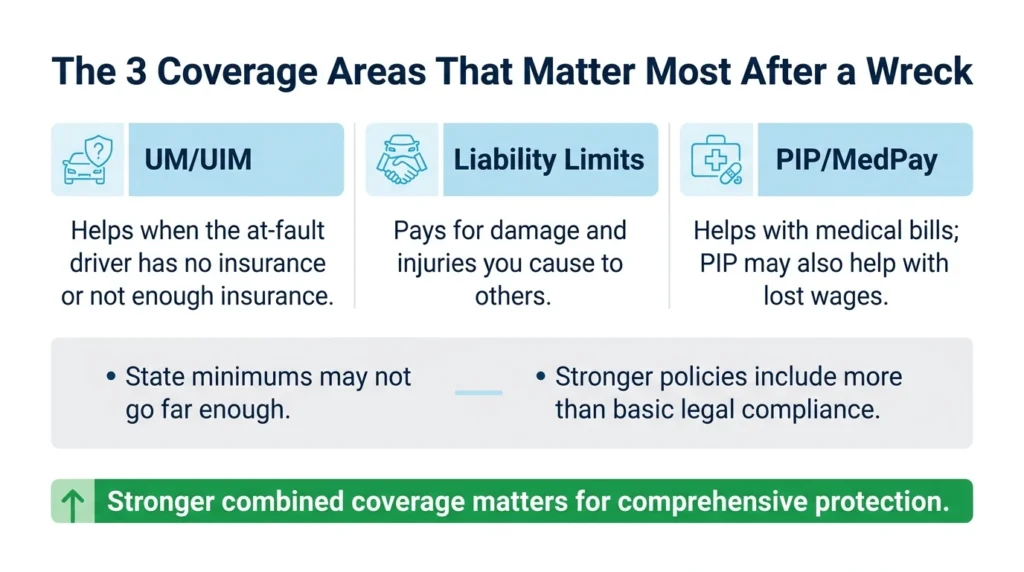
La cobertura de motorista sin seguro (UM) o con seguro insuficiente (UIM) es opcional, pero cada año se vuelve más necesaria. Texas suele estar entre los estados con más conductores sin seguro; el Insurance Information Institute colocó a Texas en el lugar 19 de 50 en un estudio publicado en 2025.Según el estudio, el 14.5% de los conductores no tiene seguro, es decir, uno de cada siete no cuenta con ninguna póliza que los proteja a ellos o a otros.Una póliza UM/UIM te brinda protección adicional si el responsable del choque no tiene seguro o no cuenta con suficiente cobertura para pagar todos los daños.
El seguro de responsabilidad civil es el único tipo de cobertura que la ley de Texas exige para poder manejar legalmente un auto en la vía pública. El mínimo legal de $60,000 por accidente puede sonar alto, pero la realidad es que esa cantidad se puede agotar rápido.Hoy en día, $30,000 en daños se alcanza fácilmente, sobre todo cuando el costo promedio de un auto nuevo ronda los $50,000 — casi el doble de esa cifra. Y eso sin considerar los gastos médicos, que pueden sumar miles o incluso decenas de miles de dólares, aun en tratamientos comunes tras un choque.Por eso, las pólizas con límites de responsabilidad civil más altos reciben una mejor calificación: están mejor preparadas para cubrir todos los gastos de un accidente promedio sin agotar los fondos disponibles.
Las pólizas de auto en Texas también pueden incluir opciones adicionales como Protección por Lesiones Personales (PIP) o cobertura MedPay.La ley de Texas exige que las aseguradoras ofrezcan PIP en todas las pólizas y que esté incluida de forma predeterminada. Si quieres rechazar esta protección, debes hacerlo por escrito.Esta protección adicional puede ayudarte a cubrir gastos médicos mientras tu reclamo está en proceso, e incluso a recuperar salarios perdidos si no puedes trabajar por tus lesiones. MedPay también puede ayudarte con gastos médicos, pero no cubre salarios perdidos.
Descubre cómo asignamos calificaciones según la forma en que está configurada tu póliza
Tu póliza incluye las tres coberturas principales relacionadas con lesiones. Tu cobertura de responsabilidad civil también es considerablemente más alta que el mínimo exigido por el estado.
Tu póliza incluye UM/UIM y límites de responsabilidad civil elevados, pero no incluye ninguna protección adicional por lesiones. Esto no es necesariamente malo — tu seguro médico podría cubrir tus lesiones. Sin embargo, nunca es una mala idea tener protección extra en caso de que sufras una lesión grave.
A tu póliza le falta la cobertura UM/UIM, o tu protección de responsabilidad civil todavía es el mínimo estatal. Con aproximadamente uno de cada siete conductores de Texas sin seguro, no tener UM/UIM en tu póliza podría dejarte vulnerable.
A tu póliza actual le faltan varias protecciones clave. Si tienes un accidente, es más probable que no alcance para cubrir todas las pérdidas.
Si ya utilizaste tu póliza y los resultados no son los que esperabas, puede que sea momento de actualizar tu seguro y buscar una póliza nueva y mejor, pensada para protegerte en la realidad actual.
Si te preocupa el costo de cambiar tu póliza, podemos ayudarte. Hemos desarrollado una herramienta para estimar la prima de tu seguro de auto que usa datos reales para ayudarte a saber cuánto podría costar la póliza que diseñes. Además, encontrarás información sobre qué puede aumentar tus primas y algunos consejos para ayudarte a ahorrar en tus pagos mensuales.
La responsabilidad civil es el único tipo de seguro que exige la ley y es el que te protege cubriendo cualquier daño o lesión de los que seas responsable. Si un accidente involucra a dos o tres vehículos más, los límites de tu póliza pueden agotarse rápido.Si no tienes suficiente cobertura para todas las pérdidas en un accidente, los otros conductores pueden reclamarte directamente y afectar tus bienes personales, como tu carro, tu casa y más.
No está pensada específicamente para eso, pero los principios fundamentales se aplican de la misma manera, ya sea para un carro personal o un vehículo de empresa. Contar con límites altos de responsabilidad civil es clave para proteger tu negocio, y también sigue siendo importante tener protección contra conductores sin seguro.
Por lo general sí, pero no siempre. Las guías para consumidores de Texas indican que la mayoría de las pólizas cubren accidentes en carros de renta, y cuando chocas un carro prestado, el seguro del propietario suele pagar primero antes de que tu cobertura pueda aplicar.
No. Las pólizas solo cubren a los conductores que aparecen nombrados en ellas, y un conductor que choca tu vehículo asegurado pero que no está incluido en tu póliza puede causar un gran problema. Las aseguradoras pueden negar por completo un reclamo sobre un vehículo que cubren, si el choque fue causado por alguien que la póliza no incluye como conductor autorizado.
No. La ley de Texas exige que todas las aseguradoras <em>ofrezcan</em> la cobertura de Protección por Lesiones Personales (PIP) y que esta se incluya por defecto, pero puedes rechazarla. Si tienes un presupuesto ajustado y ya cuentas con seguro médico, esta puede ayudarte a ahorrar, pero recuerda que tu seguro médico también puede tener límites.
Aún con una póliza sólida, las aseguradoras no siempre actúan de forma justa. Si tuviste un accidente y tu aseguradora minimiza tu reclamo niega por completo o intenta culparte para pagar menos, un abogado puede ayudarte a proteger tu reclamo.
Angel Reyes & Associates ha ayudado a texanos lesionados a obtener compensación por más de 30 años. Con un historial sólido de éxito, nuestro equipo está preparado para explorar todas las opciones disponibles para apoyarte, sin importar si la aseguradora en cuestión es la de otro conductor o la tuya.
Solicita una evaluación gratuita de tu caso, sin compromiso. Llámanos o usa nuestro formulario de contacto en línea para más información.