¿Cómo califica tu seguro de auto en Texas?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Texas está entre los líderes de la nación en conductores sin seguro, con un estimado del 14.5% de los conductores sin cobertura, lo cual hace que la protección UM/UIM sea cada vez más importante.
- Texas solo exige una cobertura mínima de responsabilidad civil de $60,000 por accidente, pero este blog argumenta que ese monto puede agotarse rápido, por el daño al vehículo y las facturas médicas después de un choque.
- Las pólizas que combinan límites de responsabilidad civil más altos, con cobertura UM/UIM y protecciones adicionales, como PIP o MedPay, están mejor preparadas para un reclamo grave.
Nuestra herramienta interactiva mide cómo califica tu seguro de auto en un choque
Si tienes un accidente, ya sea con otro carro, una moto o un camión, lo importante es que tu seguro realmente te proteja. Pagas cada mes por esa seguridad, pero no todas las pólizas ofrecen la misma protección.
Esa póliza que has renovado por años quizá no sea suficiente si tienes un accidente grave. Por eso, desarrollamos una herramienta para que conozcas mejor tu póliza de auto y cómo califica frente a los costos reales de un accidente hoy en día.
Evaluando tu cobertura de seguro
El primer paso para saber cómo califica tu seguro de auto es revisar qué coberturas tienes. Dos personas con autos iguales y el mismo historial pueden tener experiencias muy diferentes si sufren un accidente, según su póliza.
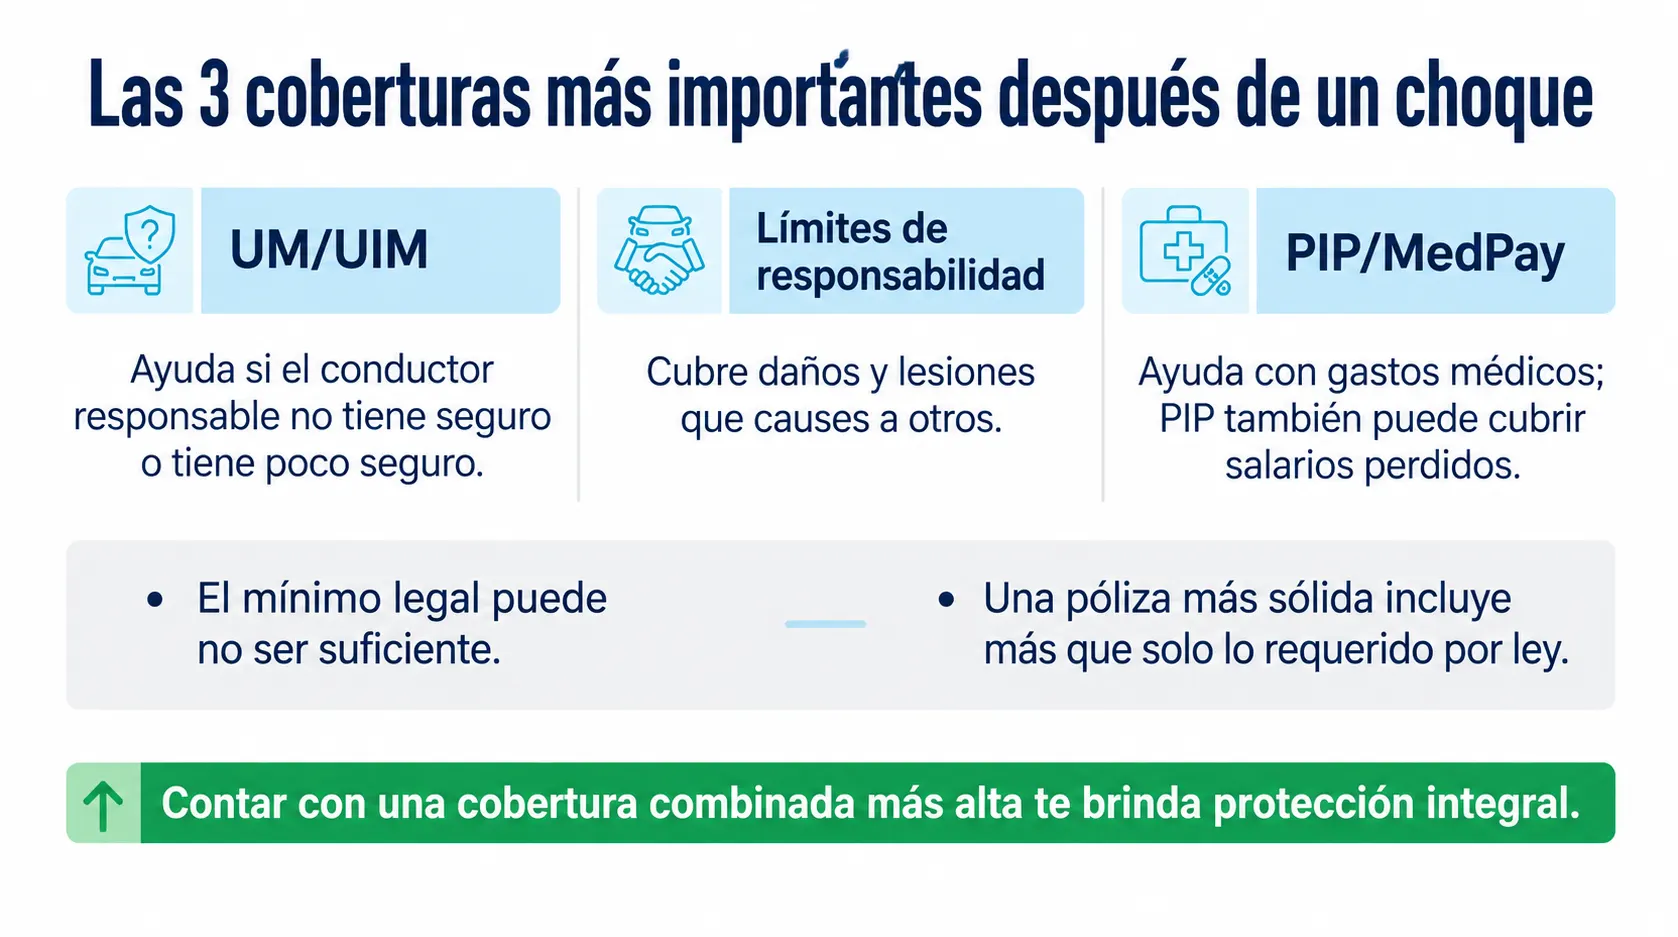
Aquí están algunos factores clave que analizamos.
UM/UIM
La cobertura de motorista sin seguro (UM) o con seguro insuficiente (UIM) es opcional, pero se vuelve cada vez más necesaria con el paso de los años. Texas frecuentemente está entre los líderes de la nación en número de conductores sin seguro en las carreteras, y el Insurance Information Institute ubicó a Texas en el puesto 19 de 50 en un estudio publicado en 2025.
Según su estimado, el 14.5% de todos los conductores no tienen seguro, lo que significa que aproximadamente uno de cada siete conductores no tiene ninguna póliza vigente para protegerse a sí mismo, ni a quienes lo rodean.
Una póliza UM/UIM ofrece esta protección, añadiendo cobertura adicional en caso de que el conductor responsable de un incidente no tenga seguro en absoluto o no tenga suficiente para cubrir por completo el alcance del daño causado.
Límites de responsabilidad civil
El seguro de responsabilidad civil es el único tipo de cobertura que la ley de Texas exige, para que puedas operar legalmente un vehículo en los caminos públicos. El mínimo legal de $60,000 por accidente podría sonar como mucho, pero la verdad es que ese monto puede desaparecer rápido.
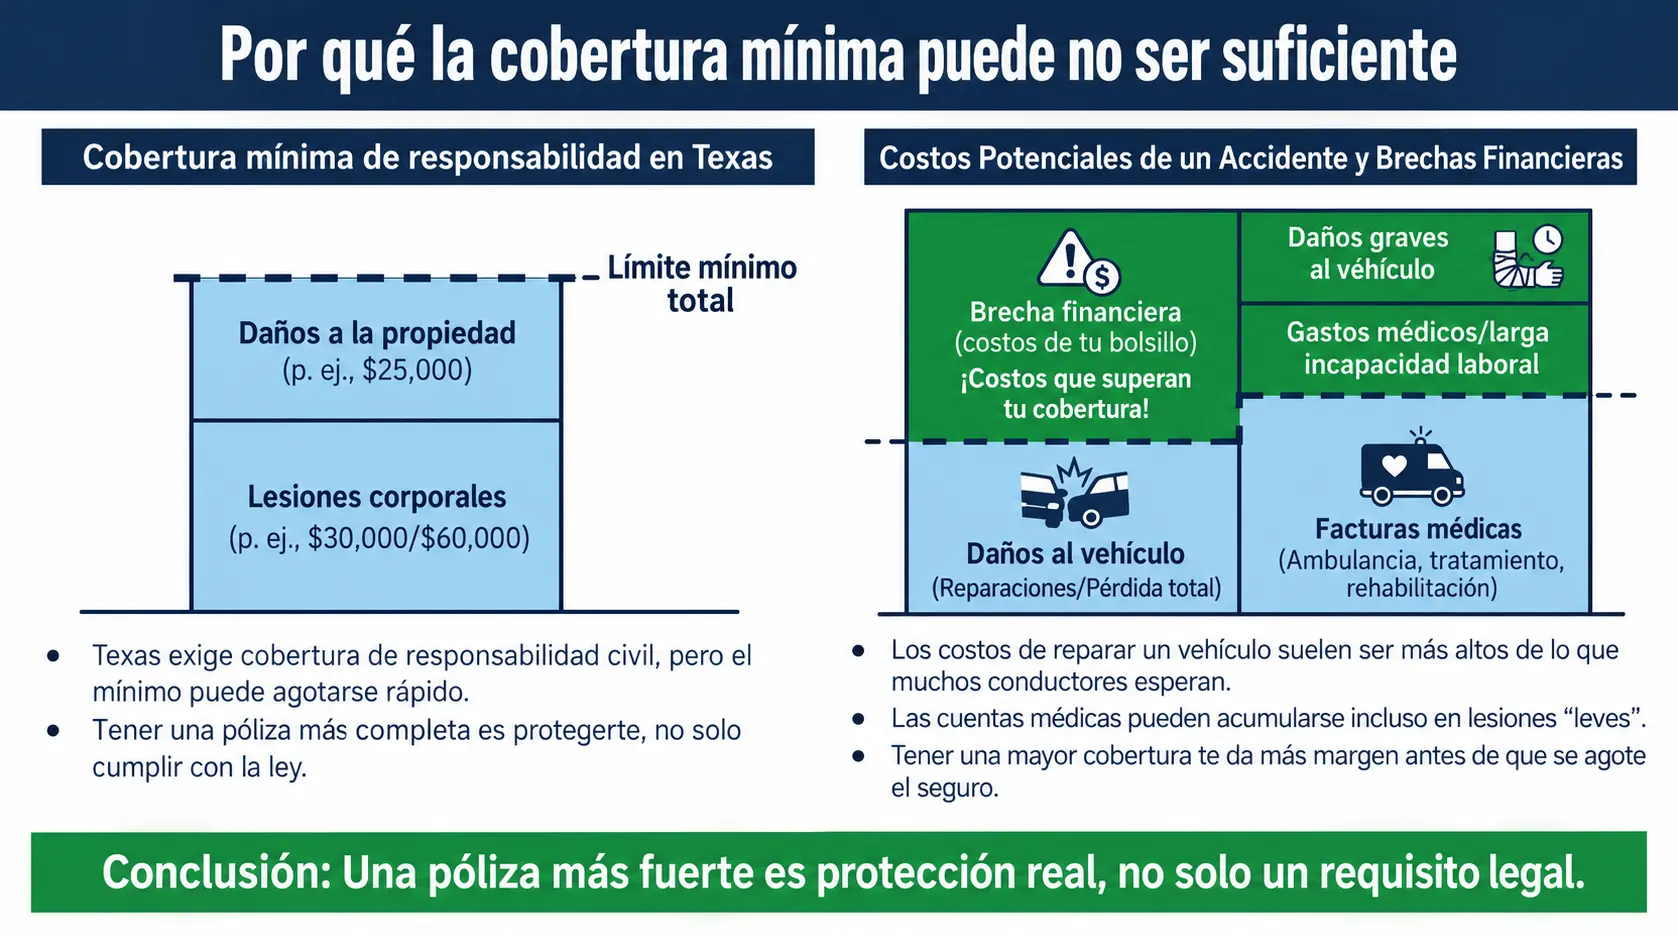
Hoy, $30,000 en daños se alcanza rápido, sobre todo porque un carro nuevo cuesta cerca de $50,000. A esto hay que sumar facturas médicas, que pueden llegar fácilmente a miles o decenas de miles de dólares, incluso por lesiones menores.
Por eso, las pólizas con límites más altos reciben mejor calificación: te protegen mejor ante el costo total de un accidente, sin agotar el seguro.
Opciones adicionales
Las pólizas de auto de Texas también pueden incluir productos complementarios, como la Protección por Lesiones Personales (PIP), o la cobertura MedPay.
La ley de Texas exige que las aseguradoras ofrezcan la cobertura de Protección por Lesiones Personales en todas las pólizas que emiten, y que esta se incluya por defecto. Si deseas rechazar esta protección, tienes que hacerlo por escrito.
Sin embargo, esta protección complementaria puede ayudar a cubrir el vacío si tienes gastos médicos mientras tu reclamo sigue abierto y hasta puede usarse para reemplazar salarios perdidos si faltas al trabajo debido a tus lesiones. El MedPay también puede ayudar a cubrir tus gastos médicos, pero no cubre ningún salario perdido.
Cómo calificamos las pólizas
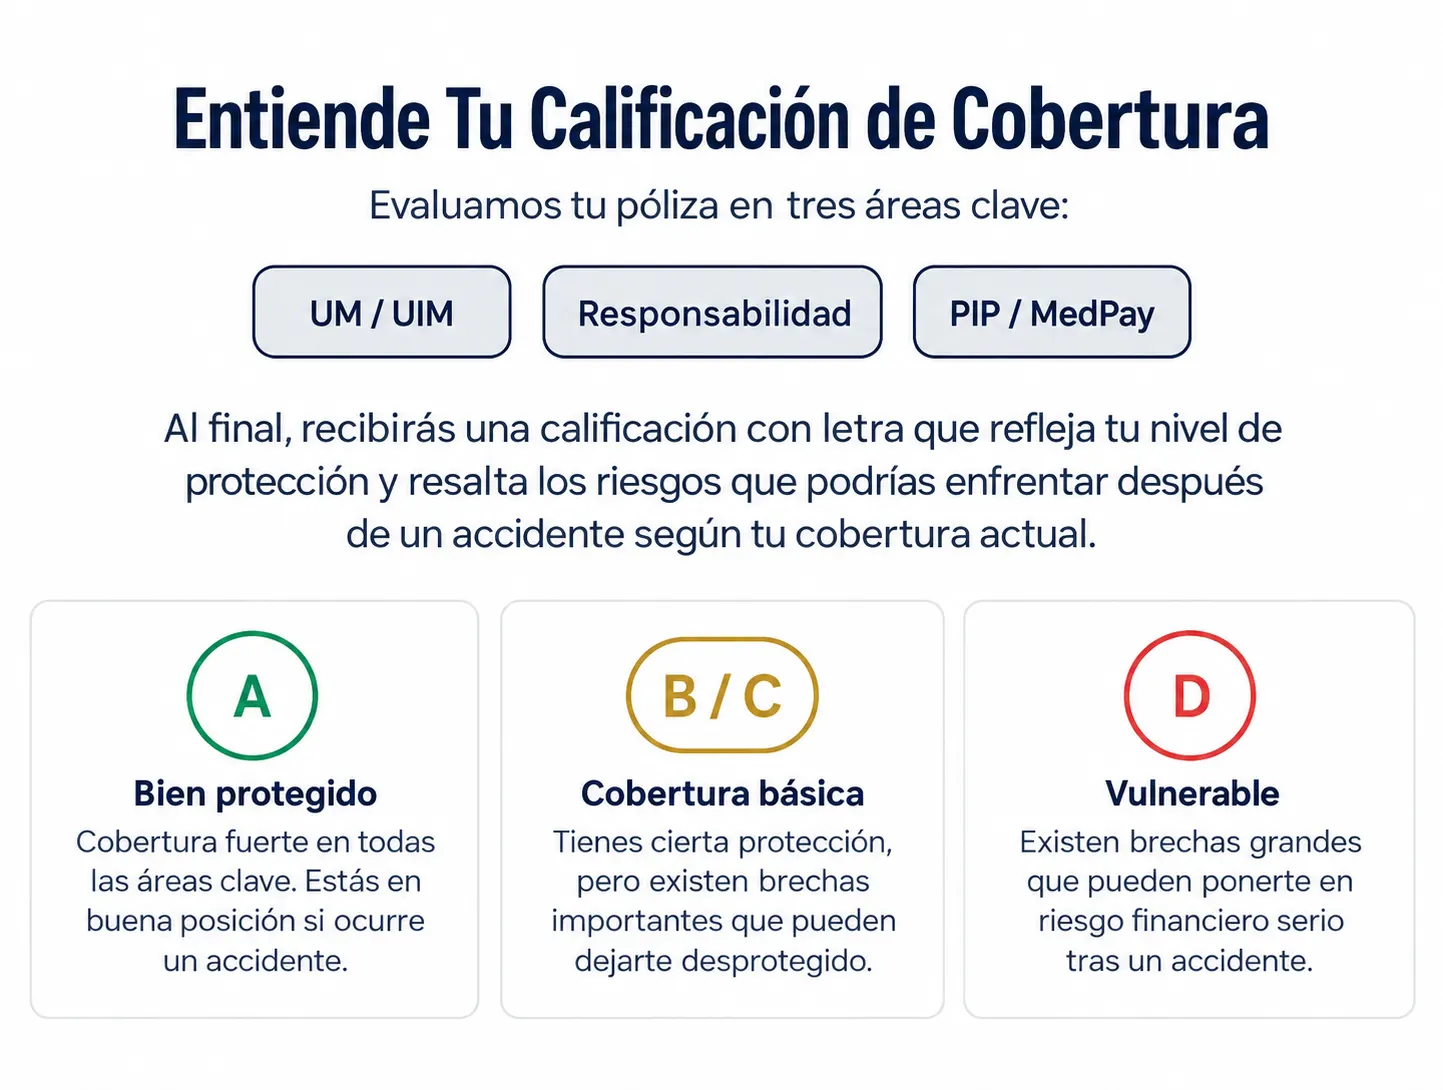
Calificación A: tu póliza incluye las tres coberturas principales relacionadas con lesiones. Tu cobertura de responsabilidad civil también es considerablemente más alta que el mínimo exigido por el estado.
Calificación B: tu póliza incluye UM/UIM y límites de responsabilidad civil elevados, pero no incluye ninguna protección complementaria por lesiones. Esto no es necesariamente malo — tu propio seguro médico personal podría cubrir tus lesiones. Sin embargo, nunca está de más tener protección adicional, en caso de que resultes gravemente lesionado.
Calificación C: a tu póliza le falta la cobertura UM/UIM, o tu protección de responsabilidad civil todavía es el mínimo estatal. Con aproximadamente uno de cada siete conductores de Texas sin seguro, no tener UM/UIM en tu póliza podría dejarte vulnerable.
Calificación D: a tu póliza le faltan varias coberturas importantes. Si tienes un accidente, es probable que el seguro no alcance para cubrir todos los daños.
¿Qué pasa si mi póliza califica mal?
Si ya probaste tu póliza y los resultados no son los que quisieras, podría ser el momento de actualizar tu seguro y buscar una póliza nueva y mejor, diseñada para protegerte en el entorno de manejo de hoy.
Si te preocupa el costo de cambiar tu póliza, podemos ayudarte. Hemos desarrollado una herramienta de estimación de primas de póliza de auto, que usa datos del mundo real, para ayudarte a tener una idea de cuánto podría costar la póliza que armes. Junto con esta herramienta, hay información sobre qué puedes hacer para que tus primas suban y algunos consejos que podrían ayudarte a ahorrar dinero en tus facturas mensuales.
¿Necesitas ayuda legal? Llama a Angel Reyes & Associates
Aún con una póliza sólida, las aseguradoras no siempre actúan de forma justa. Si tuviste un accidente y tu aseguradora minimiza tu reclamo, lo niega o te culpa para pagar menos, un abogado puede ayudarte a defender tu caso.
Angel Reyes & Associates ha ayudado a texanos lesionados a recuperar daños desde hace más de 30 años. Con un historial sólido de éxito, nuestro equipo está preparado para explorar todas las opciones disponibles para ayudarte a recuperar daños, sin importar si la aseguradora en cuestión es la de otro conductor o la tuya.
Solicita una evaluación gratuita de tu caso, sin compromiso. Puedes llamarnos o usar nuestro formulario en línea para más información.
Preguntas frecuentes sobre califica tu seguro de auto
¿Por qué la cobertura de responsabilidad tiene tanto peso?
La responsabilidad civil es el único tipo de seguro requerido por la ley, y es el que entra en acción para cubrir daños o lesiones que tú causes. Si el accidente involucra varios vehículos, los límites de la póliza pueden agotarse rápido.
Si no tienes suficiente cobertura para cubrir todas las pérdidas, los otros conductores pueden reclamar directamente contra tus bienes, como tu carro, tu casa y más.
¿Esta herramienta califica pólizas de seguro comercial?
No está diseñada específicamente para eso, pero los principios básicos aplican tanto para autos personales como para vehículos de empresa. Tener límites altos de responsabilidad es clave para proteger tu negocio, y también es importante contar con protección contra conductores sin seguro.
¿Una póliza con buena calificación cubre un auto rentado o prestado?
Por lo general sí, pero no siempre. La recomendación para consumidores en Texas indica que la mayoría de las pólizas cubren accidentes en autos rentados. Si chocas un auto prestado, normalmente el seguro del dueño paga primero, y tu póliza podría cubrir lo que falte.
¿Una póliz acon buena calificación cubre a cualquier persona que maneje mi carro?
No. Las pólizas solo cubren a los conductores que aparecen en ellas. Si alguien que no está incluido maneja tu carro y tiene un accidente, puedes tener muchos problemas. La aseguradora puede negar el reclamo si el conductor responsable no está autorizado en tu póliza.
¿El seguro PIP o MedPay es obligatorio en Texas?
No. La ley de Texas exige que las aseguradoras ofrezcan protección por lesiones personales (PIP), y debe incluirse por defecto, pero tú puedes rechazarla. Si tienes un presupuesto limitado y ya cuentas con seguro médico propio, puedes ahorrar dinero, pero recuerda que el seguro de salud también puede tener límites.
About the Authors

Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...