¿Te lesionaste en un choque y no tienes seguro médico?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Revisa tu cobertura de PIP, y cualquier rechazo por escrito, antes de asumir que los beneficios no están disponibles.
- Solicita la página de declaraciones, cualquier rechazo de PIP, y las facturas detalladas de cada proveedor.
- La asistencia hospitalaria podría reducir los cargos elegibles, pero las compensaciones posteriores pueden afectarla.
Si te lesionaste en un accidente de auto en Texas y no tienes seguro de salud, empieza por verificar si tienes cobertura aplicable de Protección por Lesiones Personales (PIP, por sus siglas en inglés) en tu auto. El MedPay, el seguro de responsabilidad civil del conductor responsable, y la asistencia financiera del hospital son otras formas posibles de atender las facturas de tratamiento.
Enfrentar esas facturas, mientras te recuperas, es estresante. No tener seguro de salud no significa que todas las opciones de pago estén fuera de tu alcance.
La ayuda disponible depende de la cobertura, del choque, y de la política de asistencia del proveedor; no hay una orden de pago único que aplique a todos los casos. La atención médica de emergencia que necesitas no debería esperar a esa revisión.
Consigue atención de emergencia e identifica tus necesidades de facturación inmediatas
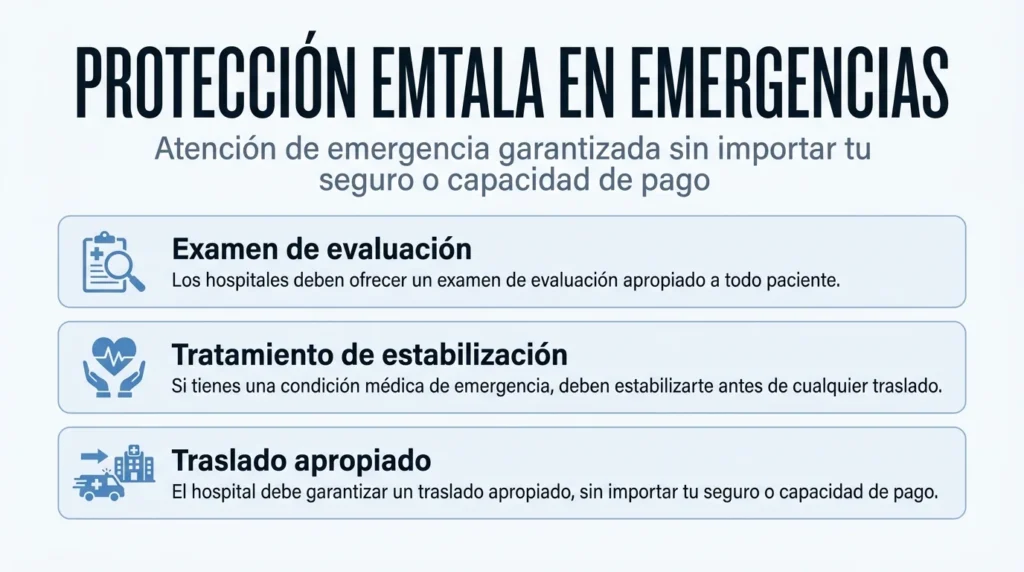
No dejes que la falta de seguro te impida recibir atención de emergencia. Como explica CMS, según la ley EMTALA, los departamentos de emergencia de los hospitales cubiertos deben ofrecer un examen de evaluación apropiado. Si tienes una condición médica de emergencia, deben darte tratamiento de estabilización o un traslado apropiado, sin importar tu seguro o tu capacidad de pago.
Esa protección hace que te atiendan. No borra la factura, ni garantiza el tratamiento de seguimiento.
Una vez que estés estable, pregúntale a la oficina de facturación cómo factura a los pacientes sin seguro, y quién maneja la asistencia financiera. Guarda cada registro y cada factura, de cada proveedor, incluyendo las compañías de ambulancia y los grupos médicos que podrían facturar por separado del hospital.
Revisa tu cobertura PIP en Texas, y cualquier rechazo por escrito
El PIP es la primera cobertura que debes investigar. Bajo la Sección 1952.152 del Código de Seguros de Texas, las pólizas de responsabilidad civil de auto entregadas o emitidas para entrega en Texas deben incluir el PIP, a menos que un asegurado nombrado en la póliza lo haga de nuevo por escrito.
La guía de auto del Departamento de Seguros de Texas describe esta regla de inclusión, y de rechazo por escrito. La Orden 2025-9450 del TDI, una orden oficial de cumplimiento, aplicó el estatuto a una aseguradora que omitió el PIP y no obtuvo rechazos firmados.
El PIP puede cubrir facturas médicas y ciertas pérdidas no médicas. Si te ayuda a ti depende de si una póliza aplica al choque, si calificas como una persona cubierta, y qué gastos cubre. También cuentan los límites de la póliza y la documentación del reclamo que proporciones.
Por qué una línea de PIP faltante no es la respuesta final
Si la página de declaraciones no enlista el PIP, la aseguradora podría decir que alguien lo rechazó. Esa posición merece una revisión más de cerca. Texas exige que el rechazo sea por escrito; un rechazo por escrito anterior puede seguir siendo relevante después de que la póliza se renueva.
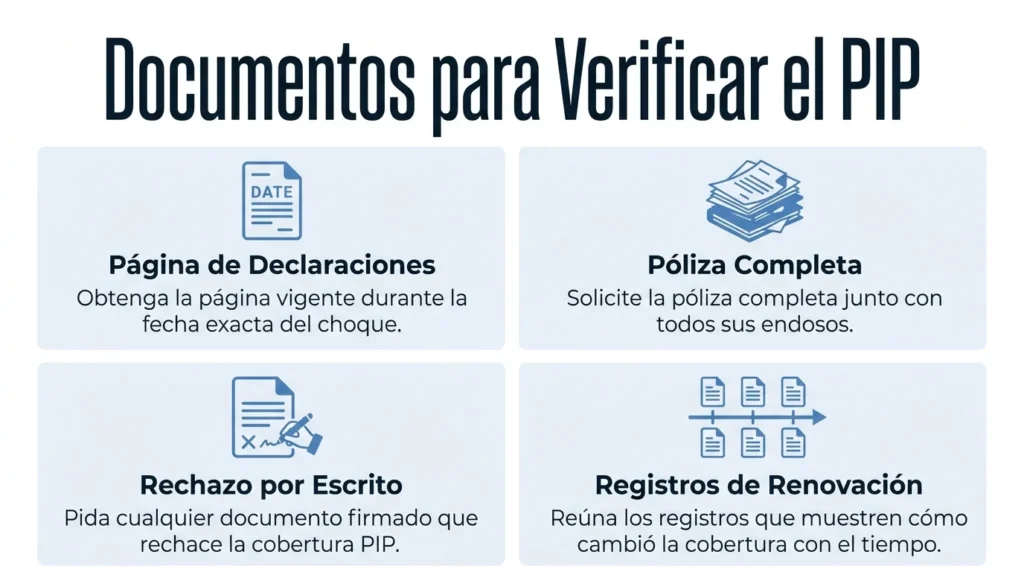
La verdadera pregunta es si existe un rechazo por escrito y si aplica a la póliza vigente en la fecha del choque. Solicita estos documentos y compáralos con la explicación de la aseguradora:
- Consigue la página de declaraciones vigente en la fecha del choque.
- Solicita la póliza completa, y todos los endosos.
- Pide cualquier documento, firmado o por escrito, en el que se rechace la cobertura PIP.
- Reúne los registros de renovación que muestren cómo cambió la cobertura con el tiempo.
Una entrada de PIP faltante no prueba que tengas beneficios. Pero sí te dice qué documentos solicitar a continuación.
Revisa si el MedPay aplica al paciente, y al choque
La cobertura de Pagos Médicos, o MedPay, es una revisión separada. Puede ayudar con las facturas médicas, solo si la póliza la incluye, o si califican el tipo de lesiones de la persona afectada y las circunstancias.
El TDI describe el MedPay como una opción que cubre las facturas médicas de las personas aseguradas, y de los pasajeros. Dependiendo de la póliza, también podría aplicar mientras vas en el carro de alguien más, caminando, o en bicicleta.
Búscalo en la página de declaraciones. Después lee la póliza completa, para saber quién cuenta como asegurado, los límites, y los formularios de reclamo requeridos.
El PIP y el MedPay no son intercambiables. El PIP puede alcanzar ciertas pérdidas no médicas, mientras que el TDI no describe al MedPay como una cobertura de salario perdido. No asumas que una póliza tiene ambas coberturas, ni que una siempre paga antes que la otra.
Construye el reclamo de responsabilidad civil del conductor responsable, sin esperar a tratarte
Si otro conductor causó el choque, el seguro de responsabilidad civil de ese conductor podría compensarte por los gastos médicos relacionados con el choque. El pago no está garantizado. El TDI señala que la culpa, la responsabilidad compartida, los límites bajos de la póliza, y la respuesta de la aseguradora, pueden afectar el reclamo.
Un reclamo de responsabilidad civil también sigue un calendario distinto al de tu cuidado médico. No es una promesa de que a cada proveedor se le pague, conforme ocurre el tratamiento. No pospongas tu atención mientras esperas una decisión sobre quién tiene la culpa.
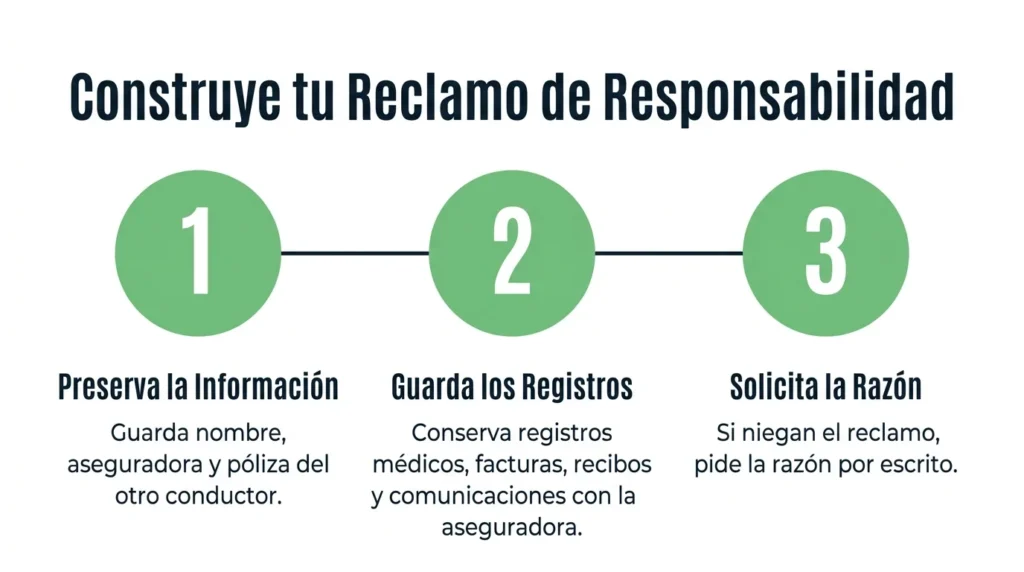
Preserva el nombre del otro conductor, su aseguradora y la información de su póliza, además del reporte del choque, si está disponible.
Guarda los registros médicos, las facturas detalladas de cada proveedor, los recibos de gastos de tu bolsillo, y las cartas, correos y notas de las llamadas con la aseguradora.
Si la aseguradora niega el reclamo pide la razón por escrito. Las facturas detalladas te permiten rastrear cada cargo, pago, ajuste y saldo restante. Esas cifras respaldan la parte de gastos médicos del reclamo.
Solicita asistencia hospitalaria, y coordina las facturas
Muchos hospitales ofrecen asistencia financiera, que puede reducir los cargos elegibles. Puedes solicitarla mientras preguntas por el PIP, el MedPay, y la responsabilidad civil que aplica en tu caso. La aprobación depende de la política escrita y la solicitud de cada hospital. Otra cobertura o una compensación posterior podrían afectar el resultado.
La guía del IRS exige que los hospitales de caridad cubiertos mantengan políticas escritas de asistencia financiera.
Estas políticas detallan la elegibilidad, cómo solicitar, los documentos requeridos, y qué proveedores participan. Estas reglas no hacen que todo paciente sin seguro sea elegible, y no cubren a todo médico que facture por separado.
La política de asistencia financiera de Texas Health Resources ofrece un ejemplo de Texas. Excluye a ciertos proveedores externos, y coloca la asistencia detrás de otro posible reembolso, incluyendo la responsabilidad civil de terceros. También permite que los descuentos se reviertan, total o parcialmente, después de recibir una compensación de otra fuente.
Otros hospitales establecen sus propios términos, así que lee la política de la institución que te atendió. La página de asistencia financiera de Texas Health muestra cómo se ve un proceso de solicitud, de cara al paciente.
Pasos a seguir con la oficina de facturación
Llama al consejero financiero o a la oficina de facturación poco después del tratamiento y sigue estos pasos:
- Pide la política de asistencia financiera actual, la solicitud, la lista de documentos, y la lista de proveedores participantes.
- Divulga cualquier cobertura de auto y reclamo de responsabilidad civil que el hospital emita.
- Entrega los registros financieros que pida la solicitud.
- Contacta a cada proveedor que facture por separado sobre sus propias opciones de asistencia o pago.
Guarda cada carta de decisión junto con tus registros médicos, recibos, comunicaciones del reclamo, y facturas detalladas.
Una forma práctica de revisar tus opciones de pago
Cada caso necesita su propia revisión, un marco de información útil para otorgar a cualquier abogado. Así que sigue estos pasos:
- Identifica el cuidado que todavía necesitas, y qué facturas son más urgentes.
- Revisa la página de declaraciones y cualquier rechazo por escrito de PIP.
- Revisa si aplica el MedPay.
- Desarrolla la evidencia de responsabilidad contra el conductor responsable.
- Solicita la asistencia financiera del hospital.
- Concilia las facturas detalladas, los pagos, los ajustes y los saldos, conforme cambien.
Este marco es un punto de partida, no una regla fija. El orden correcto depende de tu póliza, tus proveedores y los hechos del choque.
Habla sobre tus opciones con Angel Reyes & Associates
Aunque un choque sin seguro de salud genera estrés, no tienes que revisar los documentos de cobertura, la evidencia de responsabilidad, y las facturas pendientes tú solo. Angel Reyes & Associates ha guiado a Texanos lesionados por más de 30 años, y puedes contactar a nuestro equipo las 24 horas, los 7 días de la semana.
Antes de tu consulta gratuita, reúne tu página de declaraciones, cualquier rechazo por escrito de PIP, los registros de renovación y las facturas detalladas de cada proveedor. Contacta a Angel Reyes & Associates, para revisar tu situación y hablar sobre tus opciones.
Los resultados anteriores no garantizan resultados futuros.
Preguntas frecuentes sobre no tener seguro después de un choque
¿Qué pasa si el otro conductor que causó el choque en Texas no tiene seguro?
Tu propia cobertura de motorista sin seguro o con seguro insuficiente podría ofrecer otra fuente posible de compensación, dependiendo de la póliza y las circunstancias del choque.
¿Las facturas médicas de un accidente de auto en Texas pueden afectar tu crédito?
Las facturas médicas sin pagar pueden crear problemas de cobranza, así que pregúntales a los proveedores sobre la asistencia financiera, los arreglos de pago y las disputas de facturación, en lugar de ignorar los saldos pendientes.
¿Un hospital puede negar la asistencia financiera porque es posible recibir una compensación por el accidente de auto?
No necesariamente. La elegibilidad depende de la política de asistencia financiera del hospital y algunas políticas podrían considerar una posible recuperación de terceros al determinar o ajustar la asistencia.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Graham Griffin
Editor
Graham Griffin is the Web & Content Manager at Angel Reyes & Associates, where he oversees content strategy, AI-powered workflows, a...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...