¿Cómo calculan las aseguradoras el valor de tu auto en una pérdida total en Texas?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- El ACV es el valor de mercado de tu vehículo, antes del choque, no lo que pagaste por él.
- Las aseguradoras usan plataformas como CCC Intelligent Solutions, Mitchell y Black Book para generar reportes de ACV en los reclamos de pérdida total.
- Puedes disputar un ACV bajo reuniendo anuncios comparables e invocando la cláusula de peritaje.
Otro conductor golpeó tu carro en el Southwest Freeway, rumbo a Houston. El daño fue tan severo que la aseguradora lo declaró pérdida total. Unos días después, recibiste la oferta de valor real en efectivo (ACV), pero fue menor a lo que esperabas. Ahora tienes que decidir si aceptas esa cantidad o presentas una inconformidad.
Qué es el ACV
La Sección 501.091 del Código de Transporte de Texas indica que el ACV es el valor de mercado de un vehículo motorizado justo antes del choque. Este valor es la base para calcular cualquier compensación por pérdida total en Texas.
En Texas, tu auto se considera pérdida total cuando el costo de repararlo, más su valor de rescate, es igual o mayor que el ACV. Para esa comparación, se toma en cuenta el valor del vehículo antes del choque, no lo que pagaste ni el saldo de tu préstamo.
El valor de mercado refleja lo que un comprador dispuesto habría pagado, por un vehículo comparable en tu área, al momento del accidente de auto.
Cómo calculan las aseguradoras tu ACV
La aseguradora no determina el valor de tu vehículo buscándolo en el internet. Lo procesan mediante software de valoración patentado y el número depende mucho de qué datos utiliza la plataforma y de cómo pondera las variables.
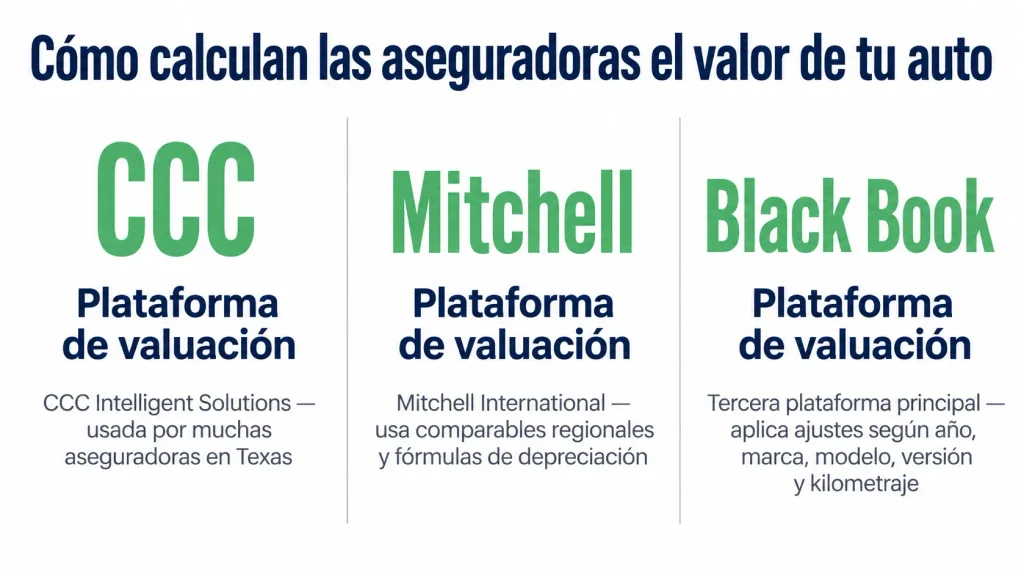
CCC Intelligent Solutions, Mitchell International y Black Book son las tres plataformas que las aseguradoras de auto de Texas usan con mayor frecuencia. Cada una obtiene anuncios de vehículos comparables, de mercados regionales y aplica fórmulas de depreciación basadas en el año, la marca, el modelo, el nivel de acabado y el kilometraje.
Las aseguradoras califican la condición de tu vehículo en una escala de Excelente a Deficiente y ajustan su Valor Real en Efectivo (ACV) según corresponda. Sin tu documentación, los ajustadores normalmente le asignarán a tu carro una calificación “promedio” o “por debajo del promedio” por defecto.
Las aseguradoras muchas veces reducen discretamente el valor de tu carro usando un “ajuste de negociación”. Este descuento no está claramente etiquetado en tu papeleo final; normalmente está escondido, como una línea, en lo más profundo del reporte detallado.
Por qué las ofertas de pérdida total suelen ser bajas
El valor final de la aseguradora rara vez es el mejor escenario posible. Debido a que cada cálculo que usan juega a su favor, su oferta final normalmente cae en el extremo más bajo absoluto, de lo que tu carro realmente vale.
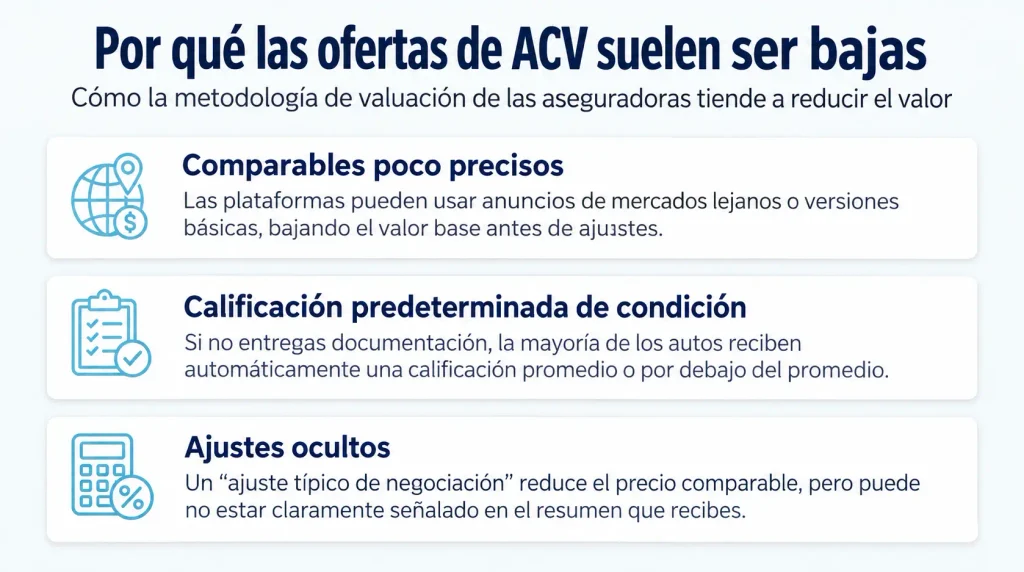
Las aseguradoras, muchas veces, reducen el valor base de tu carro desde el principio al elegir vehículos “comparables” injustos. Hacen esto obteniendo anuncios de áreas geográficas más económicas o eligiendo modelos con niveles de acabado más bajos.
Si no entregas documentación que demuestre el buen estado de tu auto, la aseguradora por lo general le dará una calificación promedio o inferior, aunque esté en buenas condiciones. Por eso es importante presentar recibos de mantenimiento y otros comprobantes.
El resto del valor de tu carro se pierde por depreciación. Las aseguradoras usan promedios del mercado para calcular esta pérdida, lo que significa que no te darán crédito adicional por un historial de mantenimiento impecable ni por un modelo que mantiene bien su valor en tu área local.
Cómo disputar tu ACV
No tienes que aceptar la primera oferta de la aseguradora. Si no estás de acuerdo con el valor de pérdida total, reúne anuncios de autos similares y recibos de mantenimiento y solicita una revisión.
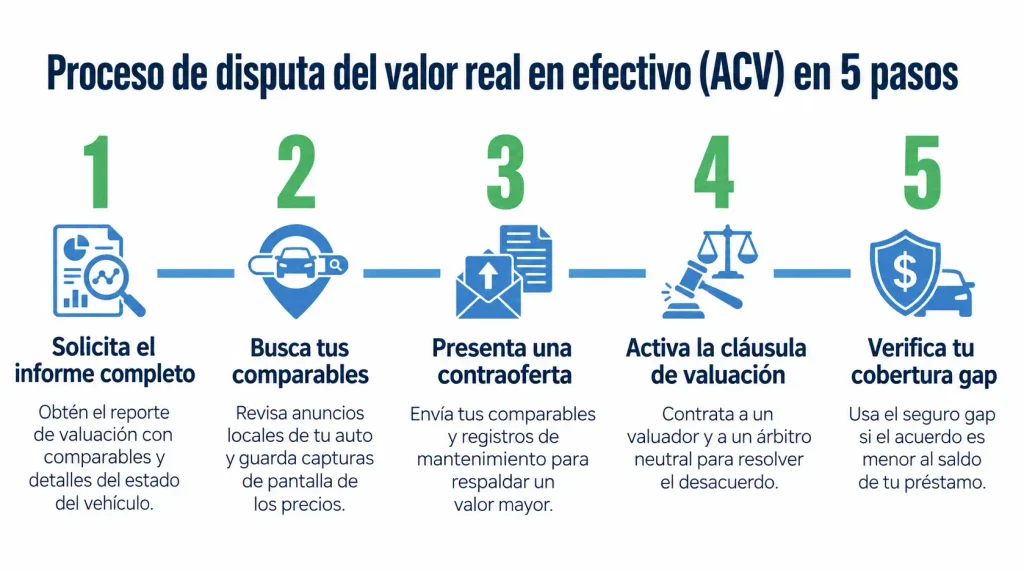
Hay 5 pasos que debes seguir para disputar tu ACV:
Paso 1: Solicita el reporte de valoración completo por escrito. Pídele a la aseguradora que proporcione el reporte completo, incluyendo los vehículos comparables usados, la calificación de condición asignada a tu vehículo, y cada ajuste aplicado. Ese documento es la base de cualquier contraoferta.
Paso 2: Reúne tus propios anuncios comparables. Busca en sitios regionales de vehículos usados, vehículos que coincidan con tu año, marca, modelo, nivel de acabado, y rango de kilometraje. Toma capturas de pantalla con fecha, de cada anuncio, y el precio solicitado.
Paso 3: Presenta una contraoferta por escrito con documentación adjunta. Envíale a la aseguradora tus anuncios comparables, junto con cualquier registro de mantenimiento, recibo de servicio, o documentación que respalde una calificación de condición más alta. La aseguradora no está obligada a aceptarla, pero una contraoferta por escrito crea un registro.
Paso 4: Invoca la cláusula de peritaje si la negociación directa se estanca. La mayoría de las pólizas de auto de Texas incluyen esta disposición: cada parte contrata a un perito independiente y un árbitro neutral resuelve cualquier desacuerdo. Si la aseguradora se niega por completo a participar, también puedes presentar una queja a través del proceso de quejas del consumidor del Departamento de Seguros de Texas.
Paso 5 (opcional): Revisa si aplica el seguro “gap”. Si la compensación final del ACV cae por debajo del saldo restante de tu préstamo, el seguro “gap” podría cubrir la diferencia. Para una explicación completa de cómo funciona la cobertura “gap” en Texas, lee sobre el seguro “gap” y la cobertura de pérdida total en el estado.
Trabaja con un abogado de lesiones de Texas
Cuando el ACV de la aseguradora es inferior a lo que realmente valía tu vehículo, no tienes que aceptarla como la respuesta final. Un abogado con experiencia puede ayudarte a pelear una oferta de seguro demasiado baja.
Angel Reyes & Associates lleva más de 30 años representando a víctimas de choques en todo Texas. Hemos recuperado más de $1,000 millones de dólares para nuestros clientes. Ofrecemos consultas iniciales gratuitas, y manejamos los casos con honorarios contingentes, lo que significa que no pagas nada, a menos que ganemos. Contáctanos para hablar sobre tus opciones de compensación por pérdida total.
Los resultados anteriores no garantizan resultados futuros
Preguntas frecuentes sobre el valor real en efectivo
¿Cuánto tiempo tiene mi aseguradora para resolver un reclamo por pérdida total en Texas?
Según el Código de Seguros de Texas Capítulo 542, tu aseguradora debe reconocer tu reclamo en un plazo de 15 días naturales. Luego, tiene 15 días hábiles después de recibir toda la documentación requerida para aceptar o rechazar el reclamo. Una vez que la aseguradora acepta el reclamo, el pago debe realizarse en un máximo de 5 días hábiles.
¿Puedo conservar mi carro con pérdida total y todavía recibir parte del pago de ACV?
Sí. Si eliges conservar el vehículo tras una pérdida total, un proceso llamado retención del propietario, la aseguradora te paga el ACV menos el valor de rescate estimado. El carro recibe un título de salvamento, que limita cómo se puede vender o asegurar hasta que se haya reparado y haya pasado una inspección estatal.
¿Las modificaciones o mejoras no originales afectan mi pago de ACV, después de una pérdida total?
Las pólizas de auto estándar normalmente excluyen el equipo que no fue instalado por el fabricante, por lo que las modificaciones a menudo no se reflejan en la cifra base del ACV. Para recuperar su valor, necesitas documentación que demuestre que las mejoras se instalaron profesionalmente y tu póliza podría requerir un endoso separado para cubrirlas.
¿Qué es la cobertura de costo de reemplazo y cómo se diferencia del ACV?
La cobertura de costo de reemplazo paga el costo de reemplazar tu vehículo en caso de pérdida total por uno nuevo o similar, sin descontar la depreciación. La cobertura de ACV descuenta la depreciación de esa cifra, así que el pago refleja el valor del vehículo al momento del choque, no el costo de comprar uno nuevo.
¿Puedo disputar el estimado de reparación de la aseguradora, si creo que exagera el daño?
Sí. Puedes contratar a un taller de carrocería independiente para que te proporcione un estimado de reparación competitivo. Un estimado más bajo puede reducir el total por debajo del umbral que activa una pérdida total, lo que significaría que tu vehículo califica para reparación en lugar de una compensación por pérdida total.
About the Authors

Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...