¿Qué es la subrogación en seguros de auto en Texas? Reglas explicadas


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- La subrogación ocurre cuando tu aseguradora busca un reembolso después de pagar tu reclamo, normalmente una vez que recibes dinero del conductor responsable o de su aseguradora.
- Texas limita la subrogación de PIP bajo la Sección 1952.155 del Código de Seguros y tu póliza debe incluir un lenguaje claro sobre la subrogación para que una solicitud sea válida.
- Protege tu compensación solicitando la póliza completa, identificando los gravámenes a tiempo, entendiendo tus daños totales y negociando las solicitudes de subrogación antes de firmar.
Reglas de Subrogación en Seguros de Autos de Texas Explicadas
Tú presentaste un reclamo con tu propia aseguradora después de un choque en la I-35; te dieron un cheque y ahora, después de que ha pasado algo de tiempo, te están exigiendo todo o parte del dinero que te pagaron. ¿Por qué? La respuesta corta: este es un proceso conocido como subrogación. Bajo la Sección 1952.155 del Código de Seguros de Texas, tu aseguradora podría tener derecho a recuperar lo que te pagó una vez que cobras al responsable del accidente.
El proceso de subrogación en seguros puede complicarse si no tienes claro cuáles son tus derechos. Conocer las reglas te ayuda a planear antes de firmar cualquier documento de compensación.
Qué es la subrogación en los reclamos de auto en Texas
La subrogación es el derecho legal de tu aseguradora a tomar tu lugar y a reclamar a quien haya causado tu accidente. Si presentas un reclamo con tu propia póliza de seguro y te pagan según los límites de tu póliza, pueden demandar al conductor responsable o a su aseguradora para recuperar ese dinero.
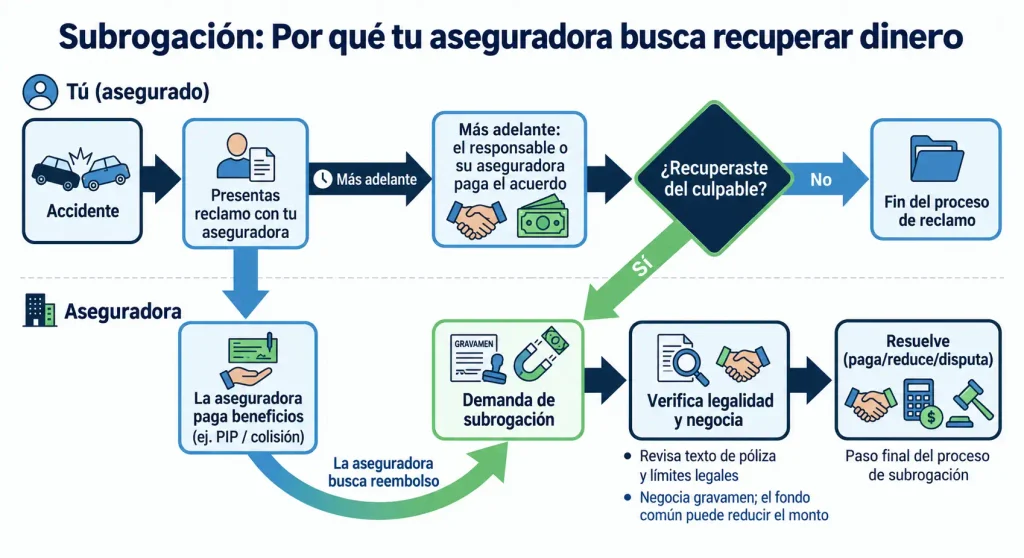
Esto importa porque el dinero que tu aseguradora te paga al principio puede salir de tu compensación final más adelante. Por ejemplo, si recuperas $50,000 del otro conductor, pero tu aseguradora pagó $15,000 en beneficios de PIP antes de eso, podría reclamar parte de lo que cobraste.
Cómo limita la ley de Texas la subrogación
La ley de Texas restringe cuándo las aseguradoras pueden ejercer la subrogación respecto de los beneficios de Protección por Lesiones Personales (PIP). La cobertura PIP paga tus gastos médicos y salarios perdidos, sin importar quién causó el accidente ni ninguna otra póliza de seguro que puedas tener (incluido el seguro médico).
Bajo la Sección 1952.155 del Código de Seguros de Texas, la subrogación para los reclamos de PIP solo se permite cuando el otro conductor involucrado en el accidente no tiene seguro o no tiene la documentación adecuada de su seguro al momento del accidente.
En otras palabras, si te ves involucrado en un accidente con un conductor que no tiene seguro o que no tiene la documentación de seguro adecuada, todavía puedes presentar un reclamo de PIP con tu aseguradora, pero esta podría recuperar lo que te pagó más adelante mediante subrogación, después de que recibas una compensación de la otra parte o de su aseguradora.
Tu póliza debe contener un lenguaje explícito de subrogación y la aseguradora debe seguir los procedimientos establecidos en la ley. Si tu póliza de PIP no tiene las disposiciones adecuadas de subrogación, tu aseguradora podría no tener derecho a recuperar esos pagos de tu compensación.
Revisa tu página de declaraciones y los términos de tu póliza, antes de asumir que tu aseguradora puede reclamar parte de tu compensación. Muchos texanos descubren que la solicitud de subrogación de su aseguradora carece de base legal al examinar la póliza.
Cuándo las aseguradoras pueden y no pueden buscar el reembolso
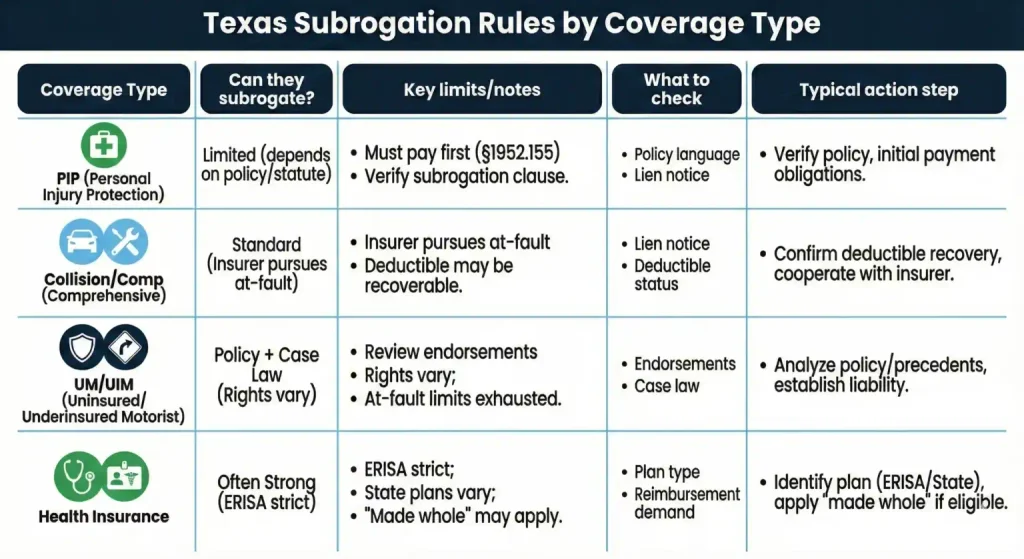
Las reglas de subrogación de Texas varían según el tipo de cobertura:
Protección por Lesiones Personales:
- La subrogación solo se permite si la póliza explícitamente lo permite.
- Debe cumplir con los requisitos de la Sección 1952.155.
- No puede reducir los beneficios basándose en otro seguro que tengas.
Cobertura de colisión y cobertura amplia:
- Normalmente aplican los derechos estándar de subrogación.
- La aseguradora puede perseguir a la parte responsable después de pagar tu reclamo por daño al vehículo.
- Tu deducible podría recuperarse si la subrogación tiene éxito.
Cobertura de motorista sin seguro/con seguro insuficiente:
- Las reglas de subrogación son más complejas.
- Los reclamos de UM/UIM involucran que tu propia aseguradora pague, cuando el otro conductor no tiene cobertura adecuada.
- El lenguaje de la póliza y la jurisprudencia de Texas rigen los derechos de recuperación.
Seguro médico que paga las facturas de un accidente de auto:
- Los planes regidos por la ERISA muchas veces tienen derechos de subrogación fuertes.
- Los planes de salud regulados por el estado de Texas enfrentan más restricciones.
- La doctrina de “compensación completa” podría limitar la recuperación hasta que se te compense por completo.
Cada situación requiere examinar tu póliza específica y las circunstancias de tu accidente.
Protegiendo tu compensación de los reclamos de subrogación
Sigue estos pasos antes de finalizar cualquier compensación:
- Solicita tu póliza completa. Consigue el documento completo de la póliza, no solo la página de declaraciones. Las cláusulas de subrogación muchas veces están escondidas en la letra pequeña.
- Identifica todos los gravámenes temprano. Pídele a tu abogado que haga una búsqueda de gravámenes. Las aseguradoras, los proveedores médicos y los programas gubernamentales podrían reclamar parte de tu compensación.
- Calcula tus daños totales. Sabe cómo se ve la compensación completa por tus pérdidas, antes de aceptar cualquier oferta. Los reclamos de subrogación reducirán lo que conservas.
- Negocia el gravamen. Muchas aseguradoras aceptarán menos del monto completo, especialmente cuando tu compensación no cubre por completo tus pérdidas.
- Documenta todo. Guarda registros de todos los pagos realizados en tu nombre y de todas las comunicaciones sobre el reembolso.
Resolver un reclamo demasiado rápido podría significar descubrir reclamos de subrogación, después de que el dinero ya se fue. Una carta de exigencia que llega tres meses después de que depositaste tu cheque de compensación, crea problemas que una planeación adecuada puede ayudar a prevenir.
Cuándo obtener ayuda legal con temas de subrogación
Las disputas de subrogación pueden reducir significativamente lo que te llevas a casa de una compensación. Un abogado puede revisar el lenguaje de tu póliza, identificar reclamos inválidos y negociar reducciones.
Considera consultar a un abogado, cuando:
- Tu aseguradora exige más de lo que parece razonable.
- Varias partes reclaman porciones de tu compensación.
- Tienes cobertura de salud ERISA involucrada en tu accidente.
- Los límites de la póliza del conductor responsable son bajos.
- No estás seguro de si la subrogación se aplica a tus beneficios de PIP.
Nuestros abogados en Angel Reyes & Associates han guiado a texanos a través de situaciones como esta durante más de 30 años. Ofrecemos consultas gratuitas que pueden aclarar tus opciones y ayudarte a entender qué es lo que realmente deberías hacer. Contáctanos hoy mismo, para conocer más sobre tus opciones. Los resultados anteriores no garantizan los resultados futuros.
Preguntas frecuentes sobre subrogación
¿Puede mi aseguradora tomar toda mi compensación, mediante subrogación?
La ley de Texas, y la mayoría de las pólizas, limitan la subrogación al monto que la aseguradora realmente pagó. No pueden reclamar más de lo que gastaron en tu nombre. Los honorarios y costos del abogado también podrían reducir el monto de la subrogación, conforme a la doctrina del “fondo común”.
¿Qué pasa si ignoro una solicitud de subrogación?
Ignorar reclamos válidos de subrogación puede llevar a demandas, daño a tu crédito o complicaciones futuras con la cobertura de seguro. Atiende las solicitudes con prontitud, pero siempre verifica que sean legalmente válidas, antes de pagar.
¿La doctrina de "compensación completa" aplica en los casos de auto en Texas?
Texas reconoce la doctrina de compensación completa en algunos contextos, lo que significa que tu aseguradora podría tener que esperar hasta que se te compense por completo, antes de recuperar su dinero. Sin embargo, los planes ERISA, y el lenguaje específico de la póliza, pueden anular esta protección. Solicita una consulta para obtener información específica sobre tu situación.
¿Cómo afectan los cambios recientes en la ley a mis derechos de subrogación?
Las actualizaciones legislativas, incluidas las enmiendas vigentes en años recientes, han aclarado las obligaciones de las aseguradoras y las protecciones de los asegurados. El impacto específico depende de la fecha vigente de tu póliza, y del tipo de cobertura involucrada. Un abogado puede revisar cómo se aplica la ley vigente a tu reclamo.
About the Authors

Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...