¿Qué pasa si pierdes un plazo de seguro en Texas?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Dejar transcurrir el plazo de notificación de la póliza rara vez anula un reclamo, a menos que la aseguradora pruebe un perjuicio real.
- La Sección 16.003 del CPRC otorga a las víctimas de lesiones en Texas solo dos años desde la lesión para presentar una demanda.
- Las aseguradoras enfrentan un interés de penalización del 18% bajo la Sección 542.060 cuando no cumplen con los plazos de pago a tiempo.

Te chocaron por atrás en la I-35, cerca del centro de Austin, hace unas semanas y la vida se interpuso. Ahora te das cuenta de que quizás dejaste pasar un plazo que tu aseguradora mencionó en una carta y te preocupa que tu reclamo ya no sea válido. Pero todo depende de qué plazo de seguro se trata.
Dos tipos de plazos de seguro en Texas
No todos los plazos de seguro tienen el mismo impacto. Dejar pasar un plazo de pago de prima afecta si tu póliza sigue activa, mientras que dejar pasar un plazo de presentación o notificación de reclamo afecta si tu reclamo sobrevive después de una pérdida. Cada uno tiene efectos legales distintos y soluciones diferentes, según la ley de Texas.
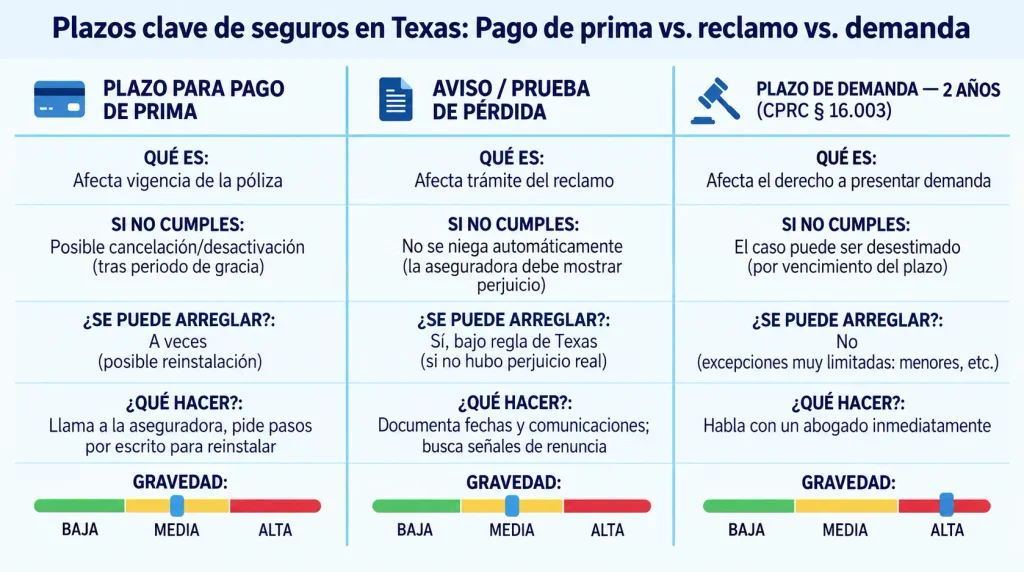
Ambos plazos de seguro tienen consecuencias diferentes. Un pago atrasado puede solucionarse rápido, pero si se te pasa el plazo para demandar, las consecuencias pueden ser definitivas. Identificar de qué tipo de plazo se trata es el primer paso importante.
Dejar pasar un plazo de pago de prima
Un pago de prima que se pasó no siempre cancela tu póliza de inmediato. La ley de Texas y la mayoría de los contratos de seguro incluyen un periodo de gracia antes de que la cobertura realmente se venza. Durante ese tiempo, tu póliza sigue activa y un reclamo presentado en ese periodo normalmente todavía es pagable, incluso si no has enviado el pago tardío.
Para el seguro de vida, la Sección 1101.005 del Código de Seguros de Texas exige que las pólizas incluyan un periodo de gracia de al menos un mes después de una fecha de vencimiento pasada. Las pólizas de auto y de salud muchas veces tienen periodos de gracia escritos en el contrato mismo. Lee tu póliza para ver qué te aplica.
Si el periodo de gracia vence sin pago, tu aseguradora puede cancelar la póliza. Todavía podrías tener derechos de reinstalación, dependiendo de los términos y las reglas internas de tu aseguradora, así que llama a tu aseguradora en el momento en que te des cuenta de que te pasó un pago. Documenta la llamada, pregunta exactamente qué se necesita para reinstalar la póliza y consigue confirmación por escrito de todo lo que te digan.
Si necesitas un repaso de cómo funciona el proceso de reclamos tras un choque, nuestra guía sobre cómo presentar un reclamo de seguro de auto en Texas cubre lo básico.
Dejar pasar un plazo de presentación o notificación de reclamo
Este es el plazo de seguro que más preocupa a la mayoría. Perder la fecha para notificar o enviar tu prueba de pérdida es grave, pero casi nunca significa que ya perdiste tu reclamo. En cambio, perder el plazo para demandar sí puede dejarte sin opciones legales. Texas trata estos dos escenarios de manera distinta y es importante conocer la diferencia antes de decidir qué hacer.
Plazos de notificación y prueba de pérdida, basados en la póliza
La mayoría de las pólizas de seguro en Texas exigen una notificación “pronta” o “oportuna” de una pérdida. Las presentaciones de prueba de pérdida muchas veces deben presentarse dentro de 30 a 90 días, dependiendo de la póliza. Dejar pasar estas fechas no anula automáticamente tu reclamo.
Las cortes de Texas generalmente exigen que las aseguradoras demuestren que sufrieron un perjuicio real por la notificación tardía, antes de poder negar el reclamo solo por eso. Si la aseguradora sigue investigando, haciendo preguntas o comunicándose contigo después del plazo, esas acciones pueden respaldar un argumento de renuncia o impedimento (estoppel).
Esto significa que la aseguradora podría haber renunciado a su derecho de usar la notificación tardía en tu contra.
Saca tu póliza y encuentra el lenguaje exacto de notificación. Anota la fecha de tu pérdida y la fecha en que la reportaste y guarda cada correo o carta que muestre que la aseguradora se mantuvo involucrada en el reclamo. Algunos preguntan si se requiere un reporte policial para los reclamos de seguro en Texas al reconstruir esta línea de tiempo; en la mayoría de los casos, un reporte ayuda, pero no es estrictamente obligatorio.
Un abogado puede revisar tus comunicaciones y ayudar a determinar si aplica un argumento de renuncia antes de que aceptes una negación como definitiva.
El plazo legal de dos años para demandar
La Sección 16.003 del Código de Procedimientos Civiles y Recursos de Texas (CPRC) te da dos años desde el accidente o la lesión para presentar una demanda por daños personales. Este plazo corre de forma independiente a cualquier plazo de notificación de seguro. El plazo de dos años sigue corriendo aunque negocies, hagas avalúos o estés esperando respuesta de la aseguradora.
Dejar pasar este plazo es mucho más serio que dejar pasar un plazo de notificación de la póliza. Las cortes desechan las demandas fuera de plazo, por moción, y el derecho a impugnar desaparece. Existen excepciones limitadas, como las lesiones que surgen después, la suspensión para menores y reglas especiales para los reclamos contra entidades del gobierno. Las cortes aplican estas de forma estricta.
Si la ventana de dos años se acerca, o acaba de pasar, habla con un abogado, antes de asumir que no se puede hacer nada. Para las familias que enfrentan un choque fatal, se aplican plazos y reglas separados bajo la ley de muerte injusta de Texas.
Cuando tu aseguradora deja pasar su propio plazo
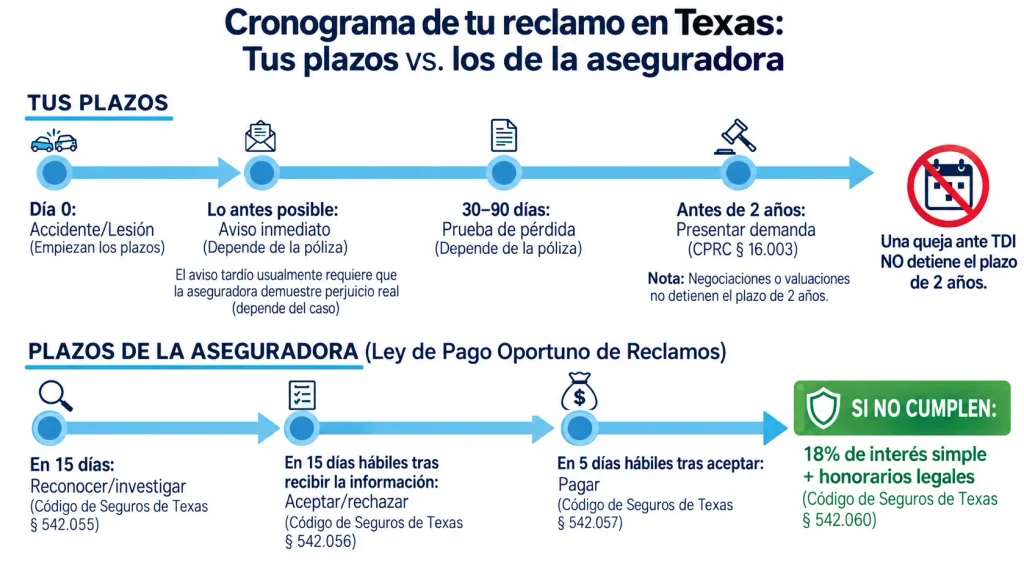
Los plazos corren en ambas direcciones. La Ley de Pago Pronto de Reclamos de Texas (Texas Prompt Payment of Claims Act) impone a las aseguradoras reglas estrictas de tiempo una vez que presentas un reclamo. Muchas personas no conocen estas reglas, hasta que han estado esperando semanas por una respuesta.
Bajo la Sección 542.055 del Código de Seguros de Texas, una aseguradora debe confirmar tu reclamo y comenzar a investigar dentro de 15 días. Una vez que tiene toda la información que necesita, la Sección 542.056 le exige aceptar o rechazar el reclamo dentro de 15 días hábiles. Después de aceptarlo, la Sección 542.057 exige el pago dentro de 5 días hábiles.
La Sección 542.060 del Código de Seguros de Texas impone una penalización de interés anual del 18% sobre los montos de reclamo sin pagar cuando una aseguradora viola estos plazos, además de responsabilidad por los honorarios de tu abogado. La penalización aumenta desde la fecha de la violación y corre como interés simple hasta que se resuelva el reclamo, un cálculo que las cortes aplican hasta la fecha de la sentencia. Esto puede darte una ventaja importante.
Si crees que tu aseguradora ha dejado pasar estos plazos, puedes presentar una queja a través del portal del Departamento de Seguros de Texas. Una queja pendiente ante el TDI no detiene el plazo de dos años para presentar la demanda, así que rastrea ambos plazos, uno junto al otro. Es común que los reclamos se retrasen o se nieguen después de un accidente de auto, pero las reglas de pago rápido pueden ayudarte a reactivar tu caso.
Pasos a seguir después de dejar pasar un plazo
Respira. Un plazo vencido no siempre pone fin a tu reclamo, pero tus siguientes movimientos importan. Sigue estos pasos en orden, para que sepas exactamente en qué posición estás.
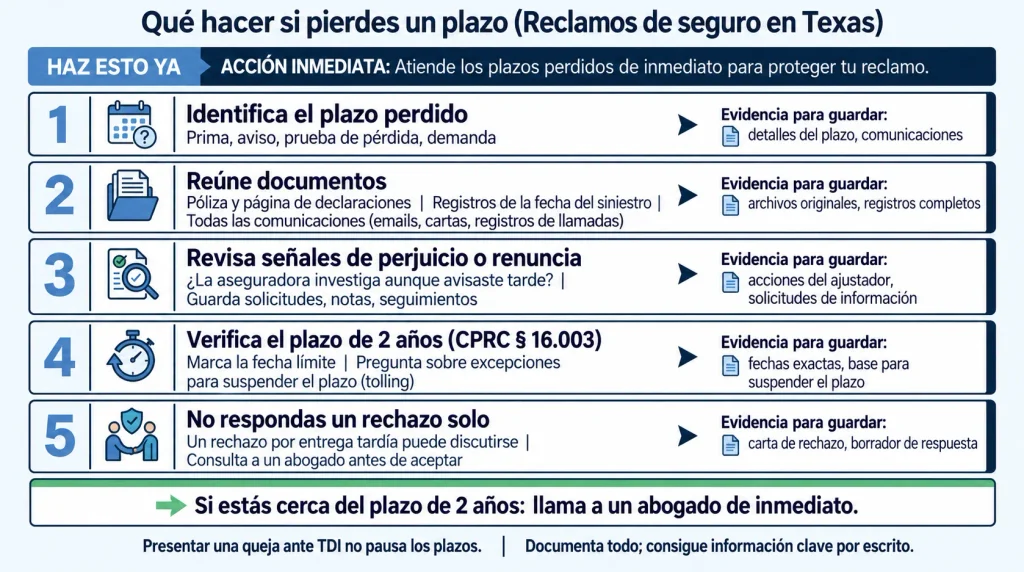
- Identifica qué plazo dejaste pasar. El plazo de notificación de la póliza, el de prueba de pérdida, y el plazo estatutario de dos años, cada uno conlleva consecuencias distintas. Saber cuál aplica te dice cuánto espacio tienes para trabajar.
- Reúne tus documentos. Saca tu póliza, los registros de la fecha de pérdida, cada correo y carta hacia y desde tu aseguradora, y cualquier cosa que muestre que la aseguradora siguió trabajando en el reclamo después del plazo.
- Considera el perjuicio y la renuncia. Si la aseguradora en realidad no se vio perjudicada por tu notificación tardía y siguió investigando, esos hechos te ayudan a defenderte de una negación.
- Revisa el plazo de dos años. Dentro de la ventana, todavía puedes presentar una demanda. Fuera de ella, pregúntale a un abogado si aplica alguna regla de suspensión, antes de rendirte.
- Habla con un abogado antes de responder a una carta de negación. Una negación que cite una presentación tardía no siempre es válida bajo la ley de Texas.
Si el otro conductor no tenía cobertura, tu propia póliza podría entrar en juego. Nuestra guía sobre accidentes con motorista sin seguro explica cómo funciona esa cobertura y los plazos relacionados con ella.
Habla con un abogado de seguros de Texas
Perder un plazo de seguro puede parecer el final, pero muchas veces todavía hay opciones. Muchas aseguradoras esperan que las personas dejen de intentar después de una carta de rechazo. No te rindas.
Angel Reyes & Associates ha representado a clientes de Texas en casos de lesiones y seguros durante más de 30 años y reporta haber recuperado más de $1,000 millones de dólares para sus clientes. Trabajamos con honorarios contingentes, así que no hay ningún costo a menos que ganemos y ofrecemos consultas gratuitas para ayudarte a entender en qué posición realmente estás. Contáctanos hoy mismo para hablar sobre tu situación antes de asumir que tus derechos ya no existen.
Los resultados anteriores no garantizan resultados futuros.
Preguntas frecuentes sobre plazos de seguro
¿Todavía puedo repararme el carro, si mi póliza se venció antes del accidente?
Si tu póliza ya se había vencido, cuando ocurrió el accidente, la cobertura no aplica a esa pérdida. Un periodo de gracia solo protege los reclamos que ocurren mientras el periodo de gracia está activo, no después de que ha vencido.
¿El plazo de dos años también aplica a los reclamos por daño a la propiedad en Texas?
La ley de Texas te da dos años para demandar por daño a la propiedad, bajo la Sección 16.003 del CPRC, el mismo plazo de prescripción que aplica a los reclamos por lesiones personales. Ese plazo comienza en la fecha en que ocurrió el daño, no en la fecha en que tu aseguradora niega el reclamo.
¿Qué es un formulario de prueba de pérdida, y cuándo normalmente se debe presentar?
Un formulario de prueba de pérdida es una declaración jurada que presentas a tu aseguradora y que documenta los detalles y el monto en dólares de tu pérdida. La mayoría de las pólizas de Texas establecen un plazo de 30 a 91 días, después de la pérdida, pero la ventana exacta depende del lenguaje específico de tu póliza.
¿Puedo reabrir un reclamo de seguro en Texas, después de aceptar una compensación?
Firmar una liberación normalmente cierra el reclamo de forma permanente, así que reabrirlo después es muy difícil. Si todavía no has firmado una liberación, el reclamo podría seguir siendo negociable, incluso si ya aceptaste un pago parcial.
¿Presentar una queja ante el TDI pausa algún plazo de mi reclamo?
Una queja presentada ante el Departamento de Seguros de Texas no suspende el plazo de prescripción de dos años ni ningún plazo establecido en la póliza. Debes rastrear todos los plazos legales y contractuales por separado mientras tu queja está en revisión.
About the Authors

Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...