¿Qué es la cobertura de renta de auto?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Revisa tu hoja de declaraciones y endoso antes de rentar un auto.
- Compara el costo diario y total del arriendo con los dos límites de tu póliza.
- Guarda facturas y fechas para revisar gastos pendientes y el deducible.
Si tu auto quedó en el taller después de un choque en Texas, quizá necesites otro para ir al trabajo mientras el seguro del otro conductor investiga quién tuvo la culpa. La cobertura de renta de auto de tu propia póliza puede ayudarte a pagar transporte temporal sin esperar esa decisión, siempre que el choque cumpla las condiciones de tu seguro. El pago depende de los límites y los días autorizados.
¿Qué cubre el endoso de renta de auto de tu propia póliza?
Esta cobertura opcional puede pagar la renta de un auto después de un choque cubierto. Algunas pólizas también admiten otros medios de transporte. Las condiciones están en el endoso, el documento que agrega o modifica una cobertura de tu póliza.
La culpa del otro conductor, por sí sola, no activa el beneficio. El Departamento de Seguros de Texas explica esta cobertura y la distingue de la protección por daños al auto arrendado.
Busca «reembolso de arriendo», «renta», «alquiler» o «gastos de transporte» en tu hoja de declaraciones, donde se resumen tus coberturas y límites. Después, pide el endoso y confirma que estaba vigente para el auto involucrado cuando ocurrió el choque y qué gastos admite. La guía de seguros de auto de Texas explica qué información aparece en la hoja de declaraciones.
El seguro de auto que ofrece la empresa arrendadora es una cuestión distinta.
¿Cómo consigues transporte sin esperar el seguro del otro conductor?
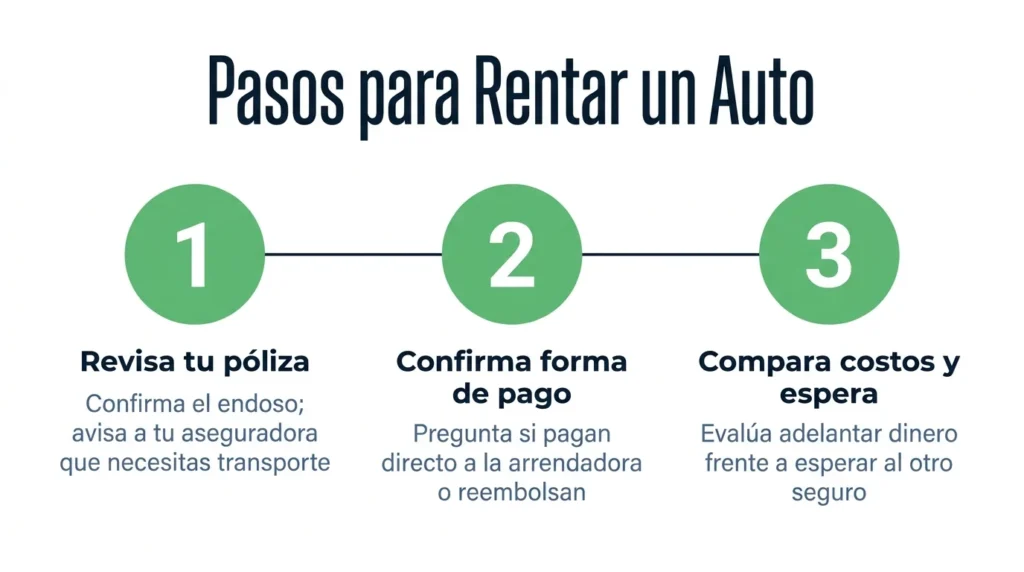
Si tu póliza y el choque cumplen los requisitos, puedes presentar un reclamo a tu propio seguro mientras la otra parte investiga la responsabilidad. Tu seguro todavía debe revisar y autorizar el arriendo; acudir a la aseguradora puede ahorrarte la espera, pero no asegura un pago inmediato. Progressive explica esta opción de usar tu propia cobertura.
- Revisa la hoja de declaraciones y el endoso. Luego avisa a tu aseguradora que necesitas transporte y pregunta desde cuándo autoriza el arriendo y por cuánto tiempo.
- Pregunta si el seguro pagará directamente a la arrendadora o si tendrás que pagar primero y enviar recibos. Confirma quién cubre el depósito y los cargos adicionales. GEICO describe ambas formas de pago en su proceso; la tuya puede ser diferente.
- Compara la autorización de tu aseguradora y el dinero que tendrías que adelantar con la opción de esperar a la otra compañía. Si necesitas transporte ahora, esta comparación te ayuda a decidir si puedes usar tu cobertura mientras continúa la investigación.
Si el choque también plantea otras dudas sobre tu reclamo, puedes consultar información sobre accidentes de auto en Texas.
¿Cuánto pagará la cobertura frente al precio de renta de auto?
El endoso puede fijar un límite por día y otro total. También importan los gastos que admite y los días autorizados. Por eso, compara una cotización desglosada con ambos límites antes de reservar; pregunta si incluye impuestos, cargos y opciones adicionales.
La Oficina del Asesor Público de Seguros de Texas recomienda revisar esos topes. Confirma con tu aseguradora cuáles de los cargos de la cotización cubrirá tu póliza.
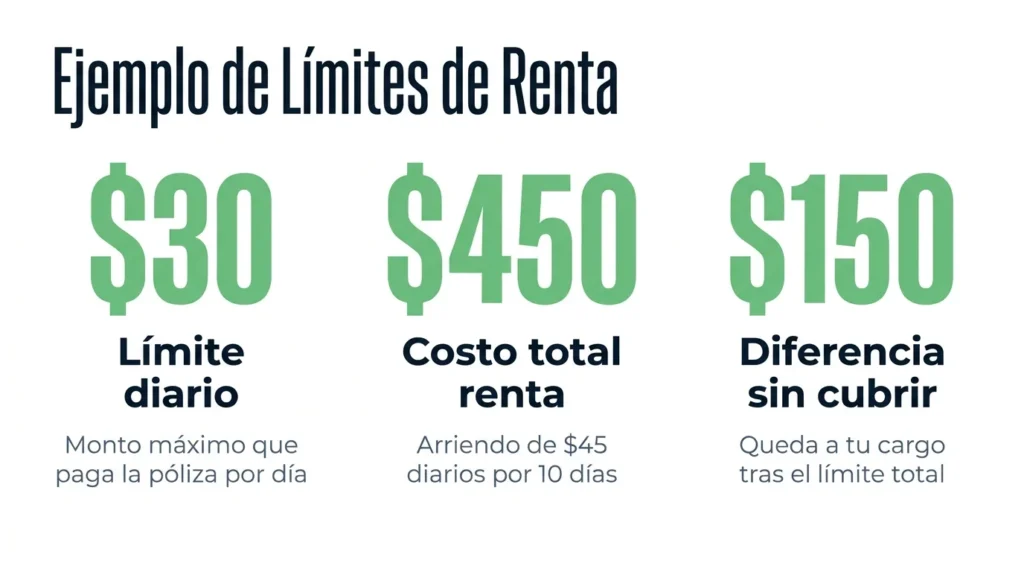
Por ejemplo, en un cálculo hipotético, si tu límite es de $30 diarios, el costo del arriendo admitido es de $45 diarios y te autorizan 10 días, el arriendo suma $450. Si el límite total disponible alcanza, la póliza pagaría hasta $300 y quedarían $150 de diferencia, antes de cualquier cargo no cubierto.
Tener dinero disponible bajo el límite total no elimina el límite diario. Este ejemplo no representa un precio de mercado ni un mínimo exigido por Texas.
Pregunta también qué protección tendrías si se daña el auto arrendado mientras lo conduces. Esa protección es distinta del reembolso del precio de la renta de auto.
¿Por cuánto tiempo puedes usar el auto rentado?
Tu seguro puede pagar dentro de los límites del endoso durante el tiempo razonable para reparar o reemplazar tu auto. Tener días disponibles no significa que los pagará todos. Si tu aseguradora declara la pérdida total del auto, es decir, decide que no se reparará bajo el reclamo, pide que te indique hasta qué fecha autoriza el arriendo y qué condición de la póliza aplica.
Pide por escrito las fechas de inicio, cualquier extensión y fecha de término del pago. Guarda la fecha en que el auto entró al taller, los estimados, los avisos sobre piezas o daños adicionales y la fecha en que terminó la reparación. Si hubo pérdida total, conserva también el aviso y las comunicaciones sobre la renta del auto.
Esos documentos ayudan a explicar cuánto tiempo necesitaste transporte. La guía del Departamento de Seguros de Texas vincula el pago con el tiempo razonable para reparar o reemplazar el vehículo.
¿Puedes reclamar la diferencia y el deducible al conductor responsable?
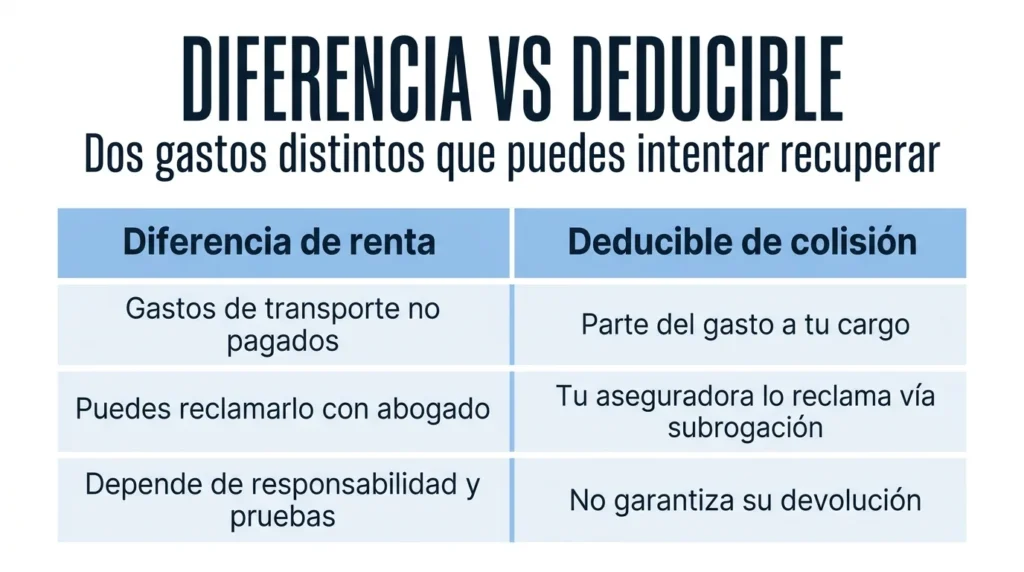
Un abogado puede revisar si corresponde reclamar al responsable los gastos razonables de transporte que tu endoso no pagó y el deducible de colisión, la parte del gasto cubierto que queda a tu cargo según la póliza. Son dos gastos distintos. La posibilidad de recuperarlos depende, entre otras cosas, de la responsabilidad por el choque, los pagos ya recibidos y las pruebas de por cuánto tiempo necesitaste el auto.
Tu aseguradora puede intentar cobrar al responsable lo que pagó mediante subrogación. Según el Departamento de Seguros de Texas, también puede intentar recuperar tu deducible. Eso no garantiza que te lo devuelvan.
Un abogado puede revisar lo que aún no se pagó y coordinar el reclamo con los pagos existentes, sin cobrar dos veces el mismo gasto.
La pérdida de uso es el daño por no poder usar tu vehículo durante un período razonable. La Corte Suprema de Texas trató ese daño en J&D Towing, incluso ante una pérdida total, pero exigió pruebas y un período razonable para reemplazar el vehículo. Esa decisión no amplía los límites de tu endoso ni fija un número de días de arriendo para todos los casos.
Para revisar el monto pendiente, reúne tu hoja de declaraciones, el endoso, las facturas desglosadas de arriendo, el comprobante del deducible, los pagos recibidos y las fechas de reparación o pérdida total. Separa lo que ya pagaron de lo que sigue pendiente.
Habla con Angel Reyes & Associates sobre tus opciones
Si necesitas ayuda para entender tu cobertura y los gastos que quedaron a tu cargo, solicita una consulta gratuita con Angel Reyes & Associates para hablar sobre tus opciones después del choque. Ten a la mano tu póliza, las facturas y las fechas relevantes para revisar las posibles reclamaciones.
Los resultados anteriores no garantizan resultados futuros.
Estas respuestas aclaran dudas al revisar tu cobertura de arriendo y los gastos que podrías tener que pagar.
Preguntas frecuentes
¿Todas las pólizas de auto en Texas incluyen cobertura de la renta de auto?
No. Es una cobertura opcional; revisa tu hoja de declaraciones y el endoso para confirmar que tu auto la tenía cuando ocurrió el choque.
¿Puedo usar mi cobertura aunque la otra aseguradora todavía investigue la culpa?
Sí, puedes presentar la reclamación a tu propia aseguradora mientras la otra investiga, siempre que tu póliza y el choque cumplan las condiciones. Tu compañía aún debe revisar y autorizar la renta de auto.
¿El límite total disponible puede cubrir lo que exceda mi límite diario?
No. El límite diario sigue aplicándose aunque quede dinero bajo el total, por lo que la diferencia puede quedar a tu cargo.
¿La cobertura paga el arriendo hasta que compre otro auto si el mío es pérdida total?
No necesariamente. El pago está sujeto al tiempo razonable para reemplazar el auto y a las condiciones y topes del endoso; pide por escrito la fecha en que termina la autorización.
¿El deducible de colisión es lo mismo que la diferencia de arriendo?
No. El deducible es la parte del gasto cubierto por colisión que queda a tu cargo; la diferencia de arriendo es el costo que supera lo que paga el endoso. Un abogado puede revisar ambos para determinar si corresponde reclamarlos al responsable, sin garantizar su recuperación.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel founded the firm in 1993, which has gone on to help over 70,000 injury victims recover more than $1 billion. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...