Cómo manejar un reclamo de accidente de auto con Farm Bureau


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Identifica de quién es la póliza antes de aplicar plazos o pedir información de cobertura.
- Guarda el número de reclamo, las cartas, y las fechas de cada solicitud y respuesta.
- Revisa qué cubre la oferta y cualquier liberación antes de firmar un acuerdo.
Después de un choque, quizá tengas que resolver gastos de reparación o atención médica mientras esperas una respuesta de Farm Bureau. Primero identifica si reclamas bajo tu propia póliza o contra otro conductor asegurado por Texas Farm Bureau. Esa diferencia determina qué cobertura y qué plazos de Texas pueden aplicarse.
Luego reporta el accidente, guarda las pruebas y registra cada comunicación para dar seguimiento al reclamo.
¿Reclamas bajo tu propia póliza o contra otro conductor asegurado por Farm Bureau?
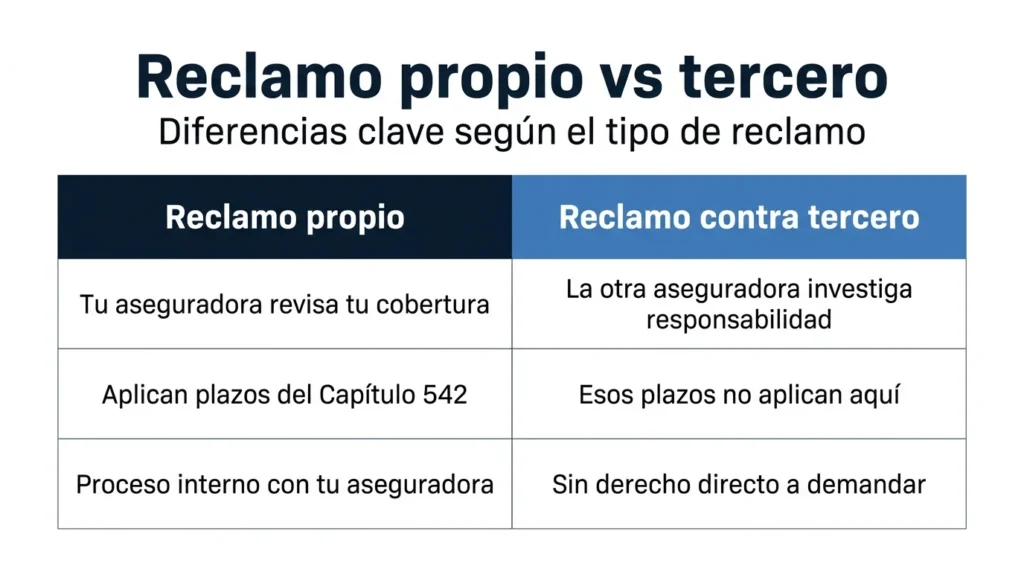
Si tienes una póliza de Texas Farm Bureau, revisa qué cobertura contrataste antes de pedir un pago. Si el otro conductor tiene esa póliza, presentas un reclamo contra el seguro de esa persona: la compañía investigará la responsabilidad y la cobertura, y representará los intereses de su asegurado. OPIC explica esta diferencia entre reclamos propios y contra terceros.
La hoja de declaraciones resume la entidad aseguradora, los vehículos, las coberturas, los límites y el deducible, es decir, la parte de ciertos gastos que pagarías tú. Compárala con la póliza y sus modificaciones. Texas Farm Bureau ofrece distintas coberturas de auto, pero su lista de productos no indica cuáles tienes tú.
Si reclamas contra el otro conductor, pide por escrito que te aclaren qué cobertura están evaluando.
Si cuentas con cobertura de colisión en tu propio seguro, puedes preguntar si conviene usarla mientras se investiga al otro conductor. Podrías tener que pagar un deducible; recuperarlo después dependerá de las circunstancias.
La membresía está ligada al acceso para comprar una póliza de Texas Farm Bureau, según su información de membresía. No necesitas afiliarte para reclamar contra un conductor asegurado por la compañía. La cuota de membresía varía por condado; consulta las condiciones de compra con un agente.
Como contexto, el informe de mercado del Departamento de Seguros de Texas (TDI) de 2025 ubica a Texas Farm Bureau Mutual Group en el séptimo puesto, con 3.05 % de las primas directas suscritas de auto particular en Texas, equivalentes a $1,080,552,896. Esa cifra mide primas del grupo, no cantidad de conductores ni resultados de reclamos.
Cómo reportar el choque y organizar el reclamo
Puedes reportar el choque a Texas Farm Bureau al 1-800-266-5458, con recepción de reportes las 24 horas, o contactar a un agente. Consulta las instrucciones actuales de Texas Farm Bureau para reportarlo.
Para reclamos por daños, la compañía describe la asignación de un ajustador, la persona que investiga los daños y evalúa la solicitud para la aseguradora. Después vienen la revisión de cobertura, el contacto, la inspección, la estimación y el posible pago sujeto a las condiciones del reclamo. Esta secuencia no garantiza la aceptación de un reclamo por lesiones, ni que todos los reclamos tienen la misma duración.
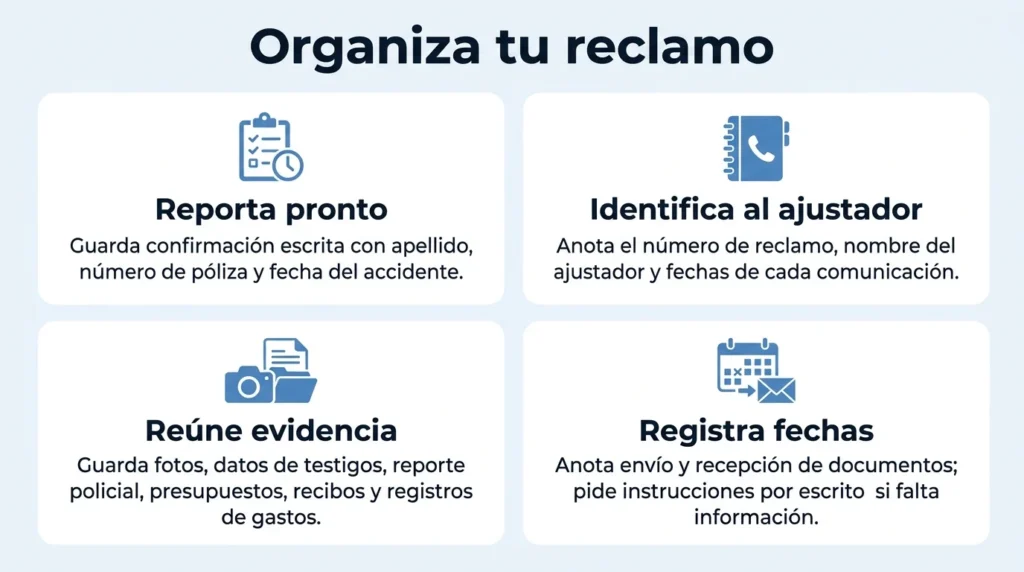
Para mantener tu registro en orden:
- Reporta pronto y guarda una confirmación escrita. El formulario inicial pide el apellido del asegurado o nombre del negocio, número de póliza y fecha del accidente. Si no conoces el número de póliza del otro conductor, llama y pide instrucciones.
- Pide el número de reclamo, junto con el nombre y contacto del ajustador. Anota cuándo hablaron y conserva los mensajes, cartas y solicitudes que te envío.
- Reúne lo que respalda tu solicitud. Guarda fotos, datos de testigos, número del reporte policial si existe, presupuestos, recibos y registros pertinentes de lesiones y gastos. El ajustador puede inspeccionar el auto o evaluar fotografías; los documentos necesarios dependen del reclamo.
- Registra fechas de envío y recepción. Si falta información, pide que te indiquen por escrito específicamente qué necesitan y para qué, y guarda tu respuesta.
Si te solicitan una declaración grabada o una autorización amplia para obtener expedientes médicos, pregunta qué buscan verificar y cómo se relaciona con el reclamo. Si usas tu propia póliza, revisa también las obligaciones de cooperación que establece. TDI recomienda documentar daños y comunicaciones para poder aclarar desacuerdos.
Qué plazos y reglas de Texas se aplican a tu reclamo
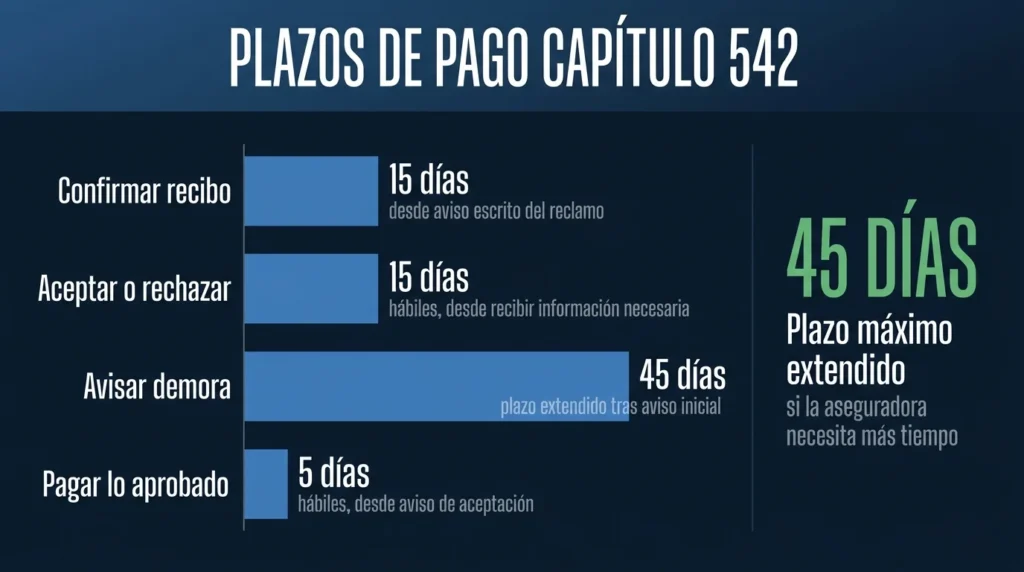
Los plazos de pago oportuno del Capítulo 542 del Código de Seguros de Texas se aplican a reclamos propios pagaderos al asegurado o beneficiario, con condiciones y excepciones. No apliques esta tabla al reclamo contra el seguro del otro conductor. Para revisar un plazo, identifica primero el tipo de reclamo y conserva el aviso escrito y los comprobantes de recepción.
|
Pasos en un reclamo propio |
Plazo general |
|
Confirmación del recibo, iniciación de la investigación y solicitación de información |
15 días desde que la aseguradora recibe el aviso escrito del reclamo (§542.055). |
|
Comunicación por escrito si acepta o rechaza el documento |
15 días hábiles desde que recibe la información necesaria para acreditar la pérdida (§542.056). |
|
Avisar si necesita más tiempo |
Debe avisarte y explicártelo dentro del plazo inicial; luego tiene hasta 45 días naturales desde ese aviso para decidir (§542.056). |
|
Pagar lo aprobado |
5 días hábiles desde el aviso de aceptación, o desde que cumplas el acto del que dependa el pago (§542.057). |
Los días hábiles excluyen sábados, domingos y feriados reconocidos por Texas. La ley prevé excepciones; estos pasos no fijan cuánto durará todo el reclamo. Compara en tu cronología la fecha del aviso escrito, la recepción de documentos, las solicitudes, la decisión y el pago, según corresponda.
El §541.060 del Código de Seguros de Texas prohíbe ciertas prácticas respecto del reclamo de un asegurado o beneficiario. Entre ellas están tergiversar hechos o condiciones de cobertura, rechazar sin una investigación razonable, y no intentar un acuerdo pronto y justo cuando la responsabilidad de la aseguradora esté razonablemente clara.
Si reclamas contra el conductor asegurado, esa sección no te concede el derecho a demandar a su aseguradora. Una demora o una oferta baja, por sí sola, tampoco demuestra una infracción.
Qué revisar si el choque ocurrió en un entorno rural o agrícola
Si el choque involucró un remolque, maquinaria, un vehículo de trabajo o ganado, aclara quién era dueño del bien, quién lo operaba, y para qué actividad se usaba. Esos datos ayudan a identificar qué hechos y pólizas deben revisarse; estar en una zona rural no cambia por sí solo los plazos legales ni determina la responsabilidad.
Guarda fotos e identificación del vehículo, remolque o equipo, además de los datos del negocio si los conoces. Texas Farm Bureau describe posibles coberturas para granjas y ranchos que dependen de la póliza concreta. Una cobertura para un animal no responde por sí misma a la pregunta de quién debe pagar las lesiones de un conductor que chocó con ganado.
Cómo revisar una oferta y decidir si necesitas ayuda legal
Antes de aceptar, pide la carta de oferta y un desglose por escrito. Compara lo propuesto con los presupuestos, recibos, gastos y necesidades médicas que conozcas. Si la oferta exige una liberación, es decir, un acuerdo para renunciar a ciertos reclamos posteriores, revisa cuáles incluye antes de firmar. Considera también las necesidades médicas futuras que conozcas.
Puedes consultar a un abogado si hay lesiones importantes, responsabilidad o cobertura discutida, dudas sobre la liberación, o retrasos documentados que no sabes cómo evaluar.
Para preparar una consulta con abogados de accidentes de auto en Texas, reúne el número de reclamo, la correspondencia del ajustador, tu cronología y la oferta. Si reclamas bajo tu póliza, añade la hoja de declaraciones.
También puedes presentar una queja escrita ante TDI. La guía de seguro de auto de TDI aclara que el departamento no decide quién causó el choque ni cuánto valen tus daños.
Habla con Angel Reyes & Associates sobre tu reclamo
Si necesitas entender la oferta, la cobertura o los pasos que siguen, Angel Reyes & Associates puede revisar contigo los documentos del choque en una consulta gratuita. Reúne tu número de reclamo, las comunicaciones y las fechas clave, luego usa el formulario en español para solicitar una consulta gratuita.
Cada caso es distinto. Los resultados anteriores no garantizan resultados futuros.
¿Estás todavía confundido sobre un reclamo con Farm Bureau? Aclara estas dudas al preparar tu reclamo:
¿Necesito ser miembro de Texas Farm Bureau para reclamar contra uno de sus asegurados?
No necesitas afiliarte para presentar un reclamo contra un conductor asegurado por Texas Farm Bureau. La membresía está ligada al acceso para comprar sus seguros, no al derecho de un tercero a reportar un choque.
¿Qué hago si no conozco el número de póliza del otro conductor al reportar el choque?
Llama a Texas Farm Bureau al 1-800-266-5458 y pide instrucciones para reportar el choque con los datos que tengas. Su formulario inicial solicita el número de póliza, pero no debes inventarlo si no lo conoces; guarda una confirmación escrita del reporte y pide tu número de reclamo.
¿Puedo usar mi cobertura de colisión mientras se investiga la responsabilidad del otro conductor?
Puedes preguntar a tu propia aseguradora si la cobertura de colisión de tu póliza se aplica mientras se investiga el reclamo contra el otro conductor. Revisa tu hoja de declaraciones para conocer el deducible; su posible recuperación depende de lo que ocurra después con el reclamo.
¿Qué puedo preguntar si el ajustador solicita una declaración grabada o una autorización médica amplia?
Pregunta para qué necesita esa información y cómo se relaciona con la cobertura o los daños que se están evaluando. Si reclamas bajo tu propia póliza, revisa también las obligaciones de cooperación que establece antes de responder.
¿Puede TDI resolver una disputa sobre quién causó el choque o sobre el valor de la oferta?
No. Puedes presentar una queja escrita ante el Departamento de Seguros de Texas (TDI), pero el departamento no decide quién causó el choque ni cuánto valen tus daños.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel founded the firm in 1993, which has gone on to help over 70,000 injury victims recover more than $1 billion. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...