¿El seguro cubre un parabrisas roto después de un choque?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Si otro conductor causó el choque, su seguro puede pagar el vidrio sin cobrar tu deducible.
- Si usas tu propia póliza, revisa la cobertura, sus endosos y el deducible aplicable.
- Pide un presupuesto con la recalibración necesaria y compáralo con la oferta del seguro.
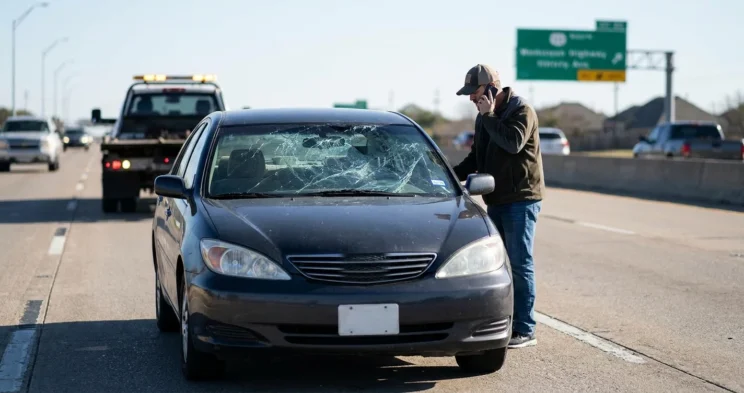
Después de un choque, una grieta en el parabrisas puede dejarte con una pregunta más sobre los gastos: ¿quién pagará el cambio? Sí, el seguro puede cubrir el vidrio, ya sea mediante el seguro del conductor que causó el choque o una cobertura de tu propia póliza. La cobertura que se use también determina si tendrás que pagar un deducible, es decir, la parte del costo que te corresponde cuando usas tu propio seguro.
¿Qué seguro puede pagar el parabrisas roto en un choque?
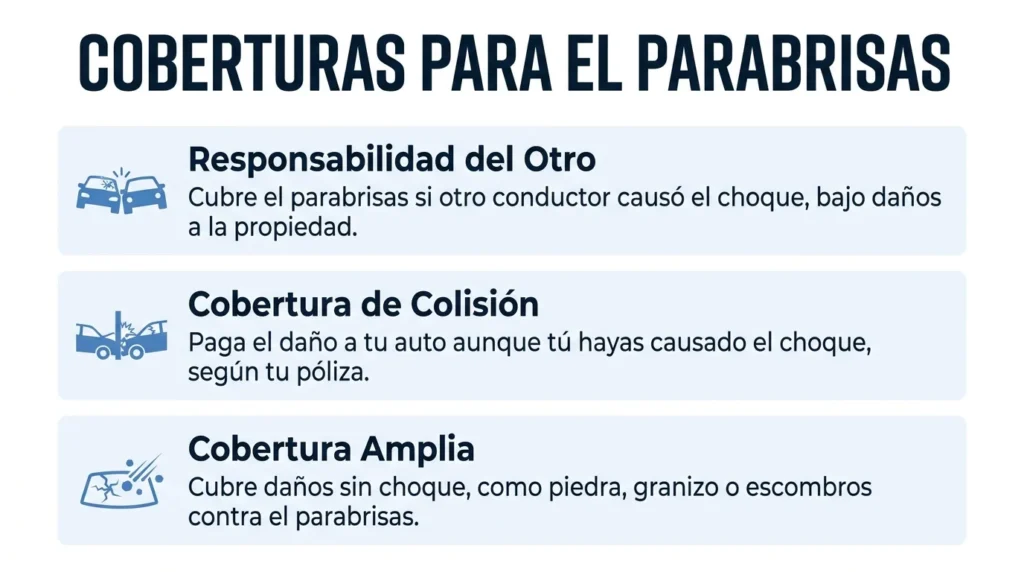
Si otro conductor causó el choque, puedes reclamar el daño del parabrisas a su aseguradora bajo la responsabilidad por daños a la propiedad. Esa cobertura paga los daños que el asegurado cause al auto de otra persona. La responsabilidad civil de tu propia póliza no paga el vidrio de tu auto, como se desprende de la explicación de coberturas de la Oficina del Asesor Público de Seguros de Texas.
Si contrataste cobertura de colisión, que cubre daños a tu auto por un choque, también puedes acudir a tu aseguradora aunque tú hayas causado el accidente. El pago depende de la póliza y del daño que puedas documentar. La guía del Departamento de Seguros de Texas explica cómo funcionan estas coberturas.
El tratamiento concreto de una rotura de vidrio puede variar entre contratos. Pide a la aseguradora que identifique la cobertura y la cláusula que se aplica a tu parabrisas.
Si sufriste lesiones además del daño al vidrio, puedes informarte sobre la ayuda legal después de un choque. Para revisar el pago del parabrisas, empieza por distinguir cuál aseguradora recibirá el reclamo.
¿Cambia la cobertura si el vidrio se rompe por una piedra o por granizo?
Sí. Si contrataste cobertura amplia, esta puede cubrir ciertos daños distintos de un choque, como los causados por granizo, piedras o escombros proyectados contra el parabrisas. La explicación de Farmers sobre daños al parabrisas describe estos supuestos. Golpear con el auto un objeto que está en la vía es un hecho diferente; describe a la aseguradora exactamente cómo se rompió el vidrio.
Tampoco supongas que toda rotura durante un choque debe clasificarse únicamente como colisión. Una póliza de auto de Texas publicada por Apollo trata la rotura de vidrio entre los daños distintos de colisión, pero permite elegir colisión cuando sucede durante un choque. Es un ejemplo de contrato, no una regla para todas las pólizas de Texas.
Revisa la página de coberturas y los endosos, que son cambios o añadidos a tu póliza, y pregunta qué disposición usa tu aseguradora. No des por hecho que vivir en Texas te da derecho a un reemplazo gratuito: el costo para ti depende de la cobertura, el deducible y las condiciones de tu contrato.
¿Tienes que pagar un deducible por el parabrisas?
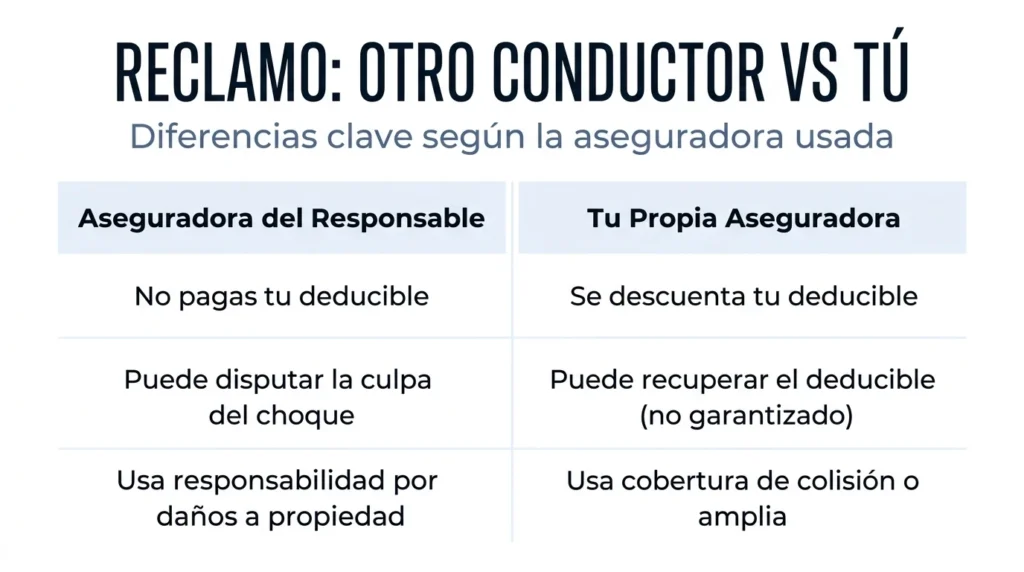
Si reclamas a la aseguradora del conductor responsable, no pagas el deducible de tu propia póliza. La guía del Departamento de Seguros de Texas distingue ese reclamo del que presentas bajo tu propio seguro.
Eso no asegura que la compañía del otro conductor acepte todo el reclamo. Puede discutir quién causó el choque o tener límites de cobertura insuficientes, como explica la Oficina del Asesor Público de Seguros de Texas sobre reclamos contra terceros.
Si usas tu propio seguro, la aseguradora puede descontar el deducible que figure en tu póliza aunque tú no hayas causado el choque. Después podría intentar recuperar lo pagado del otro conductor; la devolución de tu deducible es posible, pero no está garantizada. Si la otra compañía niega el reclamo, pídele la razón por escrito, como recomienda el Departamento de Seguros de Texas al tratar con esa aseguradora.
En Texas, reparar una grieta y reemplazar todo el parabrisas pueden recibir un trato distinto. Un boletín histórico sobre reparación de vidrios permitió que la aseguradora y el asegurado acordaran omitir el deducible para una reparación; eso no convierte todo reemplazo actual en gratuito. Antes de autorizar el trabajo, pide por escrito la cláusula aplicable, el deducible y las condiciones para que no te lo cobren, si tu contrato contempla esa opción.
¿Debe incluir el presupuesto la recalibración de la cámara?
Sí, si tu vehículo la necesita, pide que el presupuesto incluya la recalibración en un renglón separado. Algunos parabrisas tienen una cámara vinculada a funciones como la ayuda para mantener el carril o el frenado automático. Al cambiar el vidrio, puede ser necesario recalibrar esa cámara, es decir, ajustarla para que funcione correctamente.
El requisito y el procedimiento dependen de la marca, el modelo y el año del auto, como explica Safelite sobre la recalibración de cámaras. Pide al taller que revise las indicaciones del fabricante para tu vehículo y desglose el precio del vidrio, la instalación y la recalibración necesaria. Pregunta quién hará ese trabajo y solicita una constancia cuando termine.
Después, compara el presupuesto del taller con la estimación de la aseguradora. Si esta omite una recalibración necesaria según el fabricante, pide al taller que explique el requisito y solicita al ajustador que revise la estimación. Incluirla en el presupuesto no garantiza que la aseguradora apruebe ese costo.
¿Qué pruebas conviene reunir y comparar antes de aceptar el pago?
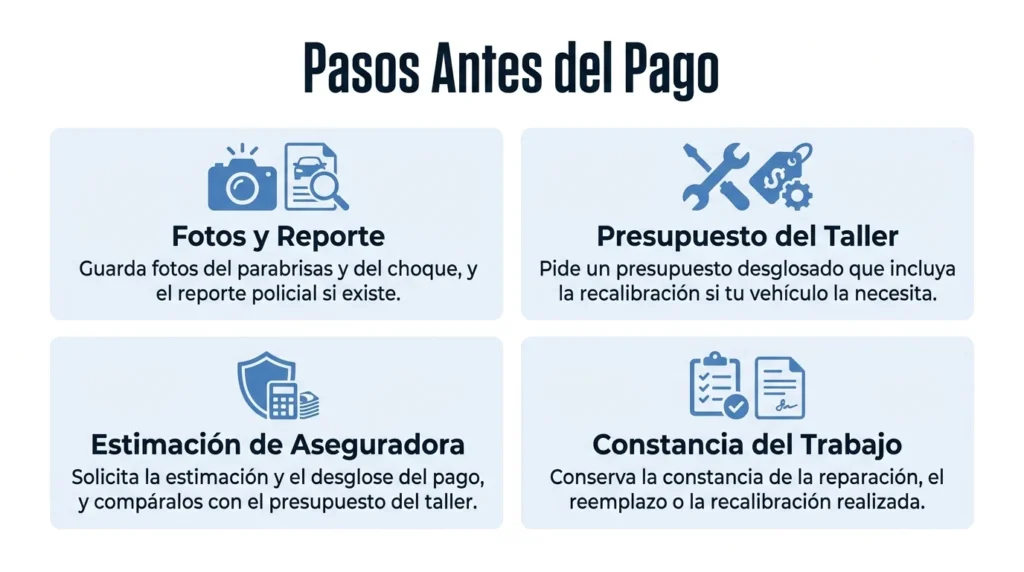
Reúne documentos que permitan comprobar cómo se dañó el vidrio, qué trabajo requiere y qué ofrece pagar la aseguradora. Si el presupuesto y la oferta no coinciden, señalar el trabajo o el costo que falta te permite pedir una explicación concreta.
- Guarda fotos del parabrisas y del lugar del choque. Conserva también el reporte policial si se elaboró.
- Pide al taller un presupuesto desglosado que incluya la recalibración si tu vehículo la necesita.
- Solicita a la aseguradora su estimación y el desglose del pago. Compáralos con el presupuesto del taller: revisa el trabajo incluido, el deducible y los costos excluidos y pide que te explique cualquier diferencia.
- Conserva la constancia de la reparación o del reemplazo y, si corresponde, de la recalibración realizada.
Si también resultaste lesionado, estos documentos te ayudan a aclarar el daño al parabrisas mientras atiendes las demás consecuencias del choque. Antes de aceptar una cifra, pide que te expliquen qué trabajo incluye.
Consulta tus opciones después del choque
Si sufriste lesiones en un choque en Texas y tienes dudas sobre el pago del parabrisas, Angel Reyes & Associates puede revisar contigo lo ocurrido y tus opciones en una consulta gratuita. Lleva las fotos, el reporte si existe, el presupuesto del taller y el desglose de la aseguradora. Los resultados anteriores no garantizan resultados futuros.
Estas respuestas aclaran dudas que pueden surgir al comparar tu póliza, el presupuesto y la respuesta de la aseguradora.
Preguntas frecuentes
¿Puedo usar mi propio seguro si la aseguradora del otro conductor niega la culpa?
Sí, si contrataste cobertura de colisión, puedes presentar un reclamo por el parabrisas a tu aseguradora aunque la otra compañía dispute la responsabilidad. Revisa el deducible y pide que te indiquen qué cobertura y cláusula de tu póliza aplican al vidrio.
¿Tengo garantizada la devolución del deducible si no causé el choque?
No. Si usas tu propia cobertura, tu aseguradora puede descontar el deducible e intentar recuperarlo después del responsable, pero la devolución no está garantizada.
¿Pueden exentar el deducible si reparan el vidrio en vez de reemplazarlo?
Sí, puede existir esa opción si tu contrato la contempla y cumples sus condiciones. Pide a la aseguradora que te confirme por escrito el acuerdo antes de autorizar la reparación; esa opción no significa que también puedas reemplazar el parabrisas sin deducible.
¿Qué hago si la aseguradora no incluyó la recalibración en su estimación?
Pide al taller que compruebe si el fabricante requiere recalibrar la cámara después del reemplazo y que desglose ese trabajo. Si corresponde, solicita al taller que explique el requisito al ajustador y pide una revisión de la estimación.
¿Qué documentos puedo reunir si aún no tengo el reporte del choque?
Guarda fotos del parabrisas y del lugar, el presupuesto desglosado del taller y la estimación o el desglose del pago de la aseguradora. Añade el reporte policial si se elaboró y llega a estar disponible, y conserva la constancia del trabajo realizado.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel founded the firm in 1993, which has gone on to help over 70,000 injury victims recover more than $1 billion. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Spencer Browne
Reviewer
Spencer Browne is a partner at Angel Reyes & Associates and a Board Certified personal injury trial lawyer with nearly 100 jury trials a...