¿Qué cubre la cobertura de daños materiales a terceros?

Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- El mínimo de Texas es $25,000 por colisión para propiedad ajena, no para cada persona.
- Guarda pruebas de reparación, renta y valor del auto para sustentar cada daño reclamado.
- Si el límite del responsable no alcanza, revisa tus coberturas de colisión y UM/UIM.
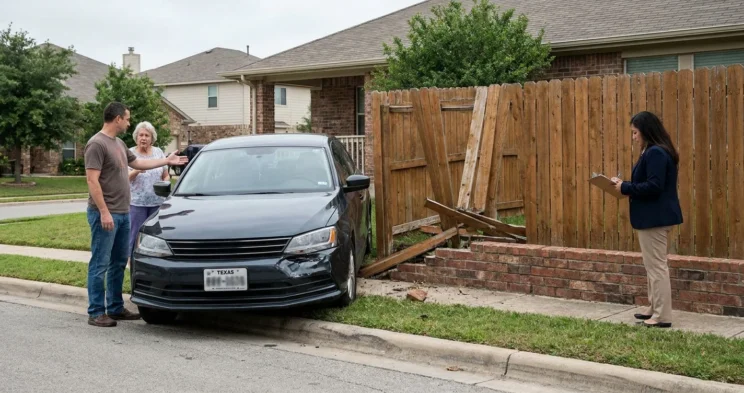
Después de un choque en Texas, quizá te preguntes quién pagará el auto dañado y cuánto dinero hay disponible. La cobertura de daños materiales a terceros del conductor responsable puede pagar los daños que causó a la propiedad ajena, siempre que se establezca su responsabilidad y la póliza cubra el choque. El pago depende también del daño demostrado y del límite disponible.
¿De quién es la propiedad que cubre el seguro y qué daños al auto puede pagar?
Si causas el choque, tu cobertura de responsabilidad civil por daños materiales puede pagar los daños a la propiedad de otras personas, pero no la reparación de tu auto. Si el responsable es otro conductor, tú eres el tercero que puede reclamar ante su aseguradora. A esto suele llamarse seguro contra terceros.
El Código de Transporte de Texas, §601.072(a-1)(3) fija un mínimo de $25,000 por colisión para daños a propiedad ajena. Es un límite para el choque, no una cantidad reservada para cada persona ni un pago garantizado. El conductor puede haber contratado un límite mayor.
Para revisar tu propia póliza, busca la hoja de declaraciones: el resumen de coberturas, límites y deducibles que explica el glosario de seguro de auto del Departamento de Seguros de Texas. El deducible es la parte que te corresponde pagar cuando usas una cobertura propia que lo exige. Si reclamas contra el otro conductor, pide a su ajustador que confirme qué cobertura aplica y cuál es el límite material disponible.
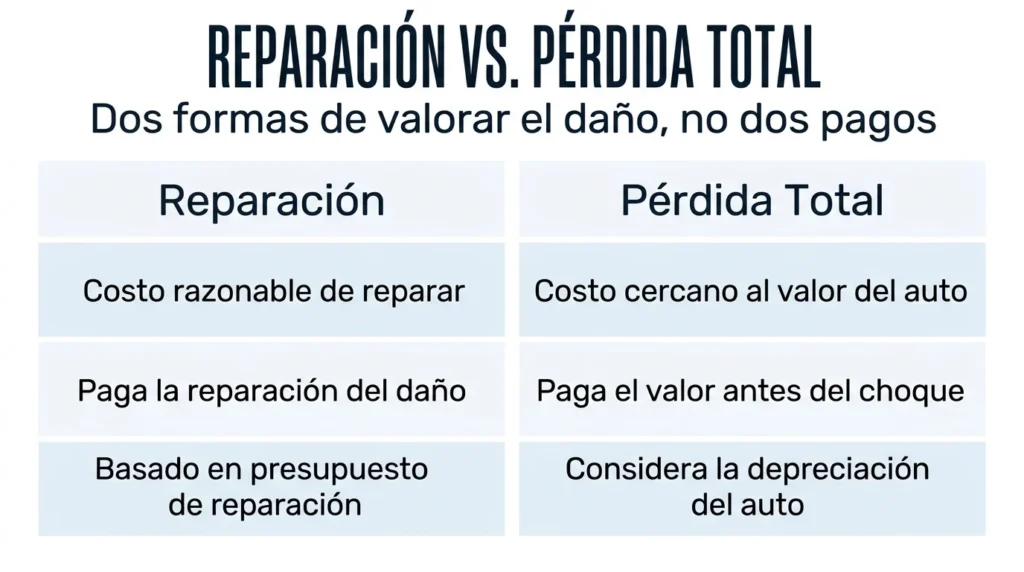
Cuando el daño se puede reparar a un costo razonable, el seguro podría cubrir la reparación. Sin embargo, si el costo de repararlo se acerca al valor actual del auto, la aseguradora puede declararlo pérdida total.
En ese caso, el pago puede corresponder al valor del auto antes del choque, sujeto al límite disponible. Ese valor toma en cuenta la depreciación, es decir, el valor que el auto ha perdido con el tiempo; no equivale necesariamente al precio de un auto nuevo ni al saldo de tu préstamo.
La guía del seguro de auto de Texas explica cómo se evalúan reparaciones y pérdida total. Son dos formas de valorar el daño al mismo auto, no dos pagos completos que se suman.
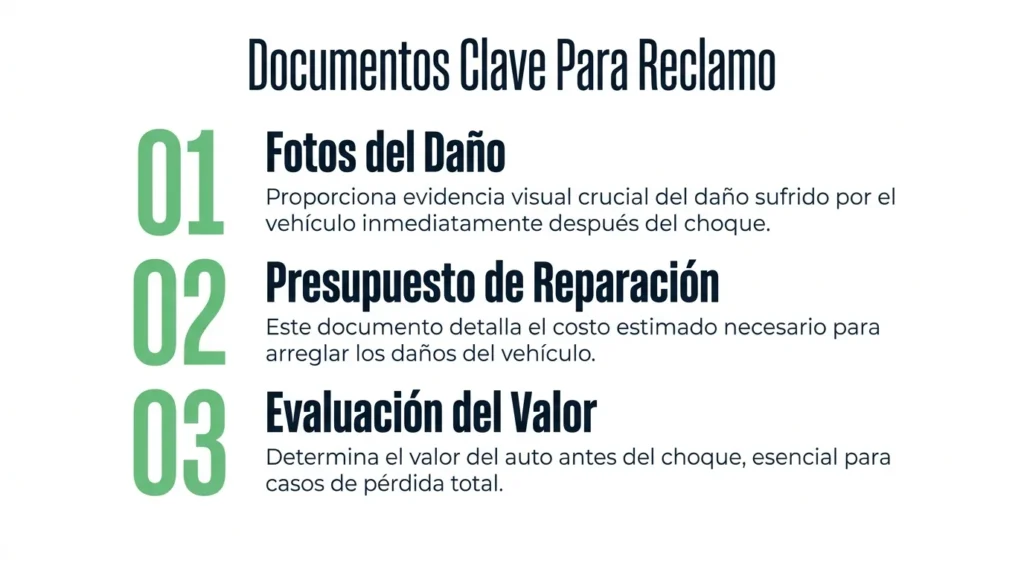
Guarda fotos del daño, el presupuesto de reparación y la evaluación del valor del auto. Si no estás de acuerdo con la cifra, pide al ajustador que te explique qué datos usó. Si necesitas orientación sobre una reclamación por choque, puedes consultar la información para accidentes de auto en Texas.
¿Puede pagar la renta de auto o la pérdida de uso?
Si otro conductor causó el choque, su aseguradora puede pagar el arriendo de un auto durante un periodo razonable de reparación. También puedes reclamar la pérdida de uso, es decir, el daño por no poder usar tu vehículo. La renta es un gasto concreto que puede ayudar a demostrar la pérdida de uso, aunque su pago no es automático.
La guía del Departamento de Seguros de Texas indica que retrasos por piezas o daños adicionales pueden justificar más tiempo de renta. Avisa al ajustador cuando surjan y pregunta qué periodo autoriza y por qué. Si el auto es declarado pérdida total, la guía señala que la aseguradora puede dejar de pagar renta pocos días después de avisarte.
El fin del período de pago de la renta no determina por sí solo el resultado de la reclamación por pérdida de uso. En J&D Towing, LLC v. American Alternative Insurance Corp., la Corte Suprema de Texas reconoció que la pérdida de uso puede reclamarse incluso cuando la propiedad es pérdida total.
Debes demostrar que no poder usar el vehículo fue una consecuencia previsible del choque y cuánto duró esa pérdida, sin basarte en suposiciones. El tiempo reclamado debe limitarse al razonablemente necesario para reemplazarlo.
El caso trató una grúa y una reclamación bajo cobertura de conductor con seguro insuficiente; no establece días de renta iguales para todos los autos.
Conserva recibos, fechas y mensajes sobre la reparación o la búsqueda de reemplazo. Estos documentos ayudan a explicar cuánto tiempo estuviste sin el auto y qué gastos tuviste.
¿Qué pasa si el auto reparado vale menos después del choque?
Puedes reclamar una disminución de valor si, aun reparado, tu auto vale menos en el mercado por el choque y puedes demostrar esa diferencia. Es distinta del costo de reparación y del valor de un auto declarado pérdida total.
El Boletín B-0027-00 del Departamento de Seguros de Texas, emitido en 2000 distingue entre las reclamaciones contra el conductor responsable y las que se presentan ante la propia aseguradora. Señala que el seguro del responsable puede estar obligado a compensar la pérdida de valor del vehículo, incluso después de repararlo, siempre que esa pérdida sea demostrable. Sin embargo, no establece un porcentaje fijo ni exige ese pago en todas las reclamaciones.
Si usas tu propia cobertura de daños, el boletín no exige por sí solo ese pago tras una reparación completa. Bajo la cobertura de conductor sin seguro o con seguro insuficiente, el análisis puede ser distinto según la póliza. Guarda los documentos de reparación y pide que te expliquen la valoración para identificar la diferencia que reclamas.
¿Qué ocurre si varias personas reclaman el mismo límite?
El límite mínimo de daños materiales en Texas corresponde a la colisión, aunque varios dueños hayan sufrido daños. Según el Código de Transporte de Texas, §601.073(e), los acuerdos de buena fe por reclamaciones cubiertas se pueden descontar de las cantidades mínimas que establece la ley.
Si otros propietarios ya recibieron pagos, puede quedar menos para tu reclamación. La ley citada no promete un reparto igual ni prioridad automática a quien reclame primero.
Pregunta al ajustador si hay otras reclamaciones por daños materiales y cuánto límite queda. Si la póliza tiene cobertura adicional al mínimo, sus términos requieren un análisis propio.
¿Qué cobertura tuya puede ayudar si se agota el límite del otro conductor?
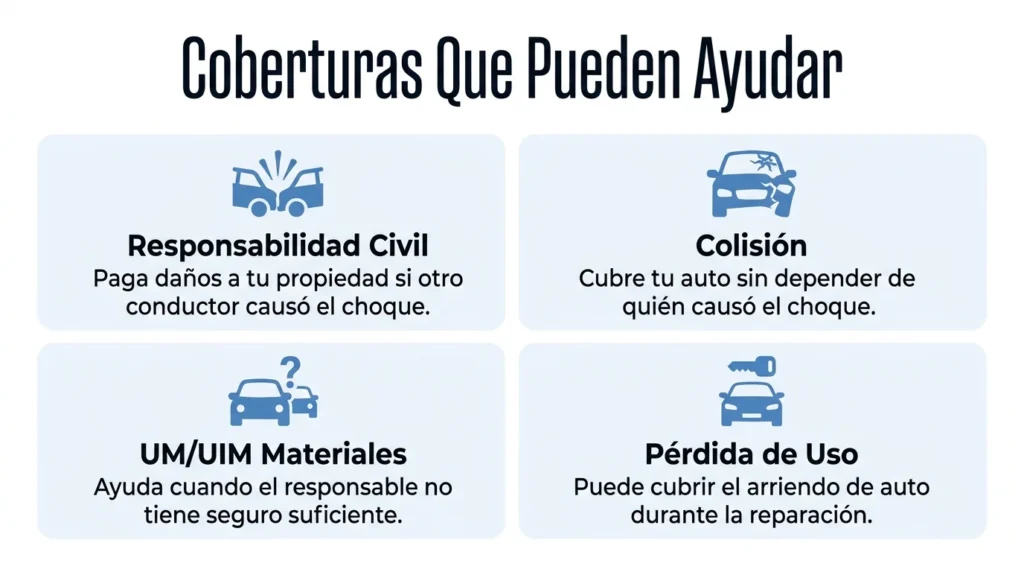
Si el límite del responsable no alcanza, revisa si contrataste cobertura de colisión para tu auto o cobertura UM/UIM de daños materiales para choques con un conductor sin seguro o con seguro insuficiente. Según los conceptos básicos del seguro de auto de OPIC, colisión puede cubrir tu vehículo sin depender de quién causó el choque; UM/UIM puede ayudar cuando falta seguro suficiente del responsable.
Busca ambas coberturas en tu hoja de declaraciones. Pregunta a tu aseguradora cuál aplica, qué deducible corresponde y cómo se coordinaría con lo que pague la compañía del otro conductor. Los términos y límites de tu póliza importan: estas coberturas no significan cobrar dos veces por el mismo daño ni recuperar automáticamente el deducible.
Habla con Angel Reyes & Associates sobre tu choque en Texas
Si te preocupa el costo de reparar o reemplazar tu auto, Angel Reyes & Associates puede revisar contigo los daños, el límite disponible y las coberturas que podrían aplicar a tu choque en Texas. Solicita una consulta gratuita para conocer tus opciones.
Cada situación es distinta. Los resultados anteriores no garantizan resultados futuros.
Estas respuestas aclaran qué póliza revisar y qué daños puedes reclamar después de un choque.
Preguntas frecuentes
Si yo causé el choque, ¿mi cobertura de daños materiales a terceros paga la reparación de mi propio auto?
No. Esa cobertura de responsabilidad civil paga daños que causas a la propiedad de otras personas, según la póliza y el límite disponible. Para los daños de tu propio auto, revisa si contrataste cobertura de colisión.
¿Dónde encuentro el límite de daños materiales en mi póliza?
Busca la cobertura de responsabilidad civil por daños materiales en tu hoja de declaraciones, que resume las coberturas y sus límites. En Texas, el mínimo legal para propiedad ajena es de $25,000 por colisión, aunque tu póliza puede tener un límite mayor.
Si mi auto es declarado pérdida total, ¿puedo reclamar la pérdida de uso?
Sí, la pérdida total no elimina por sí sola una reclamación por el tiempo que no pudiste usar el auto. Debes poder demostrar que la pérdida fue causada por el choque y que el tiempo reclamado fue razonablemente necesario para reemplazarlo; no hay un número de días garantizado.
¿Puedo reclamar la disminución de valor después de reparar mi auto?
Sí, si reclamas contra el seguro del conductor responsable y puedes demostrar que el auto vale menos en el mercado por el choque aun después de repararlo. La disminución de valor no se paga automáticamente ni equivale a un porcentaje fijo.
¿Qué puedo revisar si el límite del conductor culpable no alcanza para todos los daños?
Pregunta al ajustador si hay otras reclamaciones por daños materiales y cuánto límite queda disponible. Revisa también en tu hoja de declaraciones si contrataste colisión o cobertura UM/UIM de daños materiales; su aplicación depende de los términos, límites y deducibles de tu póliza.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel founded the firm in 1993, which has gone on to help over 70,000 injury victims recover more than $1 billion. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Graham Griffin
Editor
Graham Griffin is the editorial director responsible for accuracy and legal compliance across all firm content.
Graham Griffin
Reviewer
Graham Griffin also serves as legal reviewer, ensuring all claims and advice reflect current Texas statutes and case law.