¿Qué es la cobertura PIP y cómo funciona en Texas?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- PIP puede pagar pérdidas por lesiones sin esperar a que se determine quién causó el choque.
- Revisa la hoja de declaraciones y pide cualquier rechazo escrito que invoque la aseguradora.
- Si piden devolver PIP o aplicar un descuento, exige el fundamento y un desglose por escrito.
Si después de un choque te llegan facturas médicas o dejas de percibir ingresos, quizá te preguntes si tienes que esperar a que se decida quién tuvo la culpa. Si tu póliza incluye protección contra lesiones personales (PIP), puedes solicitar esta cobertura para ciertas pérdidas documentadas sin esperar esa decisión. Los pagos dependen de los términos y el límite de tu póliza.
¿Qué es la cobertura PIP en el seguro de auto de Texas?
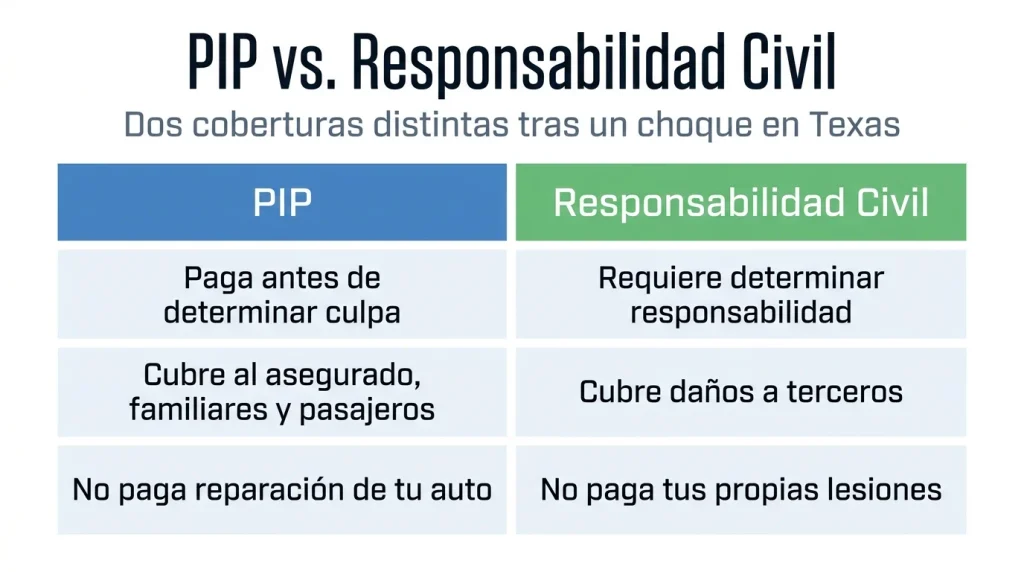
PIP es una cobertura para gastos y pérdidas relacionados con lesiones sufridas en un choque. La sección 1952.152 del Código de Seguros de Texas exige incluirla en la póliza de responsabilidad civil de auto, salvo que cualquiera de las personas nombradas como aseguradas la rechace por escrito.
Ese rechazo puede seguir vigente si renuevas o restauras la póliza con la misma aseguradora o una afiliada. Por eso, que no tengas un formulario de rechazo a la mano no confirma por sí solo que cuentas con cobertura PIP. Necesitas revisar los documentos de la póliza.
Tu protección contra lesiones personales puede proporcionar un pago antes de que se determine quién causó el choque. La cobertura PIP es distinta de la cobertura de responsabilidad civil, que responde por daños que causes a otras personas, y no paga la reparación de tu auto. La guía de seguros de auto de Texas también distingue la cobertura PIP de aquellas que solo pagan gastos médicos.
¿Qué gastos puede pagar la cobertura PIP?
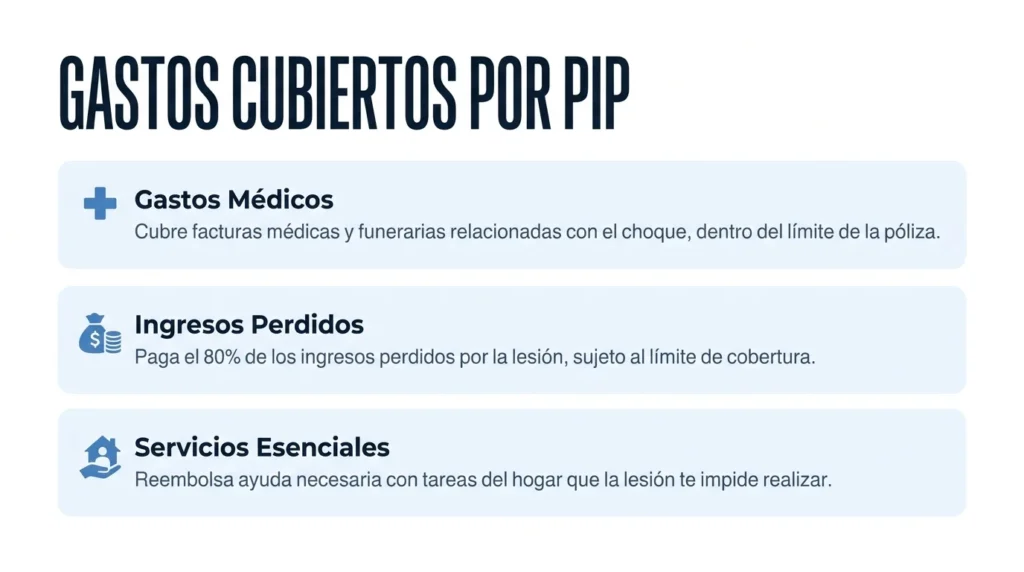
Con ella se pueden cubrir gastos razonables causados por el choque, dentro del límite y conforme a las condiciones de la póliza. Su alcance suele cubrir al asegurado, sus familiares y los pasajeros, pero debes revisar a quién cubre tu póliza. La Oficina del Asesor Público de Seguros de Texas describe estas categorías de pago:
- Gastos médicos y funerarios. Guarda facturas e informes médicos para demostrar qué atención recibiste y su relación con el choque.
- Ingresos perdidos. PIP puede pagar el 80 % de los ingresos que dejaste de percibir por la lesión, sujeto al límite de cobertura. Reúne constancias de tus ingresos y del tiempo que no pudiste trabajar. La sección 1952.154 permite a la aseguradora pedir pruebas médicas razonables de que la lesión causó dicha pérdida.
- Servicios esenciales del hogar. Si no estabas generando ingresos cuando ocurrió la lesión, PIP puede reembolsar gastos necesarios y razonables por ayuda con los servicios esenciales que normalmente realizabas para tu familia u hogar y que la lesión te impide hacer. Esa condición viene de la sección 1952.151. Conserva los recibos de dicha ayuda.
Estas categorías no garantizan automáticamente que vas a recibir un pago por cada gasto. Puedes preguntar al perito qué documentos necesita para evaluar cada concepto y cuánto del límite sigue disponible.
¿Cómo puedes saber si tu póliza incluye la cobertura PIP y presentar el reclamo?
Empieza con la póliza que estaba vigente el día del choque. La hoja de declaraciones resume sus coberturas y límites y puede ayudarte a localizar PIP, aunque no reemplaza el texto completo de la póliza. El Departamento de Seguros de Texas explica cómo leer esa hoja.
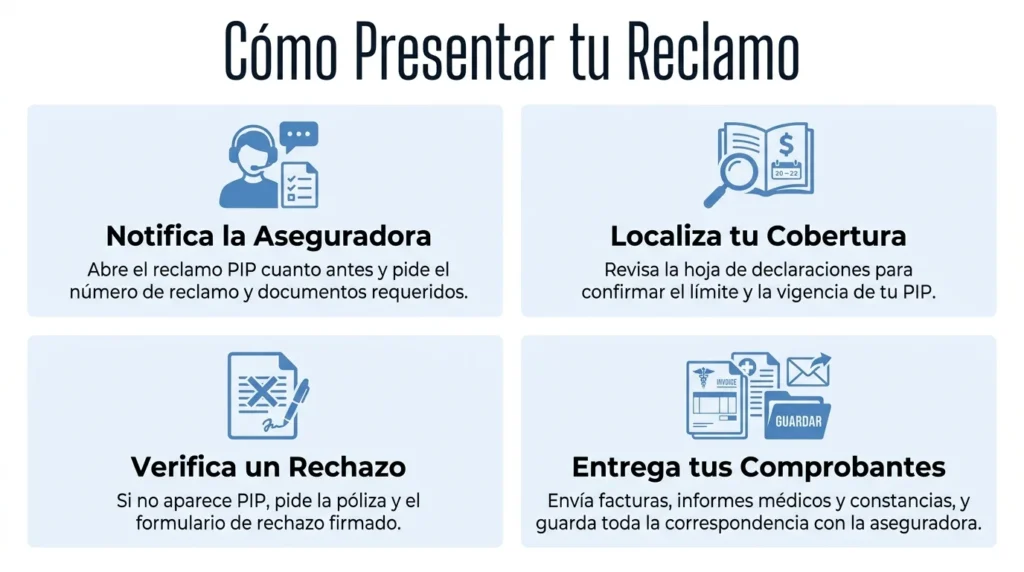
- Notifica a tu aseguradora lo más pronto posible y pide abrir el reclamo PIP. Solicita el número de reclamo y una lista de los documentos que se requieren. Así puedes darle seguimiento mientras reúnes los comprobantes.
- Localiza la cobertura PIP y su límite en la hoja de declaraciones. Comprueba el nombre de la persona asegurada y la fecha de vigencia para saber si estás viendo la póliza correspondiente al choque.
- Si PIP no aparece o te dicen que fue rechazado, pide la póliza y el rechazo por escrito. Solicita una copia del formulario firmado que invoque la aseguradora. Compara los nombres, fechas y renovaciones. Estos datos permiten verificar si el rechazo corresponde a tu cobertura.
- Entrega los comprobantes pertinentes y guarda la correspondencia. Reúne facturas, informes médicos y constancias de ingresos o ayuda doméstica según lo que solicites. Conserva mensajes, cartas, solicitudes de documentos y explicaciones de la aseguradora. Lleva un registro con la fecha, el concepto y la cantidad de cada pago para saber cuánto se ha usado del límite.
Si la aseguradora niega el reclamo, pide una explicación por escrito y consérvala con tus documentos. La declaración de derechos del consumidor de seguros de auto de Texas aborda las explicaciones de rechazos y también la conservación de comunicaciones.
¿Qué pasa si también abres un reclamo en contra del conductor culpable?
Puedes solicitar la cobertura PIP mientras se investiga un reclamo en contra del otro conductor. Tu reclamo PIP se centra en la cobertura y las pérdidas documentadas; el reclamo contra el otro conductor requiere establecer su responsabilidad. Como PIP paga independientemente de quien fue responsable, no necesitas esperar a que termine esa disputa para presentar la solicitud.
Es posible que también te preguntes si debes devolver la compensación PIP si después recibes dinero por el reclamo contra el responsable. La regla general de la sección 1952.155 impide que la aseguradora PIP recupere sus pagos de otra persona o aseguradora por su responsabilidad en el choque. Este tipo de recuperación se llama subrogación. La ley no establece una devolución automática por parte de quien recibe la compensación PIP.
En la misma sección, existe una excepción que permite poner un reclamo en contra de quien causó o contribuyó al choque, en caso de que, al momento del accidente, esa persona condujera un vehículo sin la responsabilidad financiera establecida. Ese requisito se refiere al respaldo económico exigido para responder por daños. La excepción se dirige a esa persona responsable; no significa que debas devolver cualquier pago de PIP que recibiste.
También existe una regla específica para pasajeros. Según la sección 1952.159, si un pasajero reclama por responsabilidad civil contra el propietario o conductor del auto en que viajaba, esos demandados pueden descontar del monto adjudicado la compensación PIP que le pagaron al pasajero. La regla también contempla el reclamo contra su aseguradora de responsabilidad civil y el monto PIP que pagó, pero no crea un derecho a demandar directamente a la aseguradora cuando la ley no lo permite.
Ese descuento, llamado crédito, reduce el monto adjudicado al pasajero. Esto no equivale a pedirle que devuelva dinero y no abarca compensaciones PIP pagadas por ninguna otra fuente.
Si recibes una petición de reembolso o un aviso de descuento, pide el fundamento y el desglose por escrito. Compara quién pagó la compensación PIP, bajo qué cobertura, cuánto se pagó y contra quién va tu reclamo. La correspondencia y tu registro de pagos son útiles al momento de revisar la petición, y un abogado con experiencia puede ayudarte a evaluar los documentos de tu situación.
Consulta con Angel Reyes & Associates sobre tu cobertura PIP
Si tienes dudas sobre un rechazo, una negativa de pago o una petición de reembolso, reúne la póliza, la hoja de declaraciones, cualquier formulario de rechazo, la correspondencia y tu registro de pagos. Puedes contactar a Angel Reyes & Associates para una consulta gratuita y revisar tus opciones con esos documentos. Cada situación es distinta.
Los resultados previos no garantizan resultados futuros.
Preguntas frecuentes sobre la cobertura PIP
¿La póliza PIP cubre a los pasajeros de tu auto?
Por lo general, PIP también cubre a los pasajeros, pero debes revisar tu póliza para confirmar a quiénes protege y cuál es el límite admisible.
¿Tienes que rechazar la cobertura PIP cada vez que renuevas tu póliza?
No necesariamente: un rechazo previo por escrito puede seguir vigente al renovar o restaurar la póliza con la misma aseguradora o una afiliada. Si tienes dudas sobre tu cobertura, pide una copia del rechazo invocado por la compañía.
¿La póliza PIP puede pagar gastos funerarios?
Sí, con ella puedes cubrir gastos funerarios derivados del choque, sujetos a las condiciones y al límite de tu póliza.
¿Puede la aseguradora pedir evidencia médica de los ingresos que perdiste?
Sí, las leyes de Texas permiten exigir evidencia médica razonable de que la lesión causó la pérdida de ingresos que reclamas.
¿Qué puedes hacer si rechazan tu reclamo de PIP?
Pide una explicación por escrito de la negativa y conserva la correspondencia, los documentos enviados y el registro de pagos. Si no estás de acuerdo, puedes consultar a la aseguradora, buscar asesoramiento legal o presentar una queja ante el Departamento de Seguros de Texas.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel founded the firm in 1993, which has gone on to help over 70,000 injury victims recover more than $1 billion. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Graham Griffin
Editor
Graham Griffin is the Web & Content Manager at Angel Reyes & Associates, where he oversees content strategy, AI-powered workflows, a...

Spencer Browne
Reviewer
Spencer Browne is a partner at Angel Reyes & Associates and a Board Certified personal injury trial lawyer with nearly 100 jury trials a...