¿El seguro cubre las modificaciones de tu carro?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Revisa la póliza y sus endosos para saber qué mejoras y límites pueden aplicarse.
- Documenta cada pieza instalada y compárala con el presupuesto o la valuación.
- Si falta una mejora, pide una explicación escrita y una revisión del daño omitido.
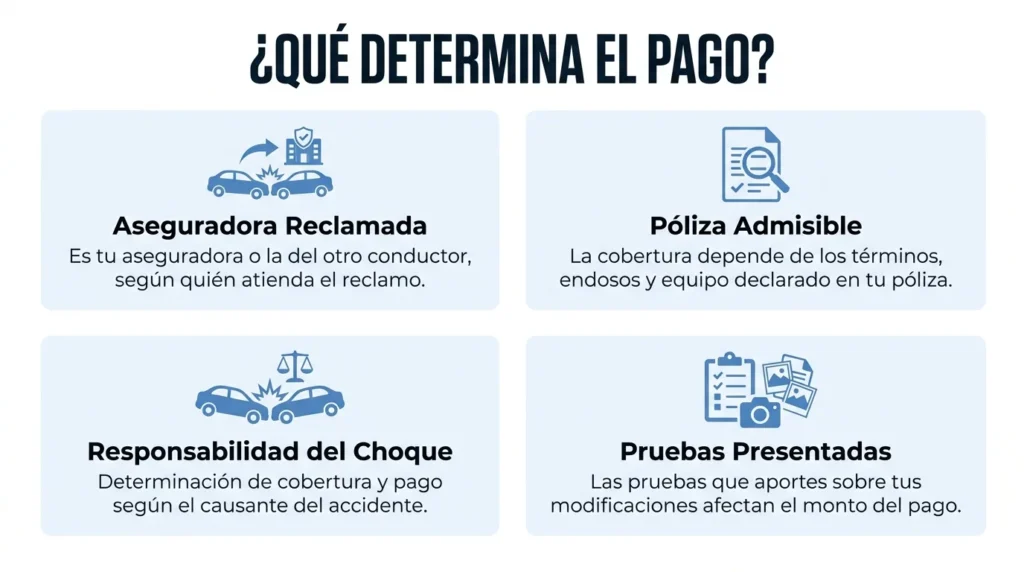
Si después de un choque el presupuesto del seguro no incluye tus rines personalizados o el sistema de audio que instalaste, puede que te preguntes quién pagará ese daño. En Texas, la aseguradora puede pagar por las modificaciones de tu carro, pero el pago depende de si reclamas a tu aseguradora o a la del otro conductor, de la póliza admisible, de quién causó el choque y de las pruebas que presentes.
Las piezas personalizadas son cambios que no venían de fábrica, como kits de levantamiento, rines, sistemas de audio instalados, recubrimientos de vinilo (conocidos como wraps), kits de carrocería y pintura personalizada. La guía de Allstate sobre autos modificados describe varios de estos cambios. Estos se diferencian de las piezas no originales que un taller podría usar para reparar el auto.
¿El seguro puede pagar por las piezas personalizadas dañadas en un choque?
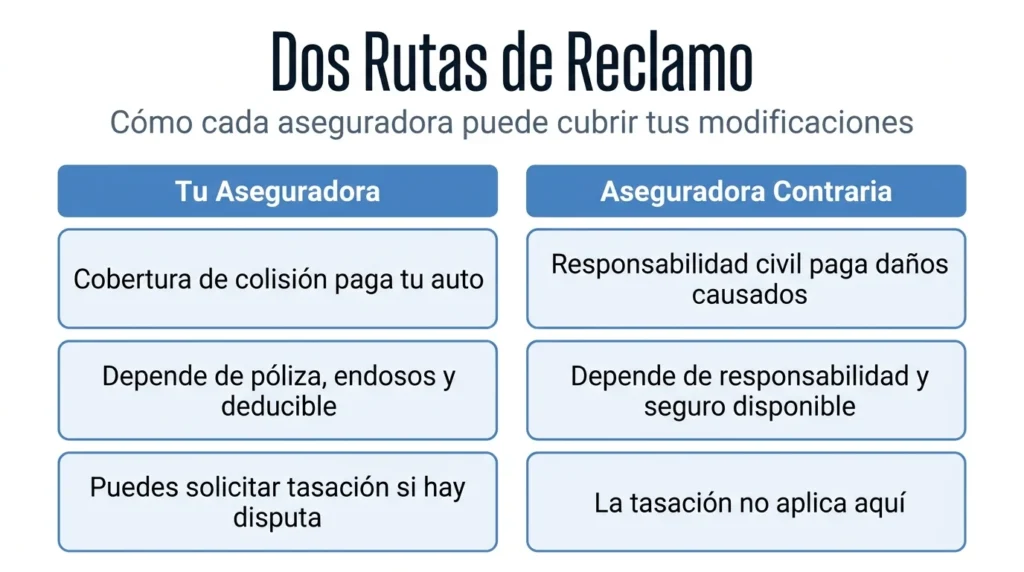
Sí, el seguro puede pagarlas, pero primero debes identificar la ruta del reclamo. Según la guía de seguro de auto del Departamento de Seguros de Texas, la cobertura de colisión se ocupa del daño a tu propio auto tras un accidente. Si reclamas a tu aseguradora, debes tener en cuenta los términos de tu póliza y el deducible, o sea, la parte del costo que te corresponde pagar.
Si el otro conductor causó el choque, su cobertura de responsabilidad civil puede pagar el daño que causó a tu auto, sujeto a la responsabilidad que se establezca y al seguro disponible. Esa vía no funciona de la misma manera que un reclamo bajo tu propia póliza.
El hecho de tener “cobertura completa” no determina si el seguro pagará cada por cada mejora o modificación. Un endoso, o ratificación, es un cambio a la póliza que puede ampliar o limitar lo que cubre. La Oficina del Asesor Público de Seguros de Texas aconseja preguntar expresamente por accesorios como rines y equipo de audio personalizados.
¿Qué cubre tu propia póliza por las mejoras de tu carro?
Tu póliza determina qué mejoras están cubiertas y cuánto puede pagarse por ellas. Revisa sus definiciones, exclusiones, endosos, lista de equipo declarado, límites y deducible. La descripción comercial de una cobertura no sustituye tu contrato específico.
Límites para equipo personalizado
Los límites pueden variar según la aseguradora y la póliza. Por ejemplo, Progressive explica que los primeros 1,000 $ de daño a modificaciones o piezas añadidas están incluidos en sus coberturas amplia y de colisión. También describe una cobertura adicional para piezas y equipo personalizado que puede pagar hasta 5,000 $.
Ten en cuenta que las cifras mencionadas pertenecen a la explicación de Progressive. No son un límite estándar en Texas, no deben sumarse como si formaran un solo límite y no garantizan lo que pagará una póliza en concreto. Si te preocupa una mejora costosa, verifica su cobertura antes de asumir que el seguro pagará su precio de compra.
Preguntas para tu aseguradora
Pregunta por cada mejora instalada: ¿está incluida o debes declararla y agregar un endoso? ¿Qué límite y deducible aplican? ¿Cómo calcularán su valor y qué documentos necesitarán? Pide la respuesta por escrito y consérvala con tu póliza. Así tendrás una referencia concreta si el presupuesto después omite alguna pieza.
¿Por qué la aseguradora del conductor culpable puede valorar las modificaciones de otra manera?
El precio que pagaste por una mejora no demuestra por sí solo cuánto aumentó el valor del auto. En Texas, las medidas generales del daño a la propiedad consideran la diferencia entre el valor de mercado inmediatamente antes y después de un daño parcial, en el lugar donde ocurrió. Cuando un vehículo se declara como pérdida total, se considera su valor de mercado justo antes de la pérdida. Una reparación razonable también puede ser pertinente cuando sea viable, según la opinión de la Corte Suprema de Texas en J&D Towing, LLC v. American Alternative Insurance Corp..
Este caso explica medidas generales de daños. No resolvió una disputa sobre piezas personalizadas ni una demanda directa contra la aseguradora del conductor culpable. Tampoco determina la cobertura de accesorios bajo tu póliza. Por eso, un recibo comprueba lo que compraste, pero conviene reunir también pruebas del estado y el valor del auto antes del choque.
Si la aseguradora declara el auto como pérdida total, calcula su valor para determinar el pago en lugar de basarte en una reparación. A este cálculo se le llama valuación. El Departamento de Seguros de Texas recomienda identificar las características y piezas personalizadas que aumentaban su valor y aportar cotizaciones o anuncios de vehículos comparables en tu región. Revisa qué equipo aparece en la valuación y si los autos usados en la comparación son similares al tuyo.
¿Cómo puedes probar que omitieron o subestimaron una mejora?
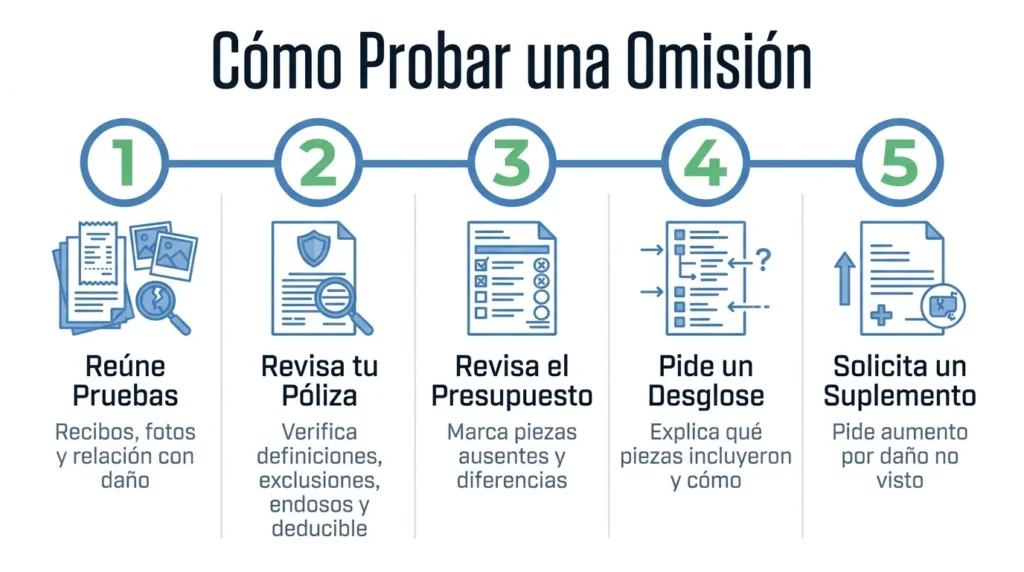
Reúne pruebas de lo que tenías instalado, muestra qué se dañó y señala la diferencia concreta en el presupuesto o la valuación. Esto es útil al momento de solicitar una revisión fundada, aunque la vía disponible depende de cuál aseguradora atiende el reclamo.
- Haz un inventario de cada mejora. Guarda los recibos, fotos de antes y después, órdenes de trabajo y avalúos disponibles, como recomienda la guía de Allstate sobre autos modificados.
- Relaciona los registros con el daño. Señala en las fotos dónde estaba instalada cada pieza y cuál resultó afectada en el choque.
- Revisa tu póliza si reclamas a tu aseguradora. Comprueba las definiciones, exclusiones, endosos, equipo declarado, límites y deducible que correspondan.
- Revisa el presupuesto o la valuación. Marca las piezas ausentes y explica cualquier diferencia específica entre los documentos y lo que la aseguradora consideró.
- Pide un desglose del pago por escrito. Solicita que te expliquen qué piezas incluyeron y cómo calcularon el monto, para poder discutir una omisión precisa.
- Pide un suplemento si aparece daño no considerado. Tú o el taller pueden solicitar al ajustador que aumente el presupuesto cuando se descubren daños más allá de lo estimado, conforme a la guía del Departamento de Seguros de Texas.
Si la disputa es sobre el monto con tu propia aseguradora, revisa si tu póliza permite llevar a cabo una tasación (conocida como appraisal en inglés), un procedimiento para resolver diferencias de valuación. Este procedimiento no se usa para resolver tu reclamo con la aseguradora del otro conductor ni garantiza cobertura o un pago mayor. La guía del Departamento de Seguros de Texas también aclara que el organismo no decide quién tuvo la culpa ni fija el monto de los daños.
Consulta con Angel Reyes & Associates sobre tu reclamo
Si el presupuesto que recibiste no incluye las mejoras de tu auto, en Angel Reyes & Associates podemos conversar contigo sobre tus opciones de reclamo tras un choque. Reúne la póliza, los recibos, las fotos y la valuación y contáctanos para obtener una consulta gratuita en español.
Los resultados previos no garantizan resultados futuros.
Preguntas frecuentes sobre modificaciones de auto
¿Texas exige reportar las modificaciones de tu carro a la aseguradora?
Tu póliza puede exigir que declares ciertas mejoras. No asumas que todas quedan exentas de aviso solo por estar en Texas. Revisa los requisitos y comunica las piezas que correspondan: Allstate advierte que omitir información sobre modificaciones puede resultar en la pérdida de cobertura de dichas piezas.
¿Instalar piezas de mercado secundario puede afectar la garantía de fábrica?
Instalar piezas no originales no anula automáticamente la garantía. Según la Comisión Federal de Comercio, el fabricante o distribuidor puede negar una reparación si demuestra que la pieza o su instalación causó el daño; cualquier problema no relacionado conserva su protección. La garantía es distinta del seguro de choque.
¿El seguro cubre las piezas personalizadas si alguien choca tu carro estacionado?
Es posible. La responsabilidad civil del otro conductor puede pagar dependiendo de quien sea responsable y los límites disponibles, y tu seguro de colisión puede aplicar conforme a tu póliza. La guía del TDI explica estas coberturas, sin embargo, estar estacionado no garantiza que todos los accesorios estén incluidos.
¿Puedes conservar tus rines personalizados después de que el carro se declara pérdida total?
Puedes negociar para conservar los rines u otras piezas removibles. Antes de quitarlos, pide una autorización por escrito y confirma cómo cambiaría el pago si estaban incluidos en la valuación. Esto es distinto a la opción de conservar todo el auto, la cual, según el TDI, reduce el pago por su valor de salvamento, es decir, lo que vale el vehículo dañado.
¿Puedes demandar al conductor culpable si el seguro no cubre completamente tus piezas personalizadas?
Sí, puedes demandar por daños comprobados que excedan el seguro disponible, como explica el TDI sobre los límites de cobertura. Debes probar la responsabilidad y el monto del daño; no toda diferencia entre la factura y el pago es recuperable.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel founded the firm in 1993, which has gone on to help over 70,000 injury victims recover more than $1 billion. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...