¿Medicare se puede quedar con una parte de tu liquidación?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Avisa a Medicare del reclamo y revisa la carta detallada antes de aceptar sus cargos.
- Documenta los gastos de la liquidación y comprueba el monto del requerimiento final.
- Verifica por separado cualquier reclamo de Medicare Advantage antes de repartir el dinero.
Si usaste Medicare para pagar por tu atención médica después de un accidente de auto, es posible que te preguntes cuánto dinero te quedará al recibir la liquidación. Medicare puede recuperar los pagos relacionados con el choque, pero no existe un porcentaje fijo, la cantidad depende de los cargos correspondientes al caso y de las reducciones admisibles. Es necesario verificar el desglose antes de repartir el dinero, para saber exactamente qué debes pagar y qué cargos puedes cuestionar.
¿Por qué Medicare puede reclamar parte de una liquidación por choque?
La Ley federal de pagador secundario también rige en Texas. Ciertos seguros (automovilístico, de responsabilidad civil, “no-fault”) se consideran pagadores primarios: les corresponde pagar antes que Medicare. Si uno de ellos no paga a tiempo, Medicare puede adelantar el pago de la atención. Ese pago condicional queda sujeto a reembolso cuando el acuerdo de liquidación establece la obligación del pagador primario, incluso si este no admite culpa.
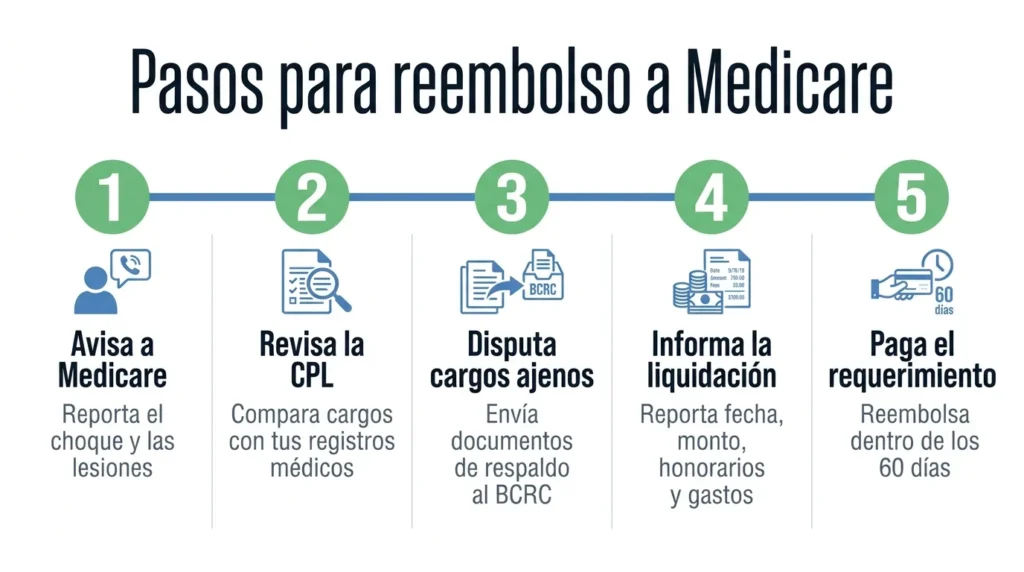
Por eso debes avisar a Medicare del reclamo por el choque. Puedes hacerlo mediante el portal de recuperación de Medicare (MSPRP) o el Centro de Coordinación de Beneficios y Recuperación (BCRC), personalmente o mediante un abogado que presente la documentación de representación.
Ten a mano tu información de Medicare, la fecha del choque, las lesiones y los datos del seguro. Los Centros de Servicios de Medicare y Medicaid (CMS) explican cómo reportar el caso. Si necesitas contexto sobre el reclamo al seguro, puedes consultar con un abogado experimentado en el asunto.
El reclamo de Medicare se refiere solamente a los pagos que pueden recuperar; no significa que automáticamente se queden con toda tu liquidación. El siguiente paso es determinar cuáles de esos pagos corresponden verdaderamente a tu choque.
¿Cómo verificar los pagos que Medicare quiere recuperar?
La carta de pagos condicionales, o CPL por sus siglas en inglés, incluye un desglose de los servicios que Medicare atribuye al caso. El total que aparece allí es provisional, así que compáralo con tus registros de atención médica antes de aceptar la cifra a pagar.
Sigue esta secuencia para revisar los cargos:
- Pide la CPL y su resumen detallado. Compara las fechas y los servicios con la atención que recibiste por las lesiones del choque. Si Medicare pagó por más servicios desde que se emitió la carta, solicita la información actualizada.
- Identifica cada cargo que consideres ajeno al choque y reúne documentos que expliquen por qué. Envía la disputa al BCRC por MSPRP, correo o fax, y conserva tanto lo enviado como la respuesta. CMS decide qué partidas excluye.
CMS describe la revisión y disputa de pagos condicionales. También existe una opción especial para fijar los pagos antes de la liquidación, si cumples sus condiciones y plazos. Una CPL no implica una cifra final.
¿Cuánto se reembolsa después de la liquidación y cómo influyen los gastos?
Cuando se cierre el acuerdo de liquidación, informale al BCRC su fecha y monto, junto con los honorarios y gastos que asumiste para obtenerlo. CMS revisa los pagos relacionados y emite un requerimiento final de reembolso, llamado demand letter en sus comunicaciones. Esto es una solicitud formal de pago, no una demanda judicial.
Si recibes una notificación de pagos condicionales (CPN), sigue sus propias instrucciones; este documento es distinto de la CPL. CMS explica esta etapa del proceso.
Los honorarios y gastos relacionados con la liquidación pueden reducir lo que Medicare recupera bajo las condiciones de la Sección 42 CFR 411.37. La regla exige que esos costos se hayan generado por un reclamo disputado y que los haya asumido la persona a quien CMS exige el reembolso.
Cuando los pagos de Medicare son menores que el monto de liquidación, la regla aplica a esos pagos la proporción de gastos relacionados con la liquidación y se resta esa parte del reembolso. Si los pagos igualan o superan el monto de liquidación, la regla general es el monto de liquidación menos esos gastos. La norma contempla una regla especial si CMS debe demandar porque alguien se opone a devolverle el dinero.
No se descuentan necesariamente todos tus honorarios del reclamo de Medicare, ni existe una reducción determinada para todas las liquidaciones.
Pregunta qué cálculo se utilizó en tu caso y respalda los gastos que comunicaste. Guarda la CPL con su desglose, la disputa y su respuesta, el requerimiento final y el comprobante de pago.
Pide también un estado de cuenta de la liquidación que muestre el pago a Medicare, los honorarios, los gastos y el dinero que recibirás. Ese estado te permite revisar la distribución del dinero, pero no sustituye el comprobante de que Medicare recibió el pago. CMS ofrece información sobre el reembolso.
¿Qué pasa si tus pagos fueron de Medicare Advantage?
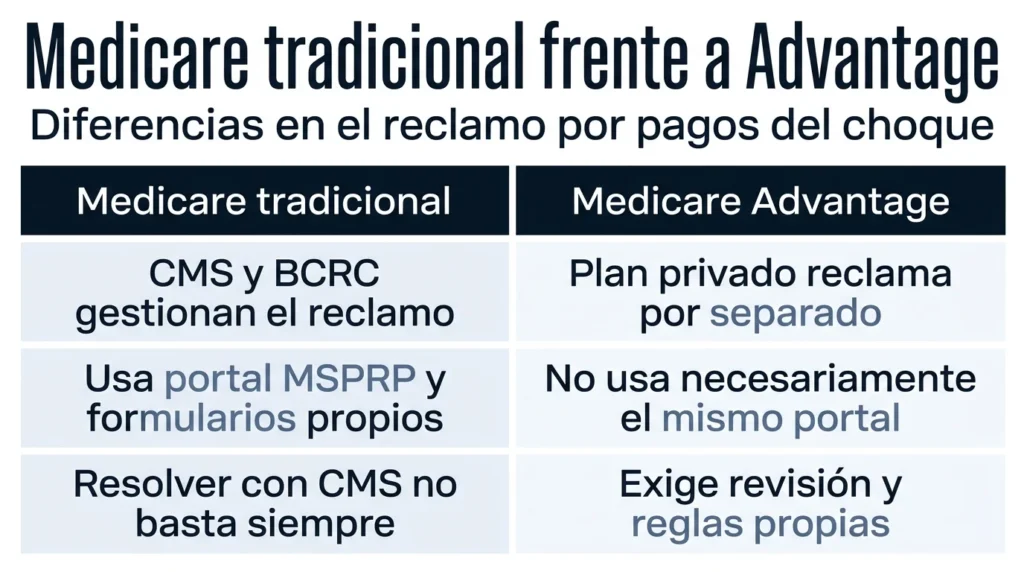
Si tienes Medicare Advantage, tu cobertura depende de un plan privado que puede reclamar por separado los pagos por servicios cubiertos. La regla de Medicare Advantage reconoce derechos de recuperación frente a pagadores primarios y, bajo ciertas condiciones, frente a quien recibió dinero para gastos médicos cubiertos.
Revisa quién pagó cada servicio y si cambiaste de cobertura durante el tratamiento. Si hubo pagos de Medicare tradicional y de un plan Advantage, pide a cada uno su propio desglose y reclamo. Resolver el trámite con CMS no necesariamente resuelve el reclamo del plan.
Tampoco supongas que el plan usa el portal, los documentos, los plazos o la misma fórmula de reducción del BCRC; su monto exige revisar la documentación y las reglas aplicables a ese reclamo.
¿Qué puede pasar si se reparte la liquidación sin resolver el reclamo de Medicare?
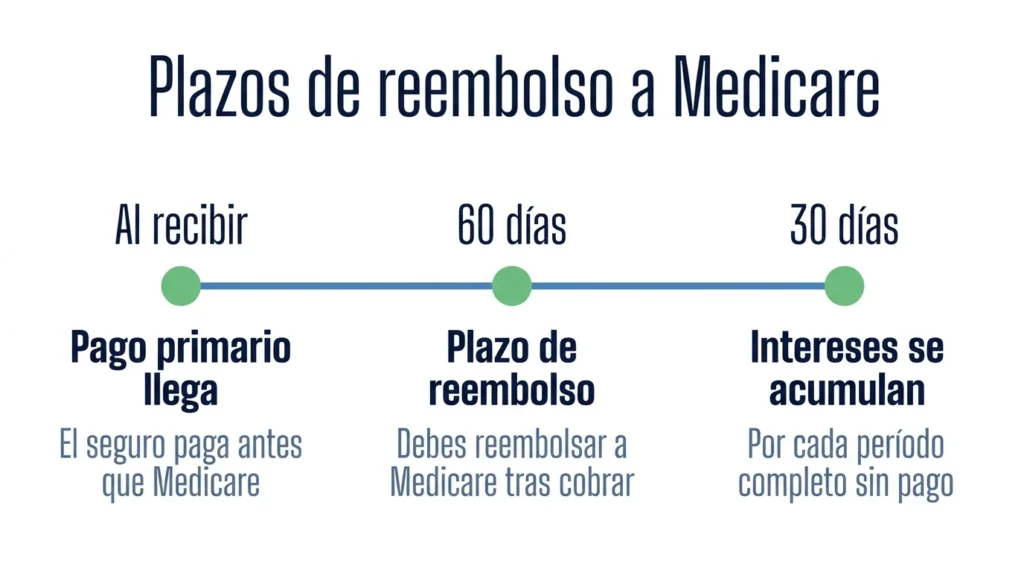
Repartir la liquidación antes de resolver el reembolso no borra la obligación. La Sección 42 CFR 411.24 permite a CMS solicitar la recuperación a quien sea que recibió el pago primario, incluída la persona beneficiaria o su abogado. La regla exige reembolsar a Medicare dentro de 60 días desde que se recibe ese pago.
El pago del asegurador a la persona lesionada tampoco lo libera necesariamente de su obligación frente a Medicare.
No confundas ese plazo de reembolso con las reglas sobre intereses. CMS describe los intereses asociados con su requerimiento y el plazo de cobro.
El apartado 411.24(m)(2) del reglamento permite aplicar intereses si Medicare no recibe el reembolso dentro de un plazo de 60 días desde que CMS recibe aviso o información de que un plan primario pagó o podía pagar. En ese supuesto, pueden acumularse desde el aviso por períodos completos de 30 días.
Por eso no conviene asumir que los intereses siempre empiezan con la carta. Una apelación o una solicitud de exención tampoco los detiene por sí sola; CMS puede remitir una deuda sin resolver al IRS o al Departamento de Justicia.
Antes de repartir el dinero, revisa con tu representante qué monto reclama Medicare, cómo se pagará y qué parte de la liquidación debe seguir disponible mientras se resuelve. Si cuestionas el requerimiento, sigue sus instrucciones y distingue entre apelar el monto y solicitar una exención. Conserva el comprobante del pago efectuado.
Consulta sobre el reembolso de Medicare después de un choque
Si tienes la CPL, el detalle de cargos o un requerimiento final y quieres revisar cómo afectan tu liquidación por un choque, contacta a Angel Reyes & Associates para una consulta gratuita en español. Puedes llevar también los documentos de liquidación y tus registros de atención.
Los resultados previos no garantizan resultados futuros.
Preguntas frecuentes sobre Medicare y tu liquidación
¿Medicare puede reclamar dinero aunque la liquidación no incluya una admisión de culpa?
Sí. Un acuerdo de liquidación que libera de responsabilidad puede demostrar la obligación del pagador primario aunque no admita culpa, y Medicare puede recuperar pagos condicionales por atención médica relacionada con el choque.
¿La carta de pagos condicionales muestra la cantidad definitiva que debo pagar?
No. La CPL muestra los pagos que se atribuyen al caso, pero el monto puede variar si Medicare paga por otros servicios adicionales o corrige cargos. Una simple carta no equivale al monto final de reembolso requerido.
¿Qué necesito para disputar un cargo ajeno a mi choque?
Identifica el cargo y reúne registros de atención médica que expliquen por qué no corresponde a las lesiones del choque. Envía la explicación y sus documentos al BCRC por MSPRP, correo o fax, y conserva la respuesta. CMS es quien decide si excluye el cargo.
¿Se descuentan todos los honorarios de mi abogado del reembolso a Medicare?
No necesariamente. Los gastos relacionados a la liquidación pueden reducir el reembolso bajo las condiciones de la ley federal, pero no se resta automáticamente la totalidad de los honorarios del monto que reclama Medicare.
¿Resolver el reclamo de CMS también resuelve el de mi plan Medicare Advantage?
No necesariamente. El plan puede reclamar por separado servicios cubiertos que pagó; verifica qué cobertura pagó cada tratamiento y pide al plan su propio desglose y reclamo.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel founded the firm in 1993, which has gone on to help over 70,000 injury victims recover more than $1 billion. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...