¿Cómo las aseguradoras investigan accidentes de carro en Texas?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Guarda fotos, testigos, reportes y facturas para explicar los hechos y gastos de tu reclamo.
- Los plazos de 15 y 45 días descritos por TDI aplican a reclamos bajo tu propia póliza.
- Revisa pronto el plazo para demandar por lesiones; negociar con el seguro no lo sustituye.
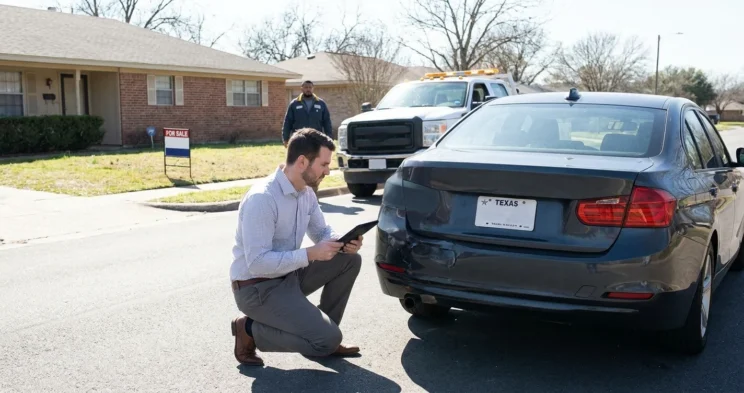
Si acabas de chocar, quizá te preguntes qué examinará la aseguradora antes de responder a tu solicitud de pago, sobre todo si ya tienes gastos de reparación o atención médica. En Texas, un ajustador (la persona que investiga y evalúa el reclamo), puede reunir el reporte policial, fotos, declaraciones de testigos y documentos médicos.
El ajustador compara esa información con lo que cubre la póliza y quién tuvo la culpa del choque para decidir qué pago corresponde. Los pasos y plazos cambian dependiendo de si reclamas bajo tu propia póliza o ante la aseguradora del otro conductor.
¿Qué revisan los ajustadores de seguros después de un choque?
El ajustador busca establecer qué ocurrió y qué daños pueden documentarse. Según el Departamento de Seguros de Texas (TDI), puede inspeccionar el auto, revisar reportes y hablar con testigos. Sin embargo, no todos los reclamos requieren las mismas revisiones.

Reportes policiales
Un reporte puede aportar datos sobre el lugar, los conductores y lo que registró el agente. El ajustador puede contrastarlo con otras pruebas, pero el reporte por sí solo no determina quién tuvo la culpa. Si tienes acceso autorizado, puedes solicitar el reporte de choque CR-3 a TxDOT. En ciertos choques, el agente debe remitir el reporte en un plazo de diez días, pero eso no significa que estará disponible para ti en esa fecha.
Documentación de la escena
Las fotos de los autos, los daños, las placas, las señales y la vía ayudan a demostrar las condiciones del choque. El ajustador también puede inspeccionar los daños. Si tus fotos muestran algún detalle que falta en una estimación, consérvalas para pedir que lo revisen.
Declaraciones de testigos
El ajustador puede hablar con quienes presenciaron el choque y comparar sus relatos con las fotos y el reporte. Guarda sus nombres y teléfonos si puedes obtenerlos. Cuando expliques tu versión, distingue lo que recuerdas de lo que no sabes. No necesitas adivinar distancias ni velocidades.
Registros médicos
Si recibiste atención médica, los reportes y facturas ayudan a documentar los servicios y gastos que reclamas. La guía de seguro de auto de TDI recomienda entregar esos documentos. Conserva copias y pregunta qué información adicional necesita el ajustador para evaluar esa parte del reclamo.
¿Cómo documentar tu accidente para respaldar el reclamo?

Puedes reunir datos en la escena y organizar los documentos después. Esto permite contrastar los hechos y los gastos, aunque no garantiza cobertura ni pago. TDI recomienda estos pasos después de un choque.
En la escena, si puedes hacerlo de forma segura
- Intercambia datos de licencia y seguro. Toma fotos de los documentos y anota nombres, teléfonos, aseguradora y número de póliza.
- Fotografía los vehículos, daños, placas, señales y características de la vía.
- Pide nombres y teléfonos de los testigos.
- Anota el lugar, la hora, el clima y lo que ocurrió mientras lo recuerdas.
- Solicita ayuda policial si hay lesiones o el otro conductor huyó.
En los días posteriores
- Notifica el choque a tu aseguradora y guarda el nombre y los datos de contacto del ajustador.
- Solicita el reporte policial y conserva los expedientes y facturas de la atención que recibiste.
- Organiza presupuestos de reparación, recibos y comunicaciones. Anota cuándo enviaste cada documento y cuándo recibiste respuesta.
- Guarda tu relato por escrito y los comprobantes de los gastos que reclamas, como recibos de alquiler de auto si corresponden a tu situación. La cobertura depende de la póliza y de los hechos.
Con ese registro podrás preguntar qué recibió la compañía y qué información sigue pendiente. La Declaración de derechos del consumidor de seguro de auto de Texas también recomienda conservar copias de la correspondencia y los documentos del reclamo.
Señales de alerta durante una investigación de seguros
Si recibes una solicitud apresurada, notas una demora sin explicación o una respuesta que no aborda tus pruebas, debes hacer preguntas concretas. Ninguna de estas señales demuestra por sí sola fraude o mala fe. Identifica primero si tratas con tu aseguradora o con la del otro conductor: las obligaciones de tu póliza y ciertos plazos legales no son iguales para ambos reclamos.
Presión por una declaración grabada rápida
Si te piden grabar una declaración, pregunta a quién representa quien llama y qué datos necesita. Antes de aceptar una grabación apresurada, puedes buscar asesoría. TDI explica que no tienes un contrato con la aseguradora del otro conductor.
Si recibes una llamada de tu propia compañía, revisa los deberes de cooperación de tu póliza y no ignores su solicitud. Una llamada informal tampoco es lo mismo que una declaración exigida en un proceso judicial.
Demoras sin explicación

Para un reclamo bajo tu propia póliza, la regla general descrita en la Declaración de derechos de TDI da a la aseguradora 15 días desde que presentas el reclamo para reconocerlo, comenzar a investigarlo y pedir información. Una vez que recibe toda la información necesaria, tiene 15 días hábiles para aprobarlo o rechazarlo por escrito.
Si necesita más tiempo, debe avisarte y explicar la razón. En tal caso, debe decidir a más tardar 45 días desde ese aviso, sujeto a excepciones. Los 45 días no se cuentan automáticamente desde el choque.
La guía de TDI aclara que esa ley de pago oportuno no se aplica al pago por la aseguradora del otro conductor. En cualquiera de los dos casos, guarda las fechas y pregunta por escrito qué información falta y cuándo recibirás respuesta.
También existe otro plazo distinto: bajo la regla general de Texas para demandar por lesiones personales, tienes dos años desde que nace la causa de acción, es decir, desde que surge el derecho a demandar. Si conoces la lesión al chocar, normalmente ese momento se relaciona con la fecha del accidente, aunque puede haber excepciones.
Presentar o negociar un reclamo de seguro no sustituye presentar una demanda judicial. Si la fecha te preocupa, revisa tu situación pronto.
Ofertas de acuerdo bajas
Compara la oferta y su desglose con los daños y gastos que documentaste. Pregunta qué quedó fuera y por qué. También puedes aportar información para pedir una revisión de la estimación. Una cifra menor que tus facturas no prueba por sí sola una conducta indebida, ya que también pueden influir la cobertura, la responsabilidad y los límites de la póliza.
Disputar la culpa sin evidencia clara
Si la otra aseguradora niega la responsabilidad o dice que la compartes, pide sus razones detalladas por escrito. Envía las fotos, el reporte y los datos de testigos pertinentes para que se considere lo que documentaste. Si la respuesta sigue sin aclarar la decisión, TDI explica las opciones para presentar una queja o buscar asesoría; TDI no determina la culpa ni concede un pago por tu reclamo.
¿Cuándo se recomienda consultar con un abogado de accidentes de auto?
Una consulta con un abogado experimentado en este tipo de casos puede ayudarte a entender tus opciones si tienes lesiones importantes, tratamiento pendiente, desacuerdos sobre la culpa o los gastos, falta de respuesta o dudas sobre el plazo para demandar.
Un choque con varios vehículos o con un conductor sin seguro también puede plantear preguntas sobre qué póliza corresponde. Tampoco tienes que esperar a que termine la investigación para consultar con un abogado.
Lleva el reporte, las fotos, los documentos de atención, las comunicaciones y las fechas clave. Pregunta cómo cambia tu situación según la aseguradora que recibe el reclamo y qué fecha debes vigilar para una posible demanda.
Consulta sobre tu caso con Angel Reyes & Associates
Si quieres revisar lo que te pide la aseguradora y los plazos de tu situación, solicita una consulta gratuita con Angel Reyes & Associates. Nuestros abogados tienen más de 30 años ayudando a texanos y pueden atenderte en español.
Reúne los documentos que ya tengas y plantea tus preguntas sobre la investigación del choque. Cada caso es distinto y debe revisarse por separado.
Los resultados previos no garantizan resultados futuros.
Preguntas frecuentes sobre la investigación de la aseguradora
¿Qué puedes obtener del reporte policial después de un choque en Texas?
El reporte puede ayudarte a revisar los datos que registró el agente, pero por sí solo no determina quién tuvo la culpa. Si tienes acceso autorizado, puedes solicitar el reporte de choque CR-3 a TxDOT.
¿Qué conviene fotografiar en la escena del accidente?
Si puedes hacerlo de forma segura, toma fotos de los vehículos, los daños, las placas, las señales y la vía. Esas imágenes pueden ayudarte a señalar detalles concretos cuando el ajustador revise los hechos o los daños.
¿Debes aceptar de inmediato una declaración grabada de la aseguradora del otro conductor?
Puedes preguntar quién llama y qué información necesita antes de aceptar una grabación apresurada, y buscar asesoría si tienes dudas. Si quien llama es tu propia aseguradora, revisa tus deberes de cooperación bajo la póliza y no ignores su solicitud.
¿Abrir un reclamo de seguro detiene el plazo para demandar por lesiones?
No cuentes con que presentar o negociar un reclamo sustituya una demanda judicial. La regla general en Texas da dos años desde que nace la causa de acción por lesiones personales. Si conoces la lesión al chocar, normalmente ese momento se relaciona con la fecha del accidente, aunque puede haber excepciones. Revisa pronto la fecha aplicable a tu situación.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel founded the firm in 1993, which has gone on to help over 70,000 injury victims recover more than $1 billion. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...