Después de un accidente, ¿cómo puedes pelear una oferta baja de la aseguradora?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Pide por escrito el cálculo de la oferta y reúne pruebas de lesiones, gastos e ingresos perdidos.
- En una reclamación propia pueden aplicar plazos e intereses que no rigen igual para el seguro ajeno.
- Antes de aceptar o firmar, revisa el alcance del acuerdo y el plazo para demandar por lesiones.

Si sufriste un choque en la I-45 y la oferta de la aseguradora no parece cubrir tus facturas médicas o los días que faltaste al trabajo, puedes pedir que explique cómo calculó el monto, reunir pruebas y presentar una contraoferta escrita, es decir, proponer otra cantidad respaldada con los documentos necesarios. Antes de invocar plazos o sanciones, identifica si reclamas bajo tu propia póliza o contra el seguro del otro conductor, ya que las reglas cambian.
¿Por qué la aseguradora me hizo una oferta baja?
Una oferta baja puede reflejar un desacuerdo sobre quién causó el choque, qué lesiones se relacionan con él o cuánto valen tus pérdidas. Para determinar la causa exacta, pregunta qué parte de tu reclamación es la que cuestiona el ajustador (la persona que evalúa el reclamo).
El ajustador podría disputar la responsabilidad del otro conductor, restar importancia a una lesión, usar un multiplicador bajo para calcular el dolor y sufrimiento, o atribuirte parte de la culpa. Si se menciona un multiplicador, pídele que explique por qué lo usó. Esta fórmula debe revisarse antes de aceptarla.
La culpa atribuida también importa. Según el capítulo 33 del Código de Práctica Civil y Remedios de Texas, en las acciones a las que se aplica esa regla, una responsabilidad mayor del 50 % impide recuperar daños. Si es del 50 % o menos, el pago se reduce según el porcentaje de culpa que te corresponda. Lo que diga el ajustador no fija por sí solo tu porcentaje de culpa, por lo tanto, debes verificar en qué evidencia se basa su conclusión.
Reúne pruebas y pide el cálculo antes de hacer una contraoferta
Organiza la evidencia que demuestra cómo ocurrió el choque y cuánto te costó. Reúne el informe policial, fotos, datos de testigos, informes y facturas médicas, recibos y comunicaciones con la aseguradora. Si vas a incluir atención médica futura, debes sustentarla con documentación profesional y separarla de los gastos que ya pagaste o debes.
Para mostrar salarios perdidos, conserva los talones de pago y una constancia de los días que faltaste, emitida por tu empleador. Si trabajas por cuenta propia, reúne tus registros de ingresos y de los días en que no pudiste trabajar.
Pide por escrito un desglose de la oferta que indique qué gastos incluyeron, qué documentos revisaron, por qué excluyeron otros gastos y qué porcentaje de culpa te atribuyen. Guarda tu solicitud y la respuesta. Pedir esa explicación no significa que puedas obtener todo el expediente del ajustador.

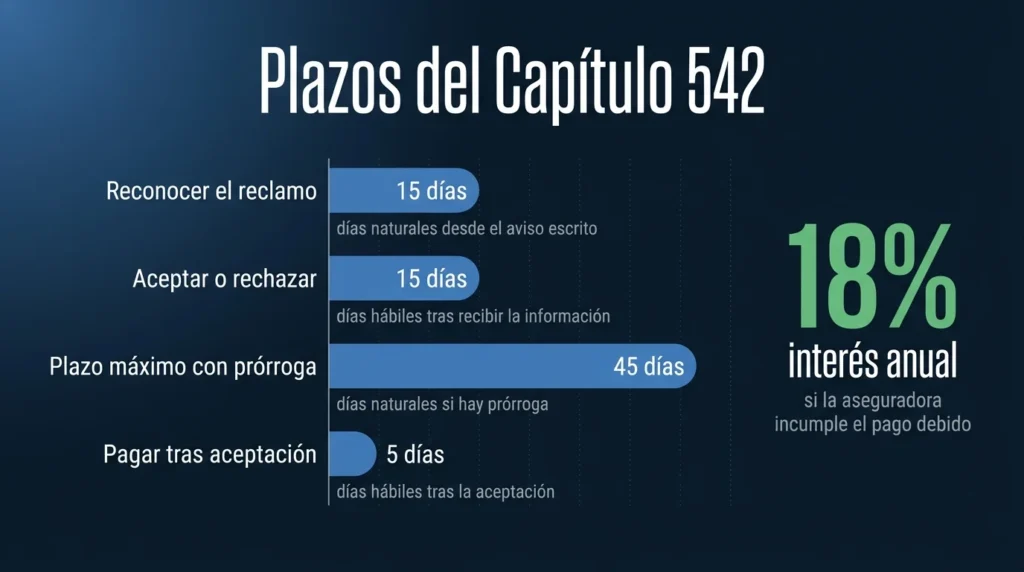
Si reclamas bajo tu propia póliza, el capítulo 542 del Código de Seguros de Texas establece plazos ordinarios para ciertas reclamaciones. En general, la aseguradora tiene 15 días naturales desde que recibe el aviso por escrito para reconocer el reclamo, iniciar su investigación y pedir información.
Tras recibir toda la información necesaria, tiene 15 días hábiles para aceptar o rechazar por escrito. Si necesita más tiempo, debe explicar el motivo dentro de ese plazo y decidir a más tardar 45 días naturales después del aviso de prórroga.
Si la aseguradora anuncia que acepta, normalmente debe pagar dentro de cinco días hábiles. Si el pago depende de que realices algún acto necesario, esos cinco días hábiles comienzan desde que lo cumples. Hay condiciones y excepciones, como muestra la declaración de derechos del asegurado de auto, publicada por TDI.
Ese calendario no se traslada a un reclamo contra el seguro del otro conductor. En una reclamación propia, el artículo §541.060(a)(3) también exige que la aseguradora explique al titular de la póliza la base de una negativa u oferta. No asumas que ese derecho particular se aplica de igual modo cuando reclamas como tercero.
La guía de OPIC sobre reclamaciones propias puede ayudarte a organizar la información y plantear tu desacuerdo.
¿Cómo escribir una carta de reclamación con una contraoferta?

La carta debe conectar la cantidad que solicitas con hechos y documentos. Es una propuesta para negociar, distinta de una demanda presentada ante un tribunal. Puedes prepararla en cinco pasos:
- Resume el choque. Indica fecha, lugar, participantes y las pruebas que respaldan tu versión de lo ocurrido.
- Desglosa las pérdidas económicas. Enumera facturas médicas, salarios perdidos y otros gastos documentados sin contar dos veces el mismo costo.
- Describe las pérdidas no económicas. Explica con hechos concretos de qué forma el dolor u otras consecuencias afectan tu vida diaria, sin depender solo de un multiplicador.
- Responde a la culpa que te atribuyen. Señala la evidencia que contradice cada argumento del ajustador.
- Propón una cifra justificada. Da una fecha razonable para responder y guarda copia de la carta y prueba de su entrega.
La fecha que propongas no implica un plazo legal, ni convierte la carta en una oferta que active la doctrina Stowers.
¿Cuándo importan la mala fe, el interés del 18 % y una queja ante TDI?
Un acto de mala fe se refiere a un manejo indebido de la reclamación, pero el solo hecho de recibir una oferta baja no basta para demostrar eso, ni para generar intereses. Todo depende de la conducta documentada de la compañía y de si reclamas con tu aseguradora o con la del otro conductor.
El capítulo 541 del Código de Seguros de Texas contempla conductas como tergiversar hechos o cobertura, no intentar llegar a un acuerdo justo cuando la responsabilidad está razonablemente clara y rechazar sin una investigación razonable. Un desacuerdo sobre el valor de la reclamación no prueba por sí solo esas conductas.
Si reclamas contra el seguro del otro conductor, eres considerado un tercero frente a esa póliza. El artículo §541.060(b) no te otorga una acción propia por las conductas contempladas en el inciso (a) al reclamar contra el asegurado de una póliza de responsabilidad civil.
Para reclamaciones propias sujetas al subcapítulo de pago oportuno, el artículo §542.060(a) puede imponer un interés anual del 18 % sobre el importe de la reclamación y honorarios razonables y necesarios si la aseguradora debe pagar e incumple sus obligaciones. El inciso §542.060(c) establece una regla distinta para acciones sujetas al capítulo 542A.
Si crees que la aseguradora infringió una regla, puedes presentar una queja de seguro de auto ante el Departamento de Seguros de Texas con la oferta, tus comunicaciones y los documentos que apoyan el reclamo. El departamento puede pedir una respuesta a la compañía, pero no decide quién causó el choque ni puede ordenar un pago si no existe una infracción legal o contractual.
El TDI solo puede proporcionar ayuda limitada cuando la queja es contra el seguro de otra persona. Presentar una queja no te garantiza obtener más dinero ni detiene el plazo para demandar.
¿Cuándo considerar una demanda y qué significa Stowers?
Si la aseguradora sigue sin considerar pruebas relevantes, rechaza el reclamo o se acerca el plazo para actuar, es conveniente evaluar tus opciones legales lo más pronto posible.
Para una reclamación por lesiones contra quien causó el choque, el artículo §16.003(a) del Código de Práctica Civil y Remedios de Texas fija un plazo general de dos años desde que nace el derecho a demandar (generalmente considerado desde la fecha del accidente). Existen excepciones, como las que contempla el artículo §16.001 para menores de edad y otras personas bajo incapacidad legal. Un abogado puede revisar si alguna cambia tu fecha límite.
Ese plazo no debe confundirse con el de una disputa sobre cobertura de seguro.
La doctrina Stowers trata de la obligación de una aseguradora hacia su asegurado cuando recibe una oportunidad razonable de acuerdo. Según la Corte Suprema de Texas, deben examinarse, entre otras cosas, si el reclamo está cubierto, si la propuesta cabe dentro de los límites de la póliza y si una aseguradora prudente aceptaría sus términos ante el riesgo de una responsabilidad mayor.
Un rechazo negligente que cause responsabilidad por encima de esos límites puede tener consecuencias para la aseguradora frente a su asegurado. Nombrar Stowers en una carta no activa ese deber ni te da automáticamente una acción directa contra el seguro ajeno. Es necesario revisar cuidadosamente la cobertura, los términos y liberaciones.
Habla con un Angel Reyes & Associates antes de aceptar o firmar un acuerdo
Antes de aceptar una cifra o firmar una liberación de responsabilidad que cierre tus reclamos, revisa qué reclamos resolvería ese acuerdo y si contempla la atención médica futura que tus documentos respaldan.
Si tienes dudas sobre la oferta, los plazos o lo que perderías al aceptar, contacta a Angel Reyes & Associates para una consulta totalmente gratuita. Nuestros abogados pueden atenderte en español, y tienen más de 30 años ayudando a texanos lesionados.
Los resultados previos no garantizan resultados futuros.
Preguntas frecuentes cuando la aseguradora te hace una oferta baja
¿Tienes que aceptar la primera oferta de la aseguradora?
No. Puedes pedir una explicación del cálculo y presentar una contraoferta respaldada por las pruebas de tus pérdidas.
¿Se aplican los plazos del capítulo 542 cuando reclamas contra el seguro del otro conductor?
No. El calendario de pago oportuno explicado aquí corresponde a ciertas reclamaciones bajo tu propia póliza, no a tu reclamo contra la aseguradora del otro conductor.
¿Una oferta baja te da automáticamente derecho al interés del 18 % o a una demanda por mala fe?
No. El interés anual del 18 % exige una reclamación sujeta a la regla aplicable, una obligación de pago y el incumplimiento de la aseguradora. Una diferencia de valoración tampoco demuestra por sí sola mala fe.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel founded the firm in 1993, which has gone on to help over 70,000 injury victims recover more than $1 billion. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...