Las principales razones por las que las aseguradoras pagan menos en reclamos de lesiones en Texas


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Compara la oferta con tus facturas, ingresos perdidos y atención futura respaldada.
- Revisa la culpa atribuida, los límites de cobertura y el plazo para demandar en Texas.
- Una carta de demanda organiza tus pruebas, pero no detiene el plazo judicial.

Luego de un accidente, lo más probable es que tengas facturas médicas acumuladas, tengas que perder días de trabajo y aún tengas que seguir asistiendo al médico. Si la aseguradora te hace una oferta baja, es posible que ese monto no cubra todos tus gastos. Las aseguradoras pueden ofrecer menos de lo que esperas si disputan la responsabilidad, faltan pruebas de tus pérdidas o la póliza limita el pago. Puedes revisar la oferta comparándola con tus documentos y solicitando una explicación de lo que se incluyó.
Por qué una aseguradora puede ofrecer menos de lo que esperas
La aseguradora evalúa quién tuvo la culpa, qué pérdidas puedes respaldar y cuánto cubre la póliza. Según la Oficina del Asesor Público de Seguros de Texas, en un reclamo contra la aseguradora de otra persona puede haber desacuerdo sobre la responsabilidad o límites de cobertura insuficientes. Sin embargo, que la aseguradora ofrezca un monto menor de lo esperado no quiere decir que esté actuando de mala fe.
Es necesario identificar tres cantidades distintas: el valor de tus pérdidas, el dinero disponible bajo la póliza y el monto ofrecido para resolver el reclamo. Si no entiendes la diferencia, pide a la aseguradora que explique qué pérdidas tomó en cuenta y qué documentos necesita. El Departamento de Seguros de Texas aconseja pedir por escrito los motivos detallados de una negativa.
Señales de que se debe revisar una oferta
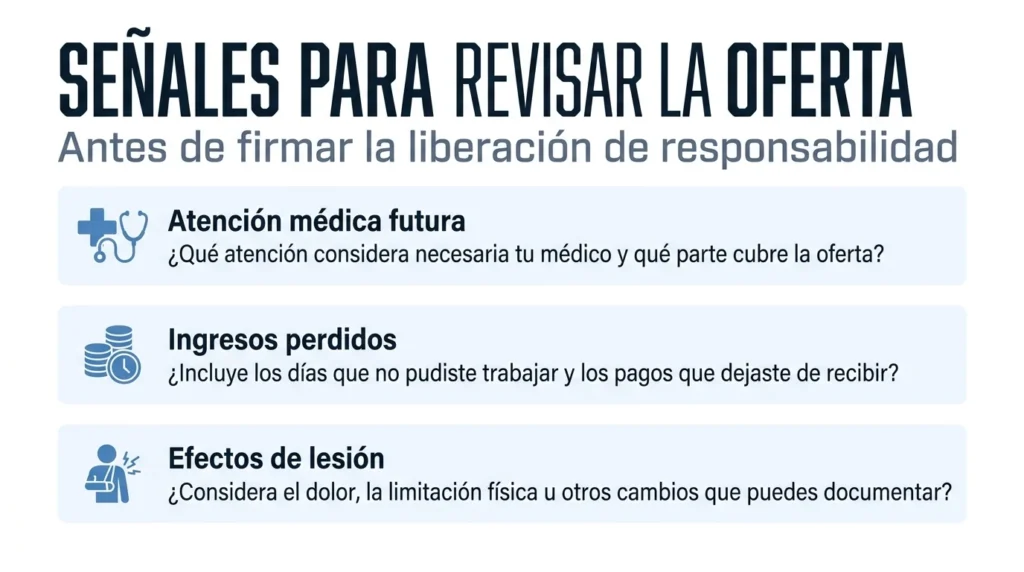
Si te hacen una oferta rápida, lo mejor es revisarla, especialmente si aún no conoces el alcance de tus pérdidas. La liberación de responsabilidad es un documento que puede cerrar tu reclamo de lesiones. Antes de firmarla, consulta con tu médico sobre la atención que podrías necesitar más adelante. Así lo recomienda la guía de seguro de auto de Texas.
Revisa estos puntos en específico:
- Atención médica futura: ¿Qué atención considera necesaria tu médico y qué parte de ella contempla la oferta?
- Ingresos perdidos: ¿Incluye los días que no pudiste trabajar y los pagos que dejaste de recibir?
- Efectos de la lesión: ¿Considera el dolor, la limitación física u otros cambios que puedes documentar? El Código de Texas distingue entre pérdidas económicas y no económicas.
Si la lesión cambió tus actividades diarias, anota ejemplos concretos. Esto puede ayudar a explicar una pérdida que quizá no aparece en una factura.
Factores de Texas que pueden cambiar el valor del reclamo
En las demandas a las que se aplica el capítulo 33 del Código de Texas, compartir la responsabilidad puede reducir el dinero que recuperas. Si se te atribuye más del 50 % de la responsabilidad, no puedes recibir compensación por tus daños bajo esa regla. Si se trabaja con porcentajes enteros, eso significa un 51 % o más. Si tu responsabilidad no supera ese límite, el monto de compensación se reduce en proporción a tu porcentaje de culpa.
Si el ajustador dice que tuviste parte de la culpa, pregunta en qué pruebas se basa. Las fotos del choque y los datos de testigos pueden ayudarte a evaluar y discutir esa postura. Recuerdos que la opinión del ajustador no es una decisión judicial definitiva.
También pregunta si el desacuerdo se basa en el valor de tus pérdidas o en el límite de la póliza. Si la cobertura del otro conductor no alcanza, puede ser pertinente revisar si tienes cobertura propia para conductores sin seguro o con seguro insuficiente (UM/UIM), aunque su aplicación depende de tu póliza y de los hechos.
Cómo influyen los plazos en la negociación
Como regla general, el plazo para presentar una demanda judicial por lesiones personales en Texas es de dos años desde que nace el derecho a demandar. Hay excepciones y plazos especiales, así que procura revisar la fecha aplicable a tu situación con anticipación.
Enviar una carta para negociar o seguir hablando con la aseguradora no equivale a presentar una demanda ante un tribunal. Tampoco debes suponer que esas conversaciones detienen el plazo. Los plazos de pago puntual de un reclamo bajo tu propia póliza son distintos. La guía de Texas aclara que esa ley no se aplica al pago de la aseguradora del otro conductor.
Cómo documentar tus pérdidas y cuestionar un pago insuficiente
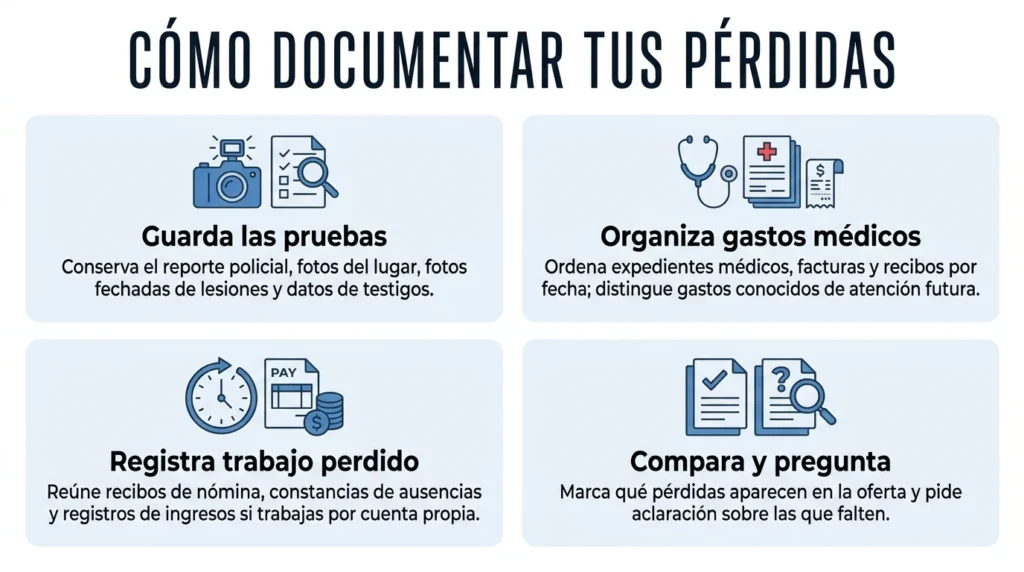
Reúne pruebas de lo que pasó y de lo que has perdido. Después, compara cada pérdida con la oferta. Este orden te permite señalar diferencias concretas sin depender solo de una cifra total.
- Guarda las pruebas del choque. Conserva el reporte policial, fotos del lugar y del auto, fotos fechadas de tus lesiones y datos de testigos.
- Organiza la atención y los gastos. Organiza según su fecha los expedientes médicos, facturas y recibos. Distingue los gastos que ya conozcas de la atención médica futura respaldada por tu médico.
- Registra el trabajo perdido y los cambios diarios. Reúne recibos de nómina y constancias de días sin trabajar. Si trabajas por tu cuenta, conserva contratos y registros de ingresos relacionados. Anota cambios concretos en tu sueño, movilidad o tareas habituales.
- Compara y pregunta. Marca qué pérdidas aparecen en la oferta, pide aclaraciones sobre las que falten y guarda copias de tus comunicaciones.
Si tu lesión ocurrió en un choque, un abogado de accidentes de auto puede ayudarte a revisar cómo se relacionan esas pruebas con la oferta.
Qué incluir en una carta de demanda sólida
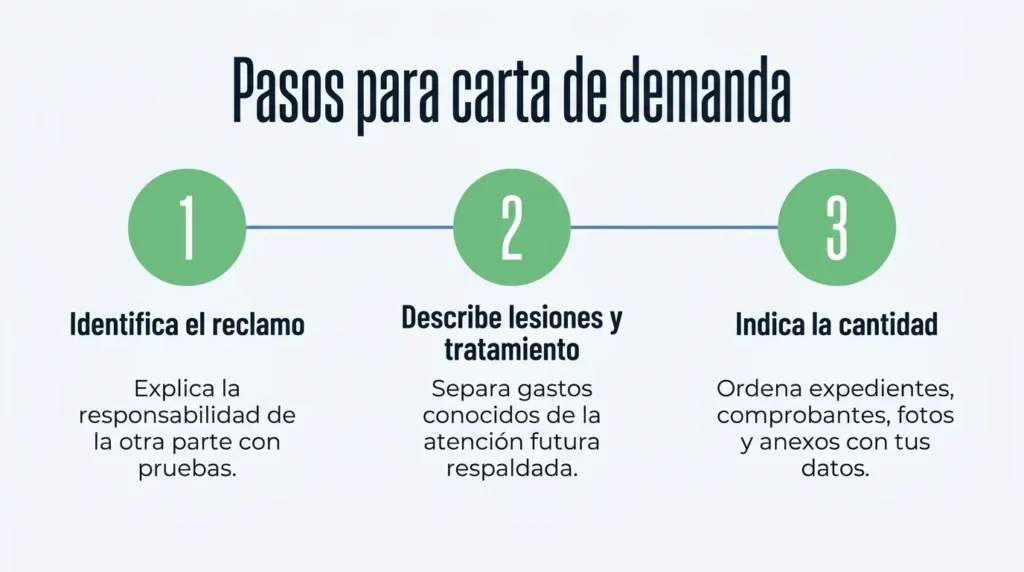
Una carta de demanda es una petición escrita de pago para intentar resolver una disputa mediante negociación, esta es distinta de la demanda judicial que inicia un litigio. Según la definición que proporciona Cornell, su propósito es conectar la responsabilidad, las lesiones y cada cantidad solicitada con pruebas que la otra parte pueda revisar.
Para preparar el paquete, sigue esta secuencia práctica:
- Identifica el accidente y el reclamo. Explica por qué atribuyes la responsabilidad a la otra parte y adjunta las pruebas pertinentes.
- Describe las lesiones y el tratamiento documentado. Separa las facturas y pérdidas de ingresos ya conocidos de la atención futura respaldada por tu médico.
- Indica la cantidad que solicitas y cómo llegaste a ella. Ordena los expedientes médicos, comprobantes, fotos y demás anexos. Asegúrate de incluir tus datos para que puedan responderte.
La lista descrita arriba una guía, no un formulario legal obligatorio. Una cifra respaldada por documentos permite discutir la oferta con claridad. La carta no sustituye la presentación oportuna de una demanda judicial.
Cuándo considerar una demanda judicial y pedir ayuda a Angel Reyes & Associates
Si persiste el desacuerdo sobre las pérdidas, la culpa o la cobertura, o se acerca un plazo aplicable, un abogado experimentado puede evaluar la oferta y tus opciones.
Presentar una demanda judicial inicia el litigio, pero llegar a juicio, si ocurre, es una etapa posterior. Durante el litigio se pueden solicitar pruebas pertinentes bajo las reglas procesales de Texas, sujetas a límites.
En Angel Reyes & Associates, nuestros abogados tienen más de 30 años de experiencia ayudando a texanos lesionados, y pueden revisar contigo la oferta, los documentos y los plazos.
Si quieres entender qué opciones tienes, solicita una consulta gratuita en español. Cada caso es distinto.
Los resultados previos no garantizan resultados futuros.
Preguntas frecuentes cuando la aseguradora te hace una oferta baja
¿Una oferta rápida de la aseguradora significa que el pago es insuficiente?
No necesariamente. La rapidez por sí sola no demuestra que la oferta sea baja. Si todavía no conoces tus necesidades de atención futura, consulta con tu médico y revisa qué gastos contempla la oferta antes de firmar una liberación que pueda cerrar tu reclamo.
¿Qué hago si el ajustador dice que tuve parte de la culpa del choque?
Pide que te explique en qué pruebas basa esa conclusión y compáralas con tus fotos y los datos de los testigos. Su opinión se puede refutar. En las demandas sujetas al capítulo 33 de Texas, tu porcentaje de culpa puede reducir la cantidad recuperable y, si supera el 50 %, impedir la recuperación.
¿Puedo reclamar ingresos perdidos si trabajo por mi cuenta?
Sí, puedes incluir los ingresos que dejaste de percibir si puedes respaldar la pérdida relacionada con la lesión. Conserva contratos y registros de ingresos que demuestren el trabajo afectado para que se puedan evaluar junto con el resto del reclamo.
¿Enviar una carta de demanda detiene el plazo para presentar una demanda judicial?
No. La carta sirve para negociar, pero no equivale a presentar una demanda ante un tribunal. El plazo general en Texas para demandar por lesiones personales es de dos años desde que nace tu derecho a demandar, con excepciones y plazos especiales que requieren una evaluación individual.
¿Qué puedo revisar si el seguro del otro conductor no alcanza?
Revisa si tu propia póliza incluye cobertura UM/UIM y pregunta si corresponde usarla en tu situación. Tener esa cobertura no garantiza que pague todo el saldo de tus pérdidas.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel founded the firm in 1993, which has gone on to help over 70,000 injury victims recover more than $1 billion. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Graham Griffin
Editor
Graham Griffin is the Web & Content Manager at Angel Reyes & Associates, where he oversees content strategy, AI-powered workflows, a...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...