¿Cómo presentar un reclamo de seguro de auto en Texas? Paso a paso


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Las aseguradoras de Texas deben confirmar un reclamo dentro de 15 días, bajo § 542.056 del Código de Seguros.
- Los reclamos de primera parte usan tu propia cobertura; los reclamos de terceros van dirigidos a la póliza del conductor responsable.
- El plazo de prescripción para demandar por un choque en Texas generalmente es de dos años desde la fecha del accidente.
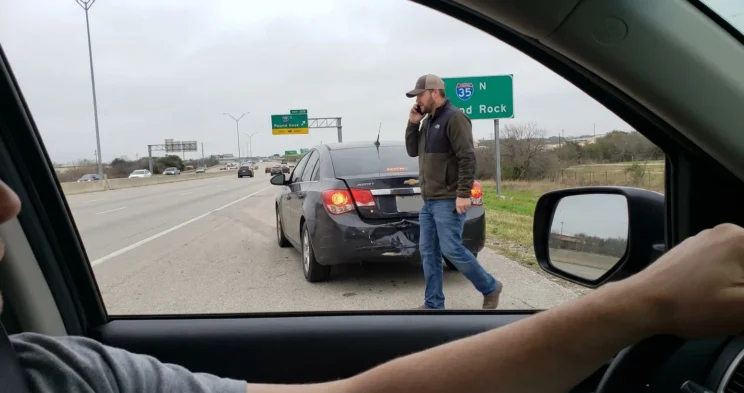
Estás sentado en el acotamiento de la I-35, cerca de Round Rock, con las luces intermitentes encendidas, mientras el otro conductor camina de un lado a otro hablando por su teléfono. Tu defensa está aplastada, tu cuello ya se siente rígido, y no tienes idea a qué aseguradora llamar primero.
Las siguientes horas y días determinan cómo se desarrolla tu reclamo y comienzan con el proceso de reunir evidencia y, después presentar un reclamo de seguro. Pero, ¿cómo haces eso correctamente? Si nunca has estado en un accidente de auto o has pasado por este proceso antes, esto puede sentirse abrumador. Déjanos guiarte sobre cómo presentar un reclamo de seguro de auto en Texas.
Reclamos de primera parte frente a reclamos de terceros
Un reclamo de primera parte es uno que presentas con tu propia aseguradora, bajo una cobertura por la que pagas, como colisión o motorista sin seguro. Un reclamo de terceros (o reclamo de responsabilidad civil) es uno que presentas contra la aseguradora del conductor responsable. El camino correcto depende de quién causó el choque y qué coberturas tiene cada conductor.
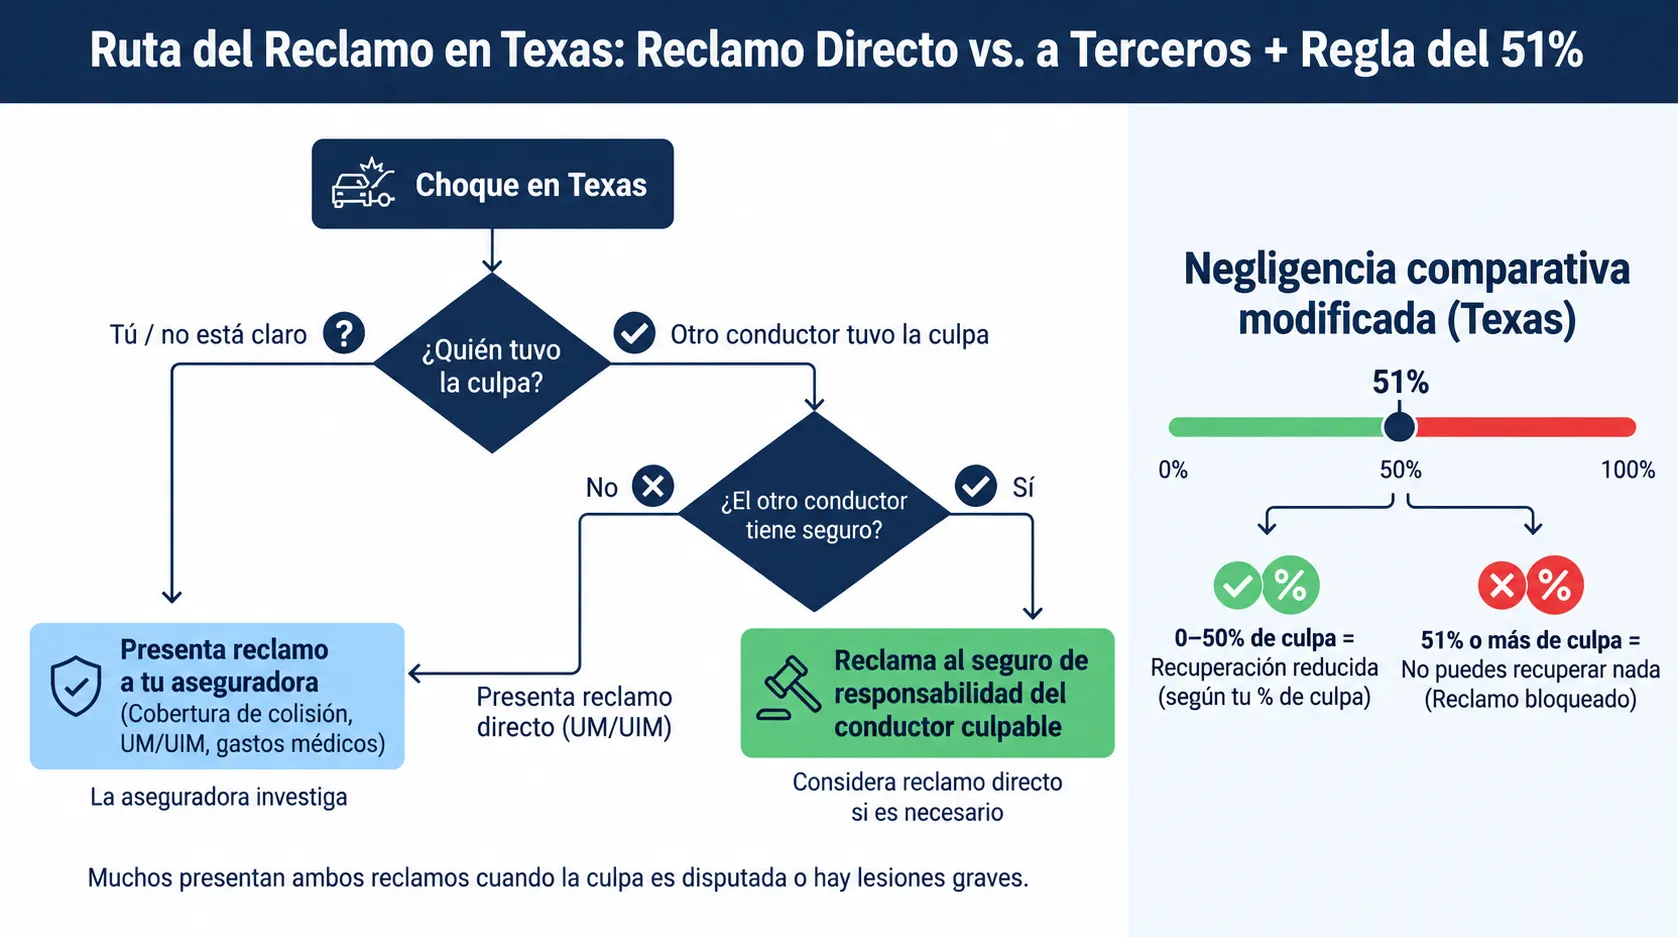
Si tú causaste el choque o la culpa no está clara, generalmente presentas un reclamo de primera parte. Si el otro conductor claramente causó el choque y tiene cobertura de responsabilidad civil, un reclamo de terceros le permite a su aseguradora pagar por tus reparaciones, facturas médicas y otras pérdidas. Muchos conductores presentan ambos a la vez, especialmente cuando las lesiones son graves o la culpa está en disputa.
Texas sigue una regla de negligencia comparada modificada. Si tu responsabilidad es del 51% o más, no podrás reclamar indemnización al otro conductor. En cambio, si tu nivel de uplam es del 50% o menos, podrás recibir compensación, pero esta se reducirá en función de tu porcentaje de responsabilidad. Ese cálculo afecta qué reclamo presentar y cuánto puedes esperar realistamente.
Documentación y evidencia requerida
Los reclamos de seguro de auto sólidos se construyen con documentos, no con argumentos. Las aseguradoras de Texas quieren prueba de qué pasó, quién estuvo involucrado, qué se dañó y cuánto cuesta que te recuperes por completo. Lo que hagas después de un accidente de auto afecta qué tan organizada esté tu documentación y qué tan rápido avance tu reclamo.
Empieza con la escena del choque misma, tomando fotos de:
- Cada vehículo, desde varios ángulos.
- El camino.
- Las marcas de frenado.
- Las señales de tráfico.
- Cualquier lesión visible.
Consigue el nombre, la dirección, el número de licencia, la placa, la aseguradora y el número de póliza del otro conductor. Pídeles a los testigos sus nombres y números de teléfono, antes de que se vayan.
Un reporte policial tiene peso ante los ajustadores. En Texas, los oficiales están obligados a investigar los choques que involucren lesiones, muerte o un daño aparente de $1,000 o más. Puedes solicitar el reporte oficial a través del portal de reportes de choques del Departamento de Transporte de Texas, una vez que el oficial lo presente. Incluso cuando los oficiales no responden a la escena del accidente, puedes presentar tú mismo un Reporte de Choque del Conductor.
Para los reclamos por lesiones, guarda cada registro médico, factura, recibo de receta y nota de fisioterapia. Para el daño a la propiedad, consigue al menos un estimado de reparación por escrito y guarda los recibos de remolque, autos de renta y viajes compartidos. Una documentación adecuada puede ser la diferencia entre un reclamo por lesiones personales pagado y una negación.
Plazos de presentación en Texas
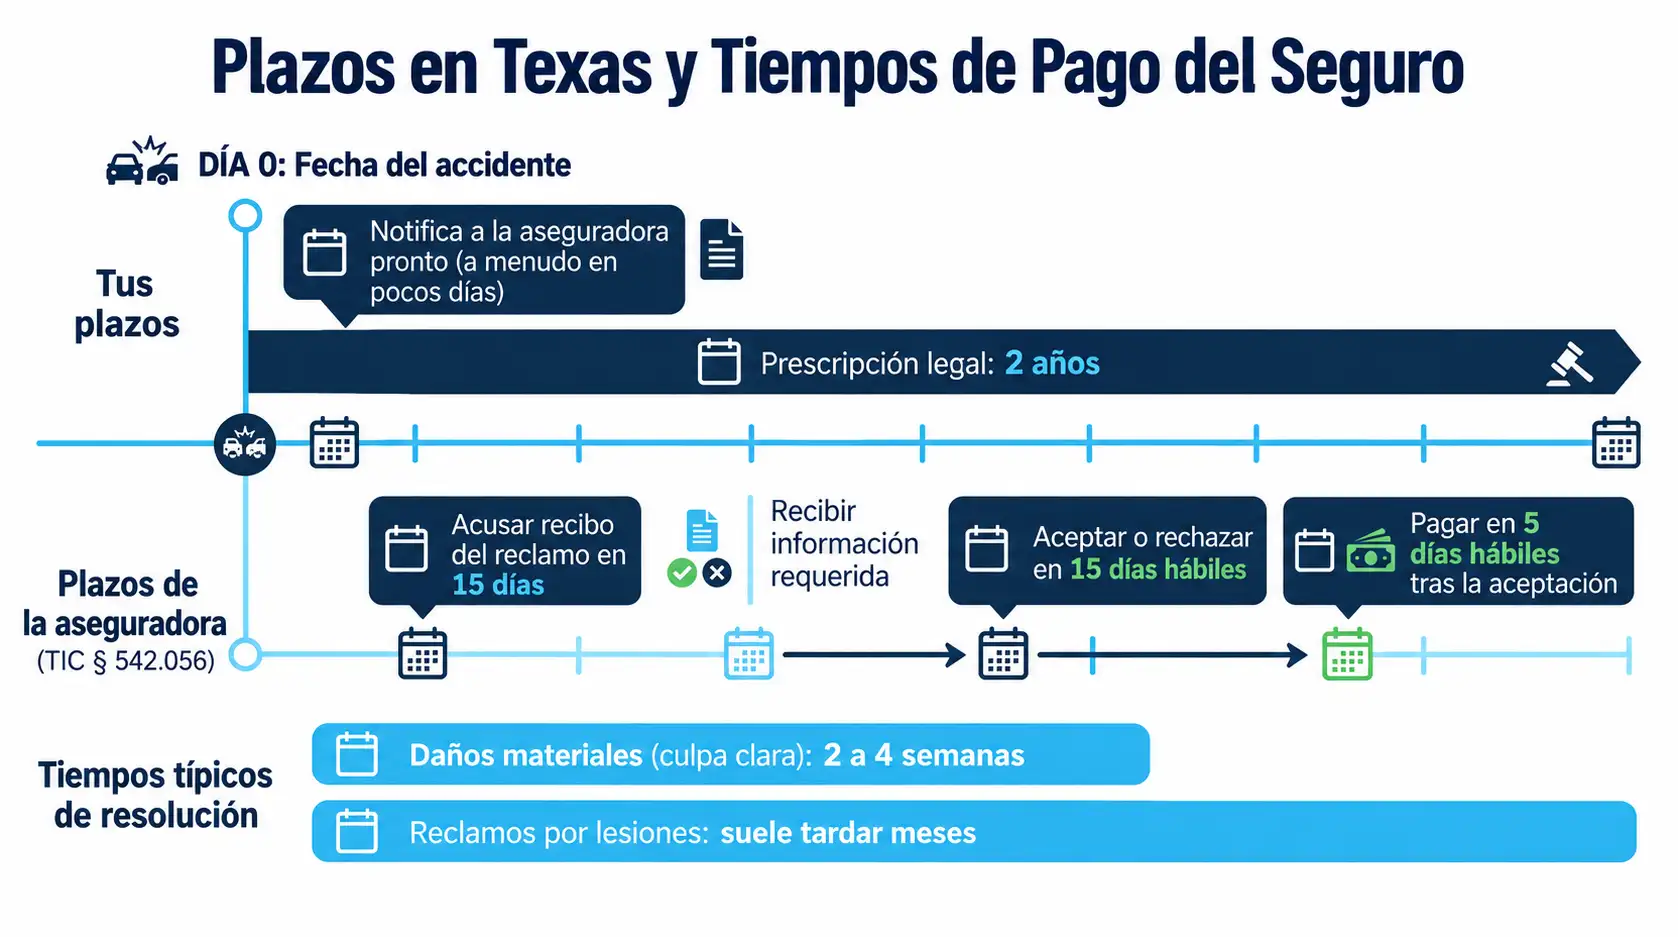
Dos plazos corren después de un choque:
- El primero es el requisito de notificación pronta de tu póliza, el cual normalmente significa notificar a tu aseguradora dentro de unos días.
- El segundo es el plazo legal para demandar, el cual en Texas generalmente es de dos años desde la fecha del accidente, bajo el plazo de prescripción para lesiones personales y daño a la propiedad.
Las aseguradoras también tienen plazos que seguir. Bajo la § 542.056 del Código de Seguros de Texas, una aseguradora debe confirmar tu reclamo dentro de 15 días después de recibir la notificación y tiene 15 días hábiles más, una vez recibida toda la información solicitada, para aceptarlo o rechazarlo. Si se acepta, el pago generalmente se debe dentro de cinco días hábiles.
Los plazos reales varían. Un reclamo simple de daño a la propiedad, con culpa clara, podría cerrarse en dos a cuatro semanas. Los reclamos por lesiones muchas veces tardan meses, porque el tratamiento médico debe estabilizarse, antes de que se conozca el valor completo.
Si tu aseguradora se demora sin una razón válida, de mala fe, ese retraso puede convertirse en su propio problema. Pelear un reclamo de mala fe de seguros en Texas puede ser difícil por tu cuenta. Un abogado puede ayudarte a explicar cuándo los retrasos cruzan la línea.
Proceso de presentación, paso a paso
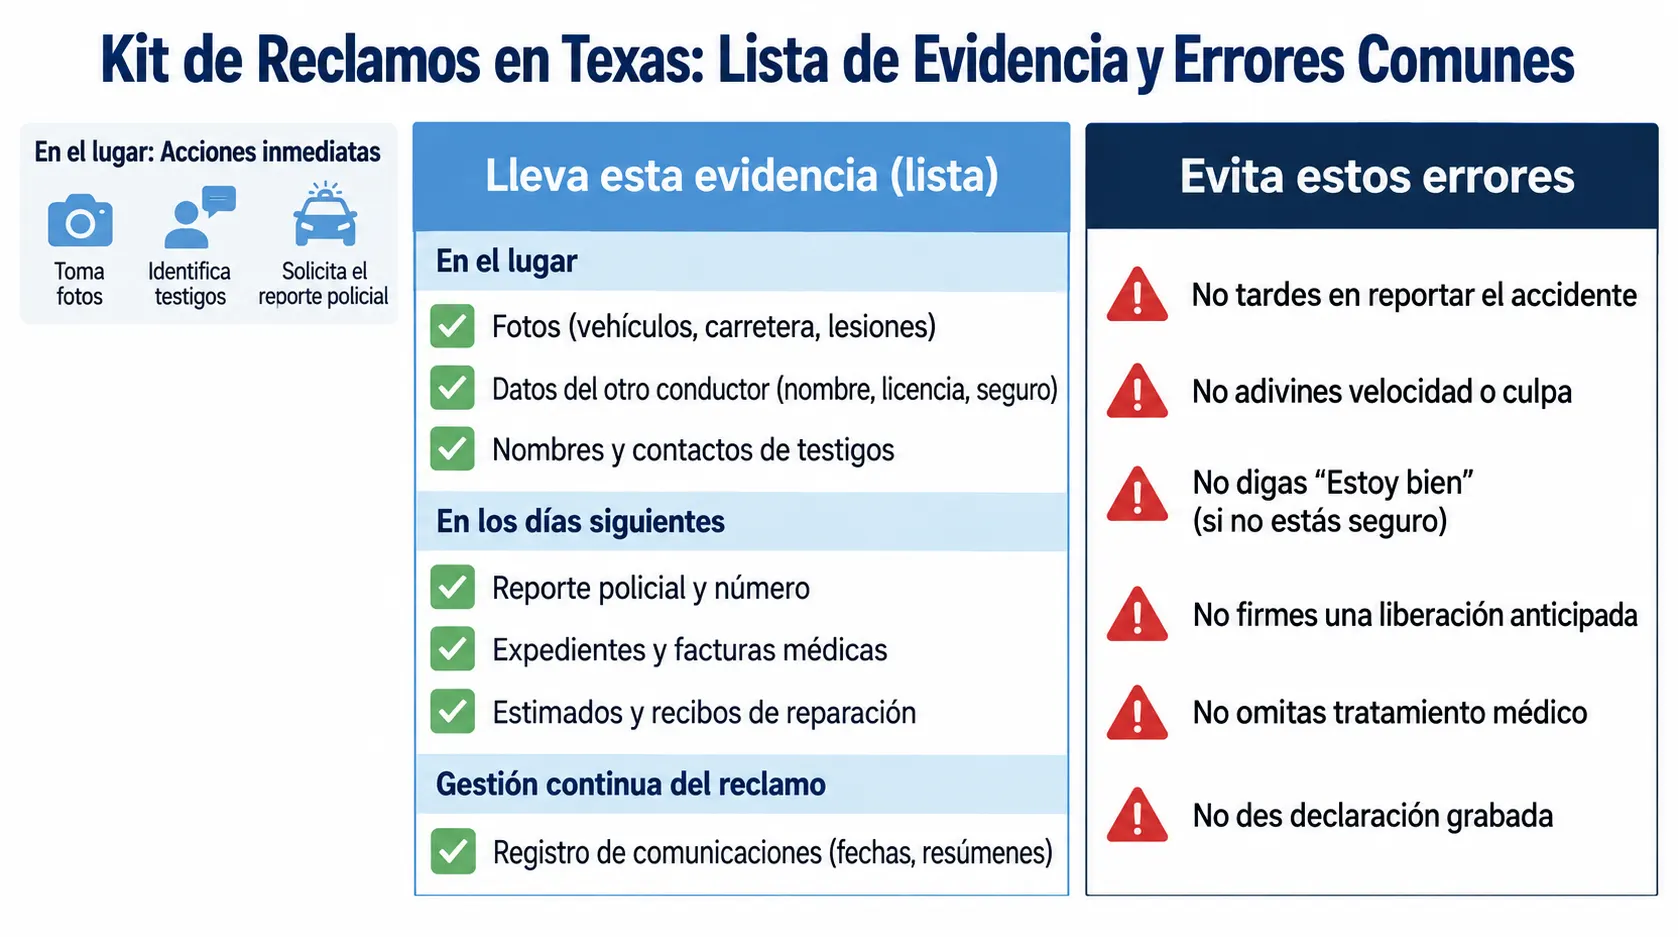
Después de un choque en Texas, estos son los pasos prácticos que deberías seguir, en la mayoría de los casos:
- Llama a la línea de reclamos de tu aseguradora, en cuanto estés seguro, incluso si crees que el otro conductor tiene la culpa.
- Proporciona los hechos básicos: fecha, hora, lugar, vehículos involucrados, y una breve descripción de lo que pasó.
- Envía fotos, el número del reporte del choque, registros médicos y estimados de reparación, a medida que estén disponibles.
- Coopera con el ajustador asignado, pero limítate a los hechos y evita adivinar sobre la velocidad, la distancia o la culpa.
- Registra cada llamada, correo electrónico y carta en una sola carpeta, con fechas y nombres.
Los ajustadores son negociadores entrenados que podrían pedirte una declaración grabada o una autorización médica amplia. No estás obligado a dar ninguna de las dos antes de entender lo que estás firmando. Toma notas durante cada llamada, y pide confirmación por escrito de cualquier plazo que establezcan.
Si estás presentando un reclamo de terceros, espera más fricción. La aseguradora del otro conductor no te debe nada, hasta que se establezca la responsabilidad. Envía una notificación clara y por escrito de tu reclamo, y después da seguimiento por escrito cada vez que proporciones nueva información.
Un abogado puede intervenir en esta etapa, cuando los ajustadores dejan de devolver las llamadas, o empiezan a cuestionar tu tratamiento médico.
Errores comunes de presentación que debes evitar
Pequeños errores al principio de tu reclamo pueden costarte miles más adelante. El error más común es esperar demasiado para reportar el choque. Incluso unas pocas semanas de silencio le dan a una aseguradora una razón para argumentar que el daño vino de otra cosa.
Otro error frecuente es hablar demasiado, ya que los ajustadores escuchan frases casuales como “estoy bien” o “no lo vi” y las usan después para reducir los pagos. Limítate a lo que sabes. Si no estás seguro sobre una lesión o un detalle, dilo así.
Las ofertas de compensación rápidas son tentadoras cuando las facturas se acumulan, pero rara vez reflejan la atención médica futura, los salarios perdidos o el dolor a largo plazo. Una vez que firmas una liberación, tu reclamo se cierra para siempre. Entender el valor real de tu reclamo requiere una revisión cuidadosa de todos los daños, no solo las facturas que ya tienes en mano.
Por último, no te saltes las citas médicas, ni dejes el tratamiento antes de tiempo. Los vacíos en la atención le dan a las aseguradoras espacio para argumentar que en realidad no te lastimaste. La orientación al consumidor del Departamento de Seguros de Texas sobre problemas con los reclamos cubre tus derechos cuando una aseguradora se resiste, incluyendo cómo presentar una queja formal.
Trabaja con un abogado con experiencia
Los reclamos de seguro son más fáciles de manejar, cuando alguien de tu lado conoce las reglas del juego. Angel Reyes & Associates lleva más de 30 años ayudando a conductores de Texas a presentar, pelear y finalizar reclamos de seguro de auto en todo el estado.
Trabajamos con honorarios contingentes, así que no hay ningún costo, a menos que ganemos tu caso, y las consultas siempre son gratuitas. Nuestros abogados han recuperado más de $1,000 millones de dólares para clientes. Si tu reclamo está estancado, negado o simplemente se siente demasiado complicado para manejarlo solo, contáctanos para una revisión gratuita, sin ningún compromiso.
Los resultados anteriores no garantizan resultados futuros.
Preguntas frecuentes sobre la presentación de reclamos de seguro
¿Qué pasa si el otro conductor no tiene seguro en Texas?
Puedes presentar un reclamo de motorista sin seguro, con tu propia aseguradora, si tienes esta cobertura. Texas no exige la cobertura de motorista sin seguro, pero muchas pólizas la incluyen.
¿Qué pasa si mi aseguradora me pide usar un taller de reparación específico?
Tienes el derecho de elegir tu propio taller de reparación en Texas. Las aseguradoras pueden recomendar talleres preferidos, pero no pueden exigirte que los uses.
¿Cuánto cuesta obtener una copia del reporte policial en Texas?
Los reportes de choques de Texas normalmente cuestan de $6 a $8 a través del portal en línea del Departamento de Seguridad Pública. Algunos departamentos de policía locales podrían cobrar tarifas distintas.
¿Qué debo hacer si el ajustador de seguros parece estar retrasando mi reclamo?
Documenta todos los retrasos y plazos incumplidos, y después presenta una queja ante el Departamento de Seguros de Texas, si la aseguradora viola los requisitos de pago pronto, bajo la ley estatal.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...