¿El seguro de carro cubre el servicio de grúa después de un choque en Texas?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- En Texas, el seguro de solo responsabilidad civil por lo general no cubre el servicio de grúa para tu propio vehículo tras un choque; necesitas cobertura de colisión o un complemento de asistencia en carretera.
- Las cuotas de almacenamiento aumentan cada día, por lo que recuperar tu vehículo o coordinar con tu aseguradora lo antes posible puede evitarte gastos importantes.
- Guarda todos los documentos (boletos de grúa, recibos, fotos, conversaciones con el ajustador) para respaldar tus reclamos de reembolso, ya sea con tu propia póliza o con el seguro del conductor responsable.

¿El seguro de carro cubre el servicio de grúa después de un choque en Texas?
Tu carro acaba de ser golpeado por detrás en un semáforo de Preston Rd, en Dallas. Tienes en la mano la información de seguro del otro conductor y ahora una grúa está enganchando tu vehículo.
Quizás te preguntes: ¿quién paga por esto? ¿Estoy a punto de recibir una factura de cientos de dólares, por un servicio de grúa después de un accidente de auto que yo no causé?
La respuesta depende de qué cobertura tienes y quién causó el choque. Muchos conductores de Texas asumen que “tener seguro” implica que el servicio de grúa está cubierto automáticamente. Eso no siempre es cierto.
Comprender la diferencia entre la responsabilidad civil, la colisión y la asistencia en carretera puede ayudarte a evitar cuotas inesperadas tras un choque.
Cuándo el servicio de grúa está cubierto, y cuándo no
Cuando una grúa llega a la escena del accidente, el servicio siempre se paga. Por lo general, una de las partes involucradas en el choque debe hacerse cargo del costo, pero en algunos casos puedes tener opciones para que el seguro cubra el servicio de grúa.

Existen tres caminos principales para conseguir que se pague el servicio de grúa, después de un choque en Texas:
- La cobertura de colisión o cobertura amplia podría incluir el remolque y el almacenamiento “razonables”, como parte de tu reclamo.
- La asistencia en carretera o los complementos de remolque podrían cubrir la grúa hasta ciertos límites.
- El seguro de responsabilidad civil del conductor responsable podría reembolsarte los costos de la grúa, como parte de un reclamo por daños a la propiedad.
Si solo tienes cobertura de responsabilidad civil, probablemente tendrás que pagar la grúa. El seguro de responsabilidad civil cubre el daño que le causas a otros; no cubre ningún daño a tu propio vehículo ni tus gastos de remolque.
Quién paga también depende de si tú elegiste la compañía de grúas o si la policía llamó a una grúa para despejar la escena. Una grúa que inicia la policía se considera un “remolque sin consentimiento” y puede generar cuotas adicionales, que se acumulan diariamente en el corralón.
Si no tienes cobertura de asistencia en carretera en tu póliza o a través de un servicio externo, espera pagar por tu grúa por adelantado. El reembolso muchas veces llega después, especialmente cuando estás esperando a que el seguro del otro conductor acepte la culpa.
¿Qué pasa si yo no tuve la culpa?
El servicio de grúa puede representar un gasto considerable. Incluso un traslado corto puede resultar costoso.
Cuando el otro conductor es el responsable, su seguro de responsabilidad civil podría reembolsarte eventualmente tus costos de remolque y almacenamiento. Pero “eventualmente” puede significar semanas de espera, mientras los ajustadores investigan. Sin la documentación adecuada, podrías enfrentar negaciones o pagos reducidos.
Los retrasos pueden ser incluso más largos si el otro conductor niega su culpa en el incidente, lo cual requiere una investigación aún más profunda.
Ya sea que pagues de tu bolsillo o no, asegúrate de llevar un registro del costo y de guardar tu recibo, así como cualquier documentación que recibas de la compañía de grúas.
Cuándo la cobertura de colisión o cobertura amplia podría pagar por el servicio de grúa
Si tienes cobertura de colisión o de amplia cobertura, el remolque y el almacenamiento podrían cubrirse como parte de tu reclamo.
La cobertura de colisión aplica cuando tu vehículo se daña en un choque con otro vehículo u objeto. Si tienes un choque en la I-10 en Houston, la cobertura de colisión se encarga del reclamo.
La cobertura amplia aplica a eventos que no son de colisión: robo, daño por granizo, colisión con un venado o vandalismo. Si un árbol cae sobre tu carro durante una tormenta eléctrica, entra en acción la cobertura amplia.
El proceso de remolque normalmente funciona así:
- Tu vehículo se remolca a un taller o a un corralón.
- Un ajustador inspecciona el daño.
- La aseguradora emite un estimado de reparación o declara la pérdida total.
- Los costos de remolque y de almacenamiento se incluyen en la compensación.
Las aseguradoras generalmente cubren los costos “razonables” de remolque y almacenamiento, pero la palabra clave es “razonables”. Si tu carro se queda en un corralón durante tres semanas, porque no respondiste a las llamadas del ajustador, la aseguradora podría negarse a pagar la factura completa de almacenamiento.
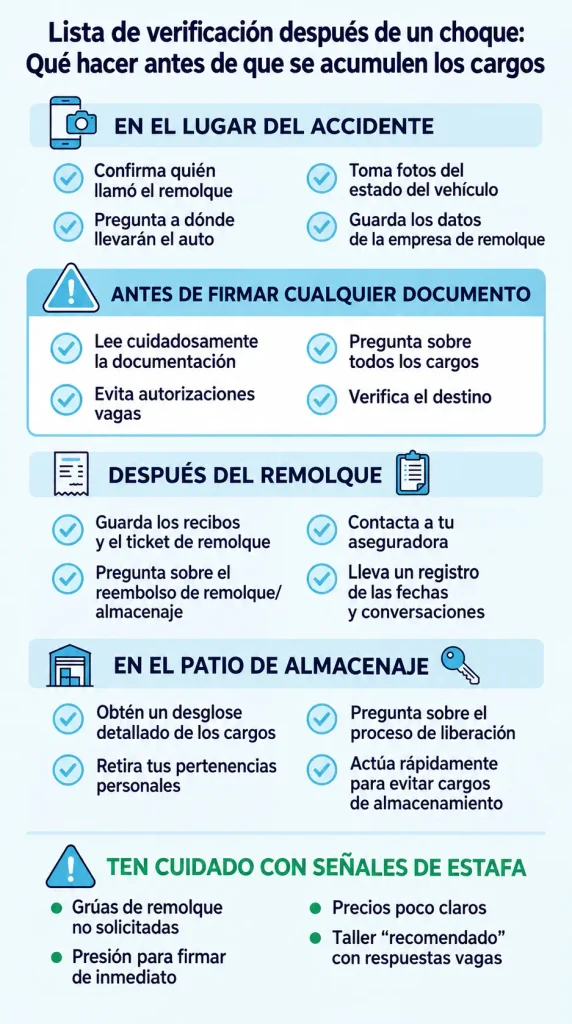
Guarda cada documento: recibos de grúa, boletos de grúa, fotos de tu vehículo, contratos de almacenamiento y notas de las conversaciones con el ajustador. Anota las fechas y horas. Este papeleo se convierte en tu prueba al solicitar el reembolso.
Asistencia en carretera: útil, pero muchas veces limitada
La asistencia en carretera puede pagar por una grúa, incluso sin cobertura de colisión. Muchos conductores de Texas agregan este endoso, por un pequeño aumento adicional en sus primas de seguro. Algunos la compran a través de membresías, como la de AAA.
La asistencia en carretera típica cubre:
- Remolque (con límites).
- Encendido de batería.
- Servicio de apertura de puertas.
- Cambio de llanta ponchada.
- Entrega de combustible.
Sin embargo, estos servicios muchas veces tienen límites. Según la Oficina del Consejero Público de Seguros de Texas (Texas Office of Public Insurance Counsel), la asistencia en carretera a menudo limita el remolque al “taller de reparación más cercano” y podría limitar el reembolso a un monto específico en dólares o a un kilometraje.
Después de un choque grave, quizás no controles a dónde va tu vehículo. La policía podría llamar a una compañía de grúas para despejar la escena. Esa compañía podría llevar tu carro a un corralón, no a un taller de reparación. La asistencia en carretera normalmente no cubrirá estas cuotas de almacenamiento.
Usando la cobertura de carretera sin quedar atrapado
Si tuviste un choque y quieres usar tu propia cobertura de asistencia en carretera, para remolcar tu vehículo, contacta a tu proveedor con anticipación. Pregúntales:
- ¿Cuál es mi límite de remolque, en millas o en dólares?
- ¿La grúa tiene que ir a un tipo específico de instalación?
- ¿Necesito una preautorización?
- ¿Cómo presento el reembolso?
Guarda todos los recibos. Algunos planes exigen la presentación dentro de un plazo específico. Si dejas pasar ese plazo, podrías perder el beneficio por completo.
Evitando las estafas de grúas después de un choque
El Departamento de Seguros de Texas advierte sobre las estafas de grúas, que apuntan a las víctimas de choques. Estas estafas muchas veces involucran a una grúa que llega sin haber sido llamada y, después, ofrece de forma conveniente remolcar tu vehículo a su taller de reparación recomendado. Ese taller, a su vez, retiene tu carro como rehén, hasta que pagues cuotas exorbitantes, que fácilmente pueden llegar a miles de dólares.
Mantente alerta; las señales de alerta de una estafa de grúa incluyen:
- Grúas no solicitadas que llegan antes de que hayas llamado a alguien.
- Presión para firmar papeleo de inmediato.
- Respuestas vagas sobre las cuotas o el destino.
- Corralones “recomendados”, con precios poco claros.
Si alguien en la escena del choque te presiona a usar una compañía de grúas específica, tómate tu tiempo. Verifica quién los envió. Pregunta a dónde van a llevar tu vehículo, y si insisten en llevarlo ahí, incluso si solicitas un taller distinto, no dejes que carguen tu carro.
Los operadores de grúa legítimos no te apurarán a firmar papeleo que no entiendes. Contacta a tu aseguradora antes de firmar cualquier cosa, cuando sea posible.
Cuando tu carro se declara pérdida total
Las situaciones de pérdida total generan urgencia. Las cuotas de almacenamiento siguen acumulándose mientras la aseguradora evalúa tu reclamo. Un vehículo en un corralón de San Antonio puede acumular cientos de dólares en cuotas en cuestión de días.
El Capítulo 2303 del Código de Ocupaciones de Texas, también conocido como la Ley de Instalaciones de Almacenamiento de Vehículos (Vehicle Storage Facility Act), aborda las reglas de los corralones, y las responsabilidades de las aseguradoras, en ciertas situaciones de pérdida total.
Tus derechos en el corralón
Tienes derechos al recuperar tu vehículo. El Departamento de Licencias y Regulación de Texas (Texas Department of Licensing and Regulation) supervisa las instalaciones de remolque y almacenamiento.
Un boleto de grúa debe incluir información específica, incluyendo:
- El nombre de la compañía de grúas.
- La ubicación de almacenamiento.
- Cargos detallados.
Guarda tu copia de este papeleo. Si la compañía de grúas no proporcionó la documentación adecuada, es una señal de alerta.
Las cuotas de almacenamiento varían, pero pueden acumularse rápidamente. Cuanto más tiempo se quede tu vehículo, más deberás pagar. Actúa de inmediato para localizar y recuperar tu carro o coordinar con tu aseguradora los siguientes pasos.
Sigue estos pasos rápidamente:
- Pregúntale a tu ajustador sobre la autorización para remolque y almacenamiento.
- Consigue un cronograma para el retiro del vehículo.
- Entiende qué estás firmando antes de firmarlo.
- Documenta cada conversación.
Si crees que te han cobrado de más, Texas ofrece opciones de disputa, incluyendo audiencias de remolque. La página del calendario de tarifas del TDLR explica los cargos máximos para ciertos servicios.
Cuándo hablar con un abogado
Algunas disputas sobre remolque y almacenamiento se integran en un reclamo más amplio. Esto es especialmente cierto, cuando los cargos aumentan rápido, el papeleo parece sospechoso, o la aseguradora se niega a cubrir los costos “razonables”.
Señales de que podrías beneficiarte de orientación legal:
- Las cuotas de almacenamiento siguen subiendo, sin una resolución a la vista.
- La documentación de la grúa no está clara, o falta.
- Se sospecha actividad de estafa.
- Disputas de la aseguradora sobre qué es “razonable”.
- Confusión sobre la culpa, que afecta tu reclamo.
En Angel Reyes & Associates, hemos ayudado a víctimas de choques en Texas por más de 30 años. Nuestro equipo puede revisar tu situación, coordinar con las aseguradoras y ayudar a integrar los costos de remolque y almacenamiento, en un reclamo más amplio por daño a la propiedad o lesiones. Ofrecemos consultas gratuitas, y trabajamos con honorarios contingentes, lo que significa que nunca pagas ningún honorario legal, a menos que ganemos.
Contáctanos para hablar sobre tus opciones. Estamos disponibles las 24 horas del día, los 7 días de la semana y atendemos a clientes en todo el estado. Se habla español.
Preguntas frecuentes sobre remolque y seguro
¿Puede una factura de grúa incluir cargos más allá de mover el vehículo?
Sí. Dependiendo de la situación, la factura también podría incluir cuotas de enganche, cuotas por uso de cabrestante, cuotas por uso fuera del horario, cuotas de portón o cargos administrativos.
¿Puedo elegir el taller de reparación, después de que remolcan mi vehículo?
Muchas veces sí, pero depende de a dónde se llevó primero el vehículo, y si ya entró a almacenamiento. Actuar rápido te da más control sobre a dónde termina.
¿Debo retirar mis objetos personales del carro, antes de que vaya a un corralón?
Sí, en cuanto sea seguro y esté permitido. Los documentos importantes, los dispositivos electrónicos y los objetos de valor pueden ser más difíciles de recuperar después, y podrían no estar protegidos, si el vehículo permanece en almacenamiento.
¿Qué pasa si mi carro no se puede manejar, pero no se ve muy dañado?
El daño oculto todavía puede hacer que un vehículo sea inseguro para manejar. Los problemas de suspensión, las fugas de líquidos, el daño en las ruedas o el desalineamiento del chasis podrían requerir remolque, incluso cuando el daño exterior parece menor.
¿Puede el remolque después de un choque afectar cuánto tarda mi reclamo por daño a la propiedad?
Puede ser. Los retrasos muchas veces ocurren cuando el vehículo se mueve más de una vez, se almacena en una ubicación no revelada o no está disponible para la inspección de inmediato.
About the Authors

Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...