¿Qué pasa si chocas un carro rentado en Texas?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Varios seguros podrían aplicarse tras un choque con un carro rentado en Texas, pero las aseguradoras muchas veces disputan quién paga primero, por lo que hace la documentación es fundamental.
- Las compañías de renta normalmente acuden primero a tu propia póliza de seguro, incluso si no tuviste la culpa. Pregunta sobre comprar una exención de responsabilidad, si quieres evitar esto.
- La Enmienda Graves generalmente protege a las compañías de renta de responsabilidad, lo que cambia el enfoque hacia el seguro del conductor responsable y tus opciones de cobertura.
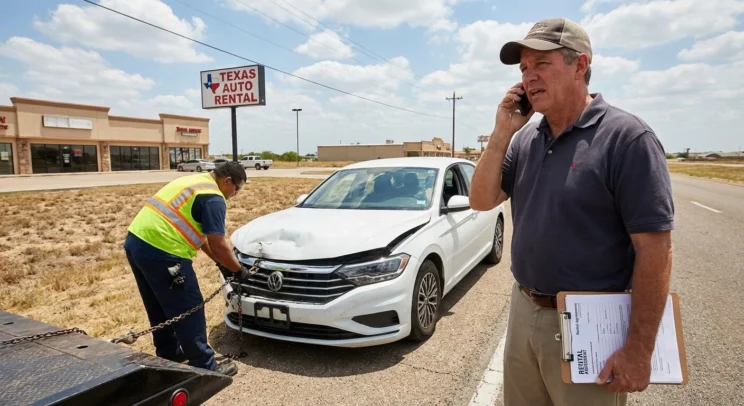
Cobertura de seguro para autos de alquiler después de un choque en Texas
Recogiste un carro rentado en el Aeropuerto Internacional Austin-Bergstrom ayer para ver a tu familia durante el fin de semana. En tu trayecto por Congress Avenue, otro conductor se pasó un semáforo en rojo y chocó contra el lado del pasajero de tu carro.
Ahora estás lidiando con un carro rentado dañado, con mucho papeleo y llamadas de varias aseguradoras. Cada una parece pensar que alguien más debería pagar.
Los choques con carros rentados generan un problema único. Varias fuentes de seguro podrían aplicarle a tu situación, pero rara vez están de acuerdo sobre quién paga primero. Tu póliza personal de auto, el seguro de responsabilidad civil del otro conductor, los beneficios de tu tarjeta de crédito e incluso la exención de daños de la compañía de renta podrían jugar un papel. Entender cómo funciona el seguro para los carros rentados bajo la ley de Texas puede ayudarte a evitar vacíos y a mantener tu capacidad de recibir compensación si resultas lesionado.
¿Cómo se aseguran los carros rentados en Texas?
Cuando te pones al volante de un carro rentado, generalmente se asume que eres un conductor asegurado, con cobertura que te protegería a ti y a los demás en caso de accidente. La Sección 601.072 del Código de Transporte de Texas exige que todo conductor cuente con un seguro de responsabilidad civil de al menos 30/60/25. Eso significa $30,000 por persona, $60,000 por incidente y $25,000 por daños a la propiedad personal.
Sin embargo, tu propia responsabilidad civil personal no cubre el daño causado a un carro de renta que estés manejando. Tu propia póliza de seguro de auto probablemente se extiende a vehículos rentados o prestados, aunque revisa tu página de declaraciones, antes de rentar, para confirmarlo.
Si tu cobertura se transfiere, tu carro rentado estaría protegido por tu propia cobertura de colisión o cobertura amplia. La cobertura de reembolso de renta no protege carros rentados; esta cubre el costo de un vehículo de renta mientras tu vehículo se repara después de un accidente.
Debido a que tu propia cobertura es la principal responsable de proteger su vehículo, la mayoría de las compañías de renta te pedirán prueba de seguro, cuando llenes tu papeleo. Podrían negarse a rentarte, si no tienes cobertura adecuada, a menos que también compres su protección complementaria.
Protección que ofrecen las compañías de renta
Antes de sacar tu carro del lote de renta, un agente probablemente te explicará las “coberturas” o “protecciones” disponibles para los clientes. Estas pueden variar de una compañía a otra, pero la mayoría ofrece al menos las siguientes opciones:
- Exención de daños.
- Cobertura de responsabilidad civil.
- Asistencia en carretera.
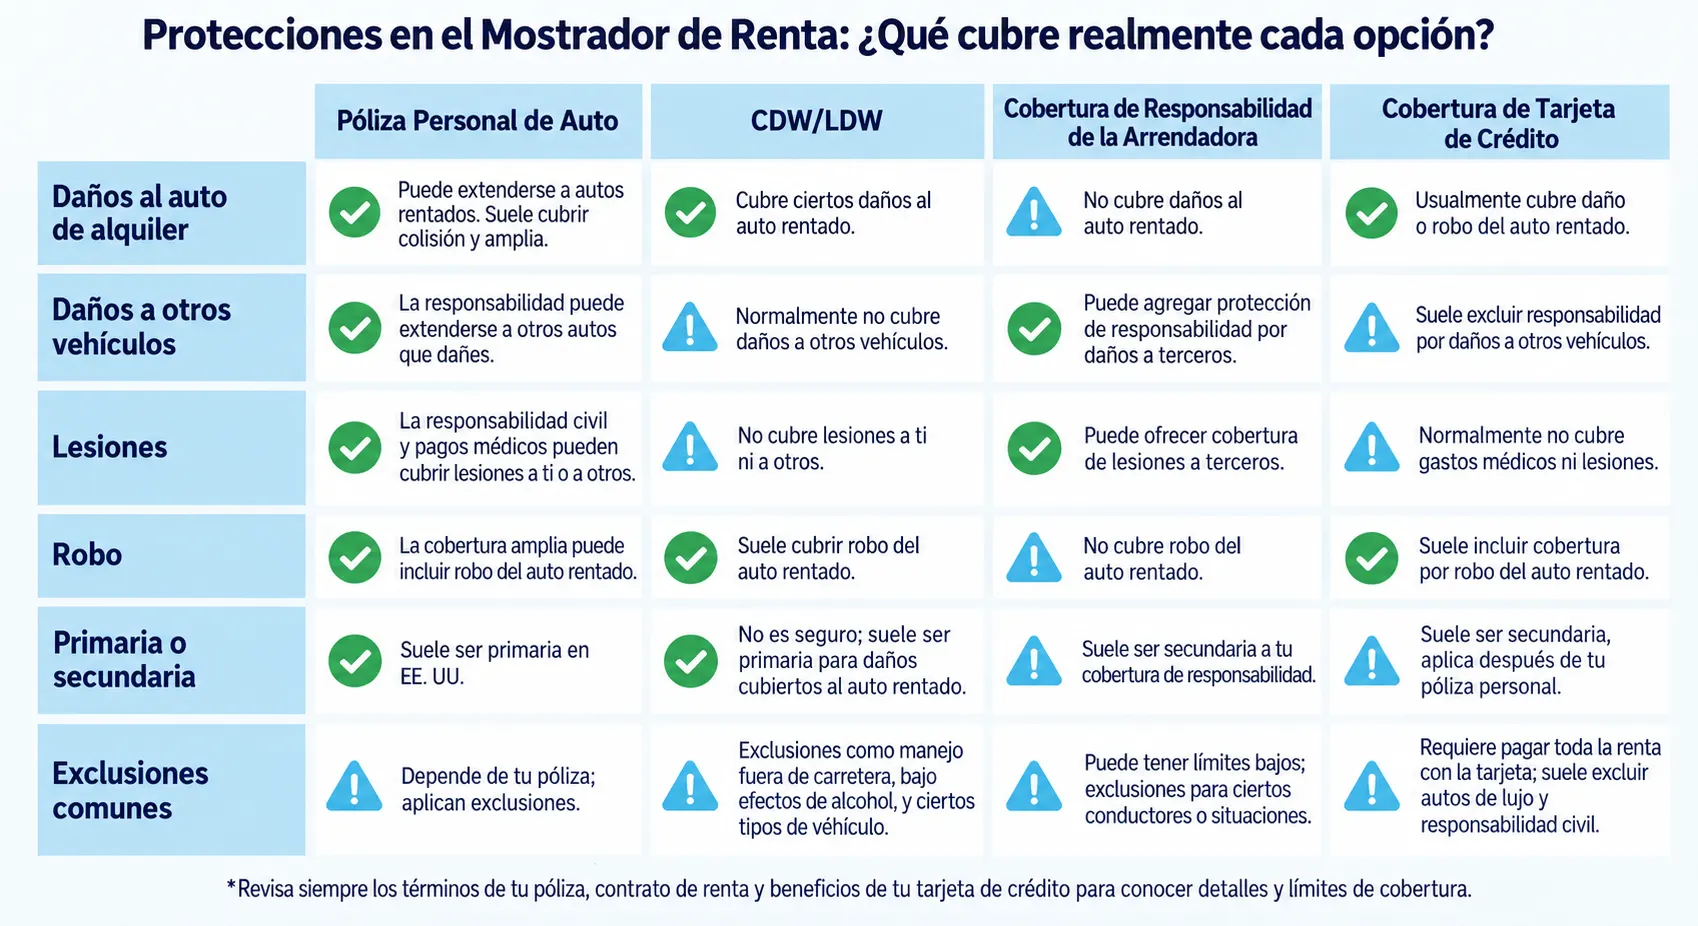
CDW y LDW de la compañía de renta
La exención de daños por colisión (CDW) o la exención de daños por pérdida (LDW) que te ofrecen en el mostrador de renta no es un seguro. Es un acuerdo contractual en el que la compañía de renta renuncia a su derecho a cobrarte por ceirtos daños al vehículo.
El CDW y el LDW normalmente cubren:
- Daño al vehículo de renta por colisión.
- Robo del vehículo rentado.
- Vandalismo.
Normalmente no cubren:
- Tus lesiones o facturas médicas.
- Daño a otros vehículos o propiedad.
- Lesiones a otras personas.
- Ciertos tipos o usos de vehículos (camiones, manejo fuera de carretera).
El CDW/LDW no es una excusa para abusar de los carros rentados sin consecuencias; las compañías tienen restricciones sobre qué van a respetar y qué no bajo el acuerdo. Por ejemplo, sacar un carro fuera de carretera normalmente está prohibido, debido al riesgo involucrado y la protección también normalmente se anula, si sacas tu carro del país (algo importante para nuestras comunidades del sur de Texas).
Incluso con el CDW/LDW, la compañía de renta todavía podría cobrarte cuotas por pérdida de uso (el ingreso que perdió mientras se reparaba el carro) y cargos administrativos. Pregunta sobre estas cuotas, antes de firmar el contrato de renta.
Cobertura de responsabilidad civil
Si compras cobertura de responsabilidad civil de tu compañía de renta, sí es un tipo de seguro, pero normalmente está diseñado para actuar como seguro secundario a tu propio seguro de responsabilidad civil. En otras palabras, si solo tienes el seguro de responsabilidad civil mínimo, comprar la cobertura adicional de responsabilidad civil del carro rentado puede ampliar el monto de cobertura disponible. Tu propia cobertura de responsabilidad civil te cubrirá primero, pero tú (y cualquier otro tercero) después pueden presentar un reclamo contra la póliza de responsabilidad civil de la compañía de renta, para cubrir cualquier pérdida restante.
¿Qué pasa con la cobertura de renta de mi tarjeta de crédito?
Muchas tarjetas de crédito ofrecen beneficios por daño a carros rentados. Esta cobertura normalmente se aplica al daño o al robo del vehículo rentado.
La mayoría de las coberturas de las tarjetas de crédito son secundarias. Esto significa que tu seguro personal de auto paga primero, y el beneficio de la tarjeta de crédito cubre lo que queda (como tu deducible). Algunas tarjetas premium ofrecen cobertura primaria, que paga antes que tu póliza de auto, pero esto es poco común. Confirma primero con el emisor de tu tarjeta.
Los beneficios de tarjeta de crédito normalmente no cubren:
- Responsabilidad por lesiones a otros.
- Daño a otros vehículos.
- Rentas de más de 15 a 31 días (varía según la tarjeta).
- Ciertos tipos de vehículos (camiones, autos de lujo y en algunos casos, SUV).
Para usar la cobertura de tu tarjeta de crédito, normalmente debes rechazar el CDW/LDW de la compañía de renta, y pagar toda la renta con esa tarjeta. Necesitarás presentar un reclamo pronto, con documentación que incluya el contrato de renta, el reporte policial y los estimados de reparación.
Qué póliza perseguir en un accidente con carro rentado
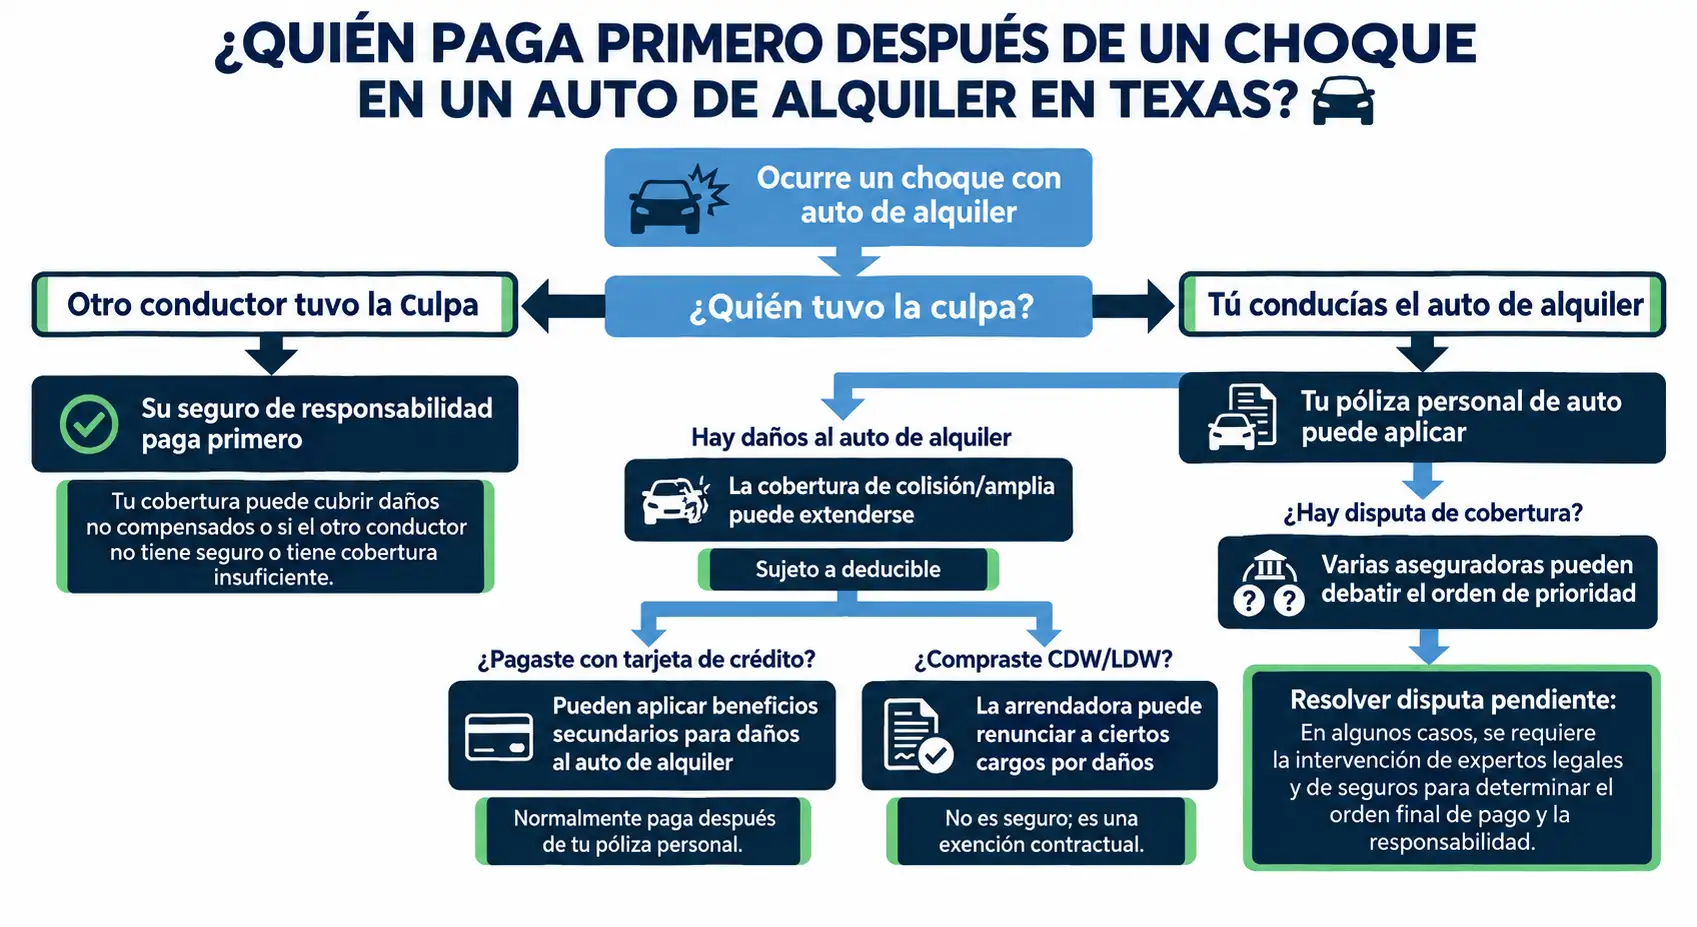
Si te ves involucrado en un accidente con otro conductor que maneja un carro rentado, quizás te preguntes cómo proceder con tu reclamo. ¿Contra qué póliza presentas tu reclamo? ¿Qué póliza cubrirá tus distintas pérdidas derivadas de este accidente?
- Si el otro conductor tiene la culpa, su propio seguro de responsabilidad civil será la primera póliza a la que recurras. Esto cubrirá el daño a tu vehículo, cualquier lesión que hayas sufrido, y cualquier otro daño a la propiedad que hayas sufrido.
- Si la cobertura de responsabilidad civil del otro conductor se agota, sigue con cualquier responsabilidad civil complementaria que hayan comprado de la compañía de renta o que tengan de una tarjeta de crédito.
- Si la culpa está en disputa, quizás quieras presentar un reclamo a través de tu propia póliza de seguro para que comiencen las reparaciones de tu vehículo. Tu propia aseguradora puede tramitar el reclamo mientras se repara tu vehículo y después recuperar el costo mediante subrogación.
Cómo afectan las reglas de culpa de Texas tu reclamo de carro rentado
Texas usa un sistema de seguro basado en la culpa. El conductor que causó el choque generalmente es responsable de los daños, pero su porcentaje de culpa influye en el monto que las demás partes pueden recibir.
Bajo la Sección 33.001 del Código de Procedimientos Civiles y Recursos de Texas, si se determina que tienes más del 50% de responsabilidad por el choque, no puedes recibir compensación por daños del otro conductor. Si tienes parte de la culpa, pero te mantienes en un 50% o menos, tu compensación se reduce según tu porcentaje de responsabilidad.
La Enmienda Graves y la responsabilidad de las compañías de renta
Muchas personas asumen que la compañía de renta comparte la responsabilidad en un accidente, porque es dueña del vehículo. La ley federal suele decir lo contrario.
La Enmienda Graves (Título 49 del Código de EE. UU., Sección 30106) protege a las compañías de renta de responsabilidad vicaria. Esto significa que normalmente no puedes demandar a la compañía de renta solo porque era la dueña del carro que te golpeó. La única excepción a esta regla es si la compañía de renta fue negligente de forma independiente, es decir, si rentó un carro con problemas conocidos, que le impedían operar de forma segura. Sin embargo, esto requiere prueba y reunir evidencia que lo respalde puede ser difícil.
Normalmente, el enfoque en un accidente con un carro rentado se centra en el conductor responsable y su seguro.
Cargos comunes de facturación que crean disputas
Después de un choque con un carro rentado, podrías recibir facturas por cargos más allá de los costos de reparación:
- Las cuotas por pérdida de uso compensan a la compañía de renta, por los ingresos de renta perdidos, mientras se reparaba el vehículo. Estas cuotas pueden acumularse rápido. Solicita documentación que muestre la tarifa diaria, el cronograma de reparación, y la utilización de la flota.
- Las cuotas administrativas cubren el papeleo de la compañía de renta, y el procesamiento de reclamos. Normalmente van de $50 a $150, pero pueden ser más altas.
- Los reclamos por pérdida de valor sostienen que el vehículo vale menos después de la reparación que antes del choque. Las compañías de renta a veces persiguen esto contra los conductores responsables.
Si recibes una factura que exige un pago inmediato, solicita un desglose detallado, con documentación de respaldo. No ignores los plazos, pero tampoco pagues cargos disputados sin entender por qué los estás pagando.
Cuándo obtener ayuda legal
Algunos reclamos sobre carros rentados se resuelven sin problemas. Otros se complican cuando las aseguradoras se culpan mutuamente o disputan la responsabilidad.
Considera hablar con un abogado de accidentes de auto en Texas si:
- Varias aseguradoras niegan la cobertura o alegan que alguien más debería pagar.
- El conductor responsable tiene límites mínimos que no cubrirán tus pérdidas.
- Te están culpando de un choque que tú no causaste.
- La compañía de renta te está persiguiendo por cuotas que disputas.
Angel Reyes & Associates ha ayudado a conductores de Texas a manejar disputas de seguro desde hace más de 30 años. Somos un equipo experto de defensores, que ofrece asesoría calificada y representación para ayudarte después de un accidente.
Ofrecemos consultas gratuitas y trabajamos con honorarios contingentes, lo que significa que no hay ningún costo, a menos que ganemos. Contáctanos para hablar sobre tu choque con carro rentado y entender tus opciones.
Preguntas frecuentes sobre accidentes con carros rentados
¿Mi póliza de PIP o MedPay me cubre si tengo un accidente en un carro rentado?
En muchos casos, sí. Si tu póliza de auto en Texas incluye Protección contra Lesiones Personales (PIP) o Cobertura de Pagos Médicos (MedPay), es posible que ayude a cubrir gastos por lesiones si ibas manejando un carro rentado, dependiendo de los términos de tu póliza.
¿Puede la compañía de renta perseguirme si rechazo la cobertura y tengo un accidente?
Sí. La compañía de renta casi siempre hará un reclamo contra tu póliza por los daños al vehículo, incluso si no fue tu culpa. Además, normalmente te cobrará directamente el deducible.
Si no tuviste la culpa, por lo general tu aseguradora se encargará de reclamarle al conductor responsable por ti.
¿La cobertura de conductor no asegurado me ayuda si el conductor que chocó mi carro rentado no tiene seguro o se da a la fuga?
Podría ayudarte. En Texas, la cobertura contra conductores no asegurados o con seguro insuficiente puede cubrir ciertas pérdidas después de un choque con un conductor sin seguro o en caso de fuga. Revisa en tu póliza si la cobertura UM/UIM se extiende a vehículos rentados.
¿Puede la compañía de renta negar mi CDW/LDW y otras coberturas si alguien no autorizado en el contrato estaba manejando?
Sí. Los contratos de renta son legalmente vinculantes, y las coberturas que compras dependen de que la compañía de seguros revise y documente a los conductores que usarán el vehículo. Si una persona que no aparece en el contrato estaba manejando al momento del accidente, normalmente el contrato establece que las coberturas compradas quedan sin efecto.
¿Debo notificar a la compañía de renta de inmediato después de un accidente?
Por lo general, sí. Avisar lo antes posible puede ayudarte a proteger tu reclamo y a reducir disputas por daños, cargos o documentos faltantes.
La traducción mantiene el tono conversacional y claro, adaptado para usuarios de Latinoamérica.
About the Authors

Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...