¿Qué es la cobertura completa de seguro de auto en Texas?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- La "cobertura completa" no es un término legal; es una abreviasion que se refiere a la responsabilidad civil, más la colisión y la cobertura amplia.
- Los prestamistas exigen colisión y cobertura amplia, porque protegen el vehículo financiado, no solo a ti.
- Revisa tu página de declaraciones para ver si hay vacíos en el PIP y en el UM/UIM antes de asumir que estás completamente protegido.
Seguro de Auto de Cobertura Completa en Texas: Qué Significa Realmente
Acabas de financiar una camioneta con un concesionario en Arlington, quien mencionó que necesitas un seguro de “cobertura completa” antes de salir del lote. La ley de Texas no define la “cobertura completa” como un tipo de póliza oficial. El término es una forma abreviada de la industria para referirse a una combinación de coberturas que van más allá de los requisitos mínimos de responsabilidad civil del estado.
Si tienes que resolver trámites entre el concesionario y tu aseguradora, esta guía te ayudará a entender mejor tu seguro.
Qué normalmente incluye la “cobertura completa”
En Texas, la mayoría de los conductores y prestamistas usan “cobertura completa” para referirse a una póliza que incluye tres protecciones principales. Aunque los términos de seguros pueden parecer confusos al comprar una póliza, la estructura básica es fácil de comprender.
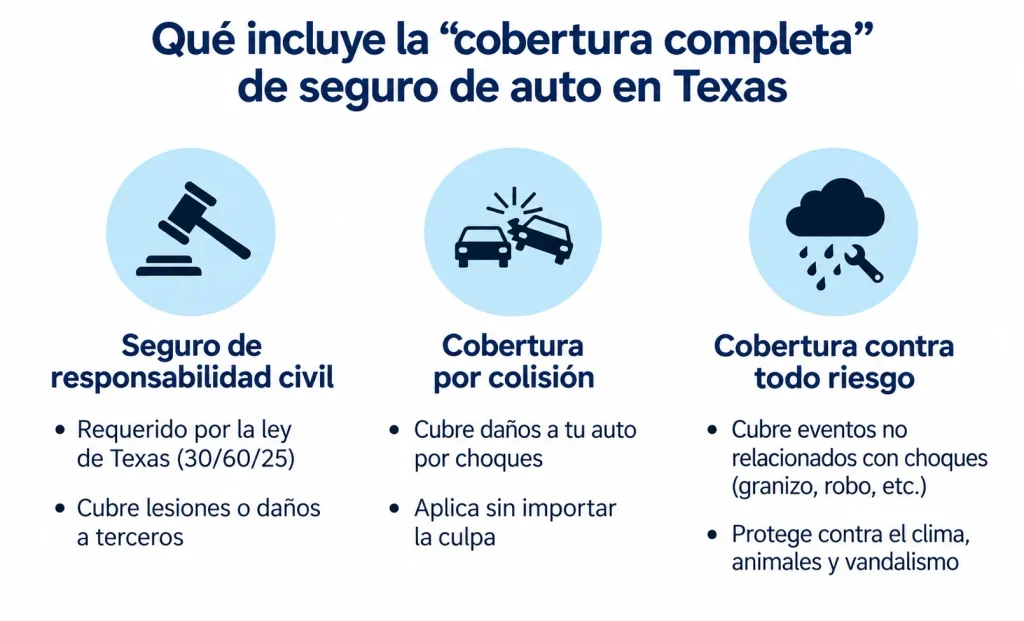
El seguro de responsabilidad civil cubre las lesiones y el daño a la propiedad que causaste a otros. Texas exige límites mínimos de 30/60/25: $30,000 por persona por lesión corporal, $60,000 por accidente por lesión corporal y $25,000 por daño a la propiedad.
La cobertura de colisión paga para reparar o reemplazar tu vehículo, después de un choque, sin importar la culpa. Si golpeas un barandal en la I-35 o otro conductor te choca por detrás en un estacionamiento, aplica la colisión.
La cobertura amplia cubre el daño que no es por colisión. Esto incluye tormentas de granizo, robo, inundación, vandalismo y golpear a un venado en una carretera rural.
Los prestamistas y las compañías de arrendamiento casi siempre exigen colisión y cobertura amplia. Protegen el vehículo que garantiza tu préstamo.
Complementos opcionales que fortalecen tu póliza
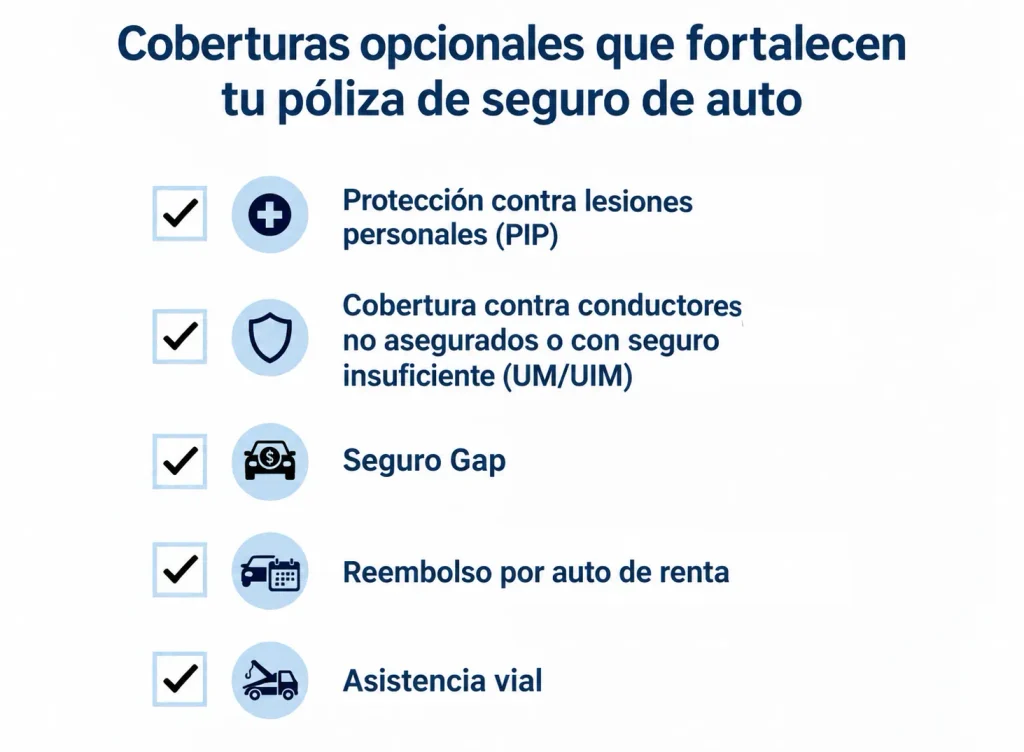
La responsabilidad civil, la colisión y la cobertura amplia son la base del seguro. Sin embargo, hay coberturas opcionales que pueden ayudarte a protegerte mejor y cubrir vacíos importantes después de un choque grave.
Protección por Lesiones Personales (PIP)
Las aseguradoras de Texas deben ofrecer el PIP y este aplica sin importar quién causó el accidente. El PIP cubre los gastos médicos, los salarios perdidos y otros costos para ti y tus pasajeros. Puedes rechazarlo por escrito, pero muchos texanos mantienen al menos $2,500 en PIP, para las facturas médicas inmediatas.
Para más información sobre cómo funciona el PIP junto con otras protecciones, consulta “Cobertura de UM, UIM y PIP explicada”.
Cobertura de motorista sin seguro o con seguro insuficiente (UM/UIM)
La cobertura UM te protege si el conductor responsable no tiene ningún seguro. La cobertura UIM entra en acción cuando los límites de tu póliza no cubren tus daños reales.
Texas no exige el UM/UIM, pero debes rechazarlo por escrito si no lo quieres. Dado que una parte significativa de los conductores de Texas no tiene seguro o solo tiene los mínimos estatales, el UM/UIM puede ser fundamental tras un choque grave.
Conoce por qué muchos abogados recomiendan esta cobertura, en “Por qué necesitas la cobertura UM/UIM y PIP”.
Protegiendo tus finanzas, si el vehículo se pierde
Esas coberturas protegen a las personas. Las siguientes dos protegen tus finanzas, si el vehículo mismo se declara pérdida total, o queda temporalmente no disponible.
Seguro “gap”
Si tu vehículo se declara pérdida total, y debes más de lo que vale actualmente, el seguro “gap” cubre la diferencia. Esto es común con carros nuevos que se deprecian rápido o con préstamos con pagos iniciales bajos.
Reembolso de renta y asistencia en carretera
Estos complementos cubren el costo de un auto de renta mientras reparan el tuyo y también te ayudan con servicios como remolque o asistencia si te quedas fuera de tu carro. Son opciones económicas que pueden facilitar y reducir el estrés tras un accidente.
Cuándo tiene sentido la cobertura completa
La cobertura completa no es legalmente obligatoria en Texas. Pero varias situaciones la convierten en una elección práctica.
Vehículos financiados o rentados. Tu prestamista o compañía de arrendamiento, casi con certeza, exigirá colisión y cobertura amplia. No mantener la cobertura puede activar un seguro forzado, a un costo mucho más alto.
Carros más nuevos o de mayor valor. Si tu vehículo resultara costoso de reparar o reemplazar, la colisión y la cobertura amplia protegen tu inversión.
Ahorros limitados para reparaciones. Si pagar de tu bolsillo por una pérdida total o reparaciones importantes afectaría tu economía, la cobertura completa ayuda a protegerte de ese riesgo.
Trayectos de alto riesgo. Los conductores que pasan horas en carreteras congestionadas, como la 635 en Dallas o el 610 Loop en Houston, están más expuestos a choques y escombros en el camino.
Si quieres conocer más factores que influyen en tu decisión de póliza, revisa “Tu guía completa para comprar seguro de auto”.
Cómo evaluar tu póliza actual
Antes de buscar una nueva cobertura, verifica qué protecciones ya tienes. Es posible que estés más cubierto de lo que creías o que descubras áreas sin protección que no habías identificado.
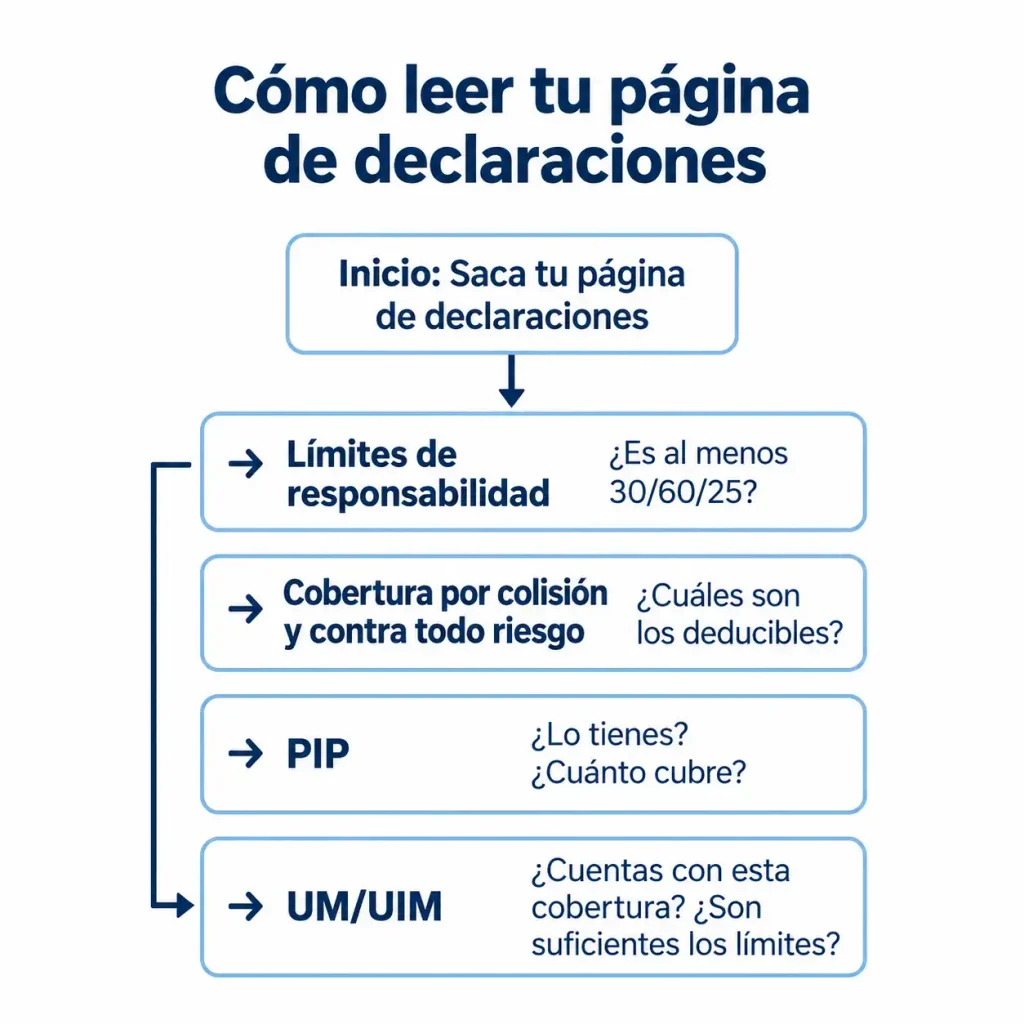
Saca tu página de declaraciones. Busca estos elementos:
- Límites de responsabilidad civil. ¿Están en 30/60/25 o por encima? Muchos conductores eligen límites más altos para una mejor protección.
- Colisión y cobertura amplia. Anota tus deducibles. Un deducible de $500 significa costos de bolsillo más bajos después de un reclamo, pero primas más altas.
- PIP. Revisa si lo tienes y en qué monto.
- UM/UIM. Confirma si lo tienes y si los límites coinciden con tu cobertura de responsabilidad civil.
Si falta alguna sección o no está clara, llama a tu aseguradora y pide una explicación en lenguaje sencillo.
Si tu reclamo se complica o enfrentas una disputa de cobertura, Angel Reyes & Associates ha guiado a texanos a través de situaciones como esta durante más de 30 años. Llámanos para una consulta gratuita y revisar tus opciones. Cada caso es distinto; los resultados anteriores no garantizan los resultados futuros.
Preguntas frecuentes sobre la cobertura completa
¿La cobertura completa es requerida por la ley de Texas?
La cobertura completa no es obligatoria en Texas. El estado solo exige el seguro de responsabilidad civil con los mínimos de 30/60/25. La “cobertura completa” es un término usado por los consumidores y los prestamistas, no un requisito legal.
¿La cobertura completa pagará mis facturas médicas después de un choque?
La cobertura completa no pagará directamente tus facturas médicas. La colisión y la cobertura amplia cubren el daño al vehículo, no los gastos médicos. El PIP y el seguro médico gestionan las facturas médicas. El UM/UIM puede ayudar, si el conductor responsable no tiene cobertura adecuada.
¿Cuánto cuesta la cobertura completa en Texas?
El costo de la cobertura completa en Texas varía, según tu historial de manejo, tu vehículo, tu ubicación y los deducibles que elijas. Consigue cotizaciones de varias aseguradoras, y compara los límites de cobertura, no solo el precio.
¿Puedo eliminar la colisión y la cobertura amplia, después de terminar de pagar mi carro?
Puedes eliminar la colisión y la cobertura amplia, después de terminar de pagar tu carro. Una vez que eres dueño total del vehículo, la decisión es tuya. Consulta “Cuándo tiene sentido la cobertura completa” arriba, para los factores a considerar, al decidir si mantener o eliminar estas coberturas.
¿Qué debo hacer si tengo un accidente, y no estoy seguro de mi cobertura?
Si tienes un accidente, y no estás seguro de tu cobertura, empieza por reunir el reporte policial, fotos del daño y la información de seguro del otro conductor. Revisa tu póliza, o llama a tu aseguradora.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...