PIP vs MedPay vs UM/UIM en Texas: Una guía práctica


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- El PIP cubre facturas médicas, salarios perdidos y ayuda en el hogar, sin importar la culpa; las aseguradoras de Texas deben ofrecerlo.
- El MedPay solo cubre gastos médicos y, muchas veces, es más económico, pero más limitado que el PIP en Texas.
- La cobertura UM/UIM te protege cuando el conductor responsable no tiene seguro, o no tiene suficiente para cubrir tus daños.

PIP vs MedPay vs UM/UIM en Texas: Guía Práctica
Te están llegando facturas médicas después de tu choque en la I-35. Tu aseguradora mencionó el PIP y el MedPay. ¿Cuál de estas coberturas paga y te alcanza?
Averiguar cuál póliza paga que puede ser complicado, especialmente si también estás lidiando con dolor y trabajo perdido. La ley de Texas exige que las aseguradoras ofrezcan cobertura PIP desde $2,500, pero eso no garantiza que la tengas o que sea suficiente para todos tus gastos.
Entendiendo el PIP y el MedPay
El PIP, el MedPay y el UM/UIM sirven para propósitos distintos y podrías tenerlos todos sin saberlo.
El PIP (Protección por Lesiones Personales) paga por facturas médicas, salarios perdidos y algunos servicios del hogar, sin importar quién causó el choque. Te aplica a ti, a tus pasajeros y, a veces, a familiares. Las aseguradoras de Texas deben ofrecer el PIP, pero puedes rechazarlo por escrito.
El MedPay (cobertura de Pagos Médicos) cubre los gastos médicos, incluyendo las visitas al hospital y al médico, la terapia o el manejo del dolor. A diferencia del PIP, no cubre los salarios perdidos ni la ayuda en el hogar, pero sí paga sin importar la culpa, igual que el PIP.
Algunos reclamos de seguro te exigen probar que el otro conductor fue el responsable. El PIP y el MedPay no. Ambas coberturas están en tu propia póliza, y no esperas a que la aseguradora del otro conductor acepte la culpa, antes de que estas entren en acción.
Cómo interactúan el PIP y el MedPay
El PIP tiene un alcance más amplio: cubre los costos médicos, además de cubrir hasta el 80% de los ingresos perdidos e incluso hasta $25 al día por tareas del hogar que no puedas realizar mientras te recuperas.
El MedPay es más limitado: cubre solo los gastos médicos, pero suele ser más económico. Si tu póliza incluye ambos, quizás puedas usarlos juntos, aunque algunas pólizas coordinan los beneficios para evitar un doble pago.
Revisa la página de declaraciones de tu póliza de auto. Si ves “PIP rechazado” por escrito, el MedPay podría ser tu única cobertura médica de primera parte. Si nunca firmaste un rechazo, probablemente tengas al menos $2,500 en PIP.
Una llamada rápida a tu agente o una consulta gratuita con un abogado puede aclarar tu situación antes de que se acumulen las facturas.
El UM/UIM en Texas
El PIP y el MedPay cubren tus facturas inmediatas, sin importar la culpa, pero ¿qué pasa cuando el otro conductor que causó el choque no tiene seguro adecuado? Ahí es donde entran el UM y el UIM.
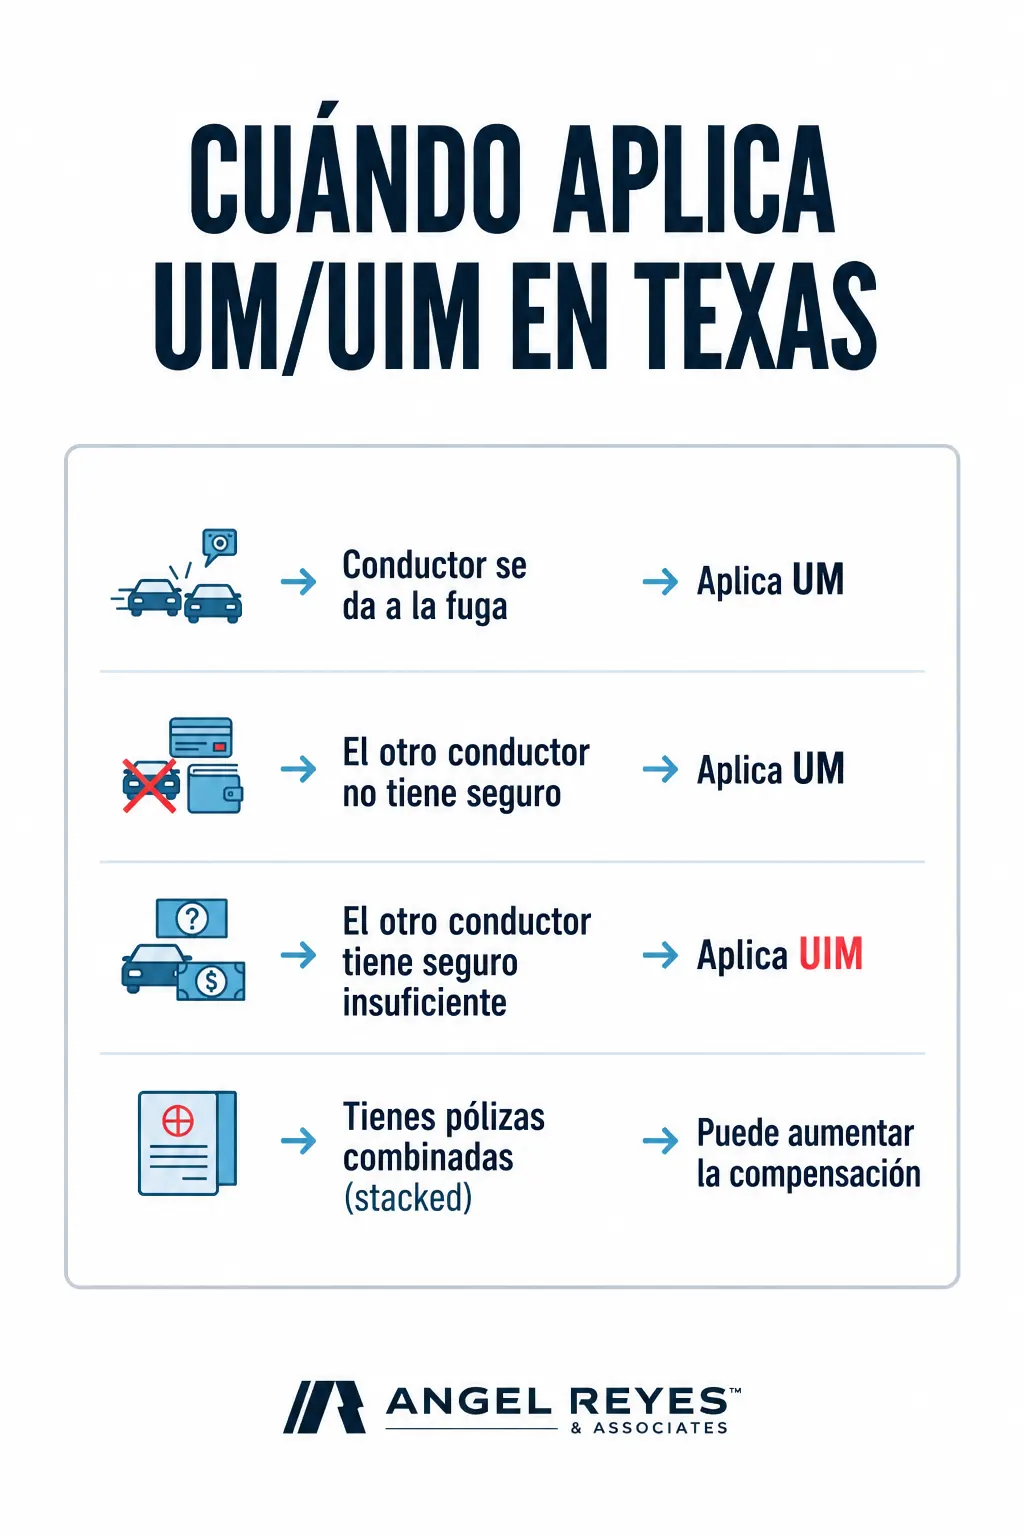
La cobertura de motorista sin seguro (UM) te protege cuando el conductor responsable no tiene seguro de responsabilidad civil. La cobertura de motorista con seguro insuficiente (UIM) se aplica cuando la póliza del conductor responsable es insuficiente para cubrir tus pérdidas.
Texas exige que las aseguradoras ofrezcan la cobertura UM/UIM, pero puedes rechazarla por escrito. Si no firmaste una renuncia, probablemente la tengas. Estas coberturas se basan en la culpa, lo que significa que presentas un reclamo contra tu propia póliza UM/UIM, pero aún debes demostrar que el otro conductor causó el choque.
Cuándo aplica el UM/UIM
El UM aplica en los choques y en la fuga o cuando el otro conductor no tiene cobertura de responsabilidad civil. A pesar de que el seguro es obligatorio por ley, aproximadamente uno de cada ocho conductores de Texas no tiene seguro, según el Insurance Research Council (2023).
El UIM se aplica cuando la póliza del conductor responsable se agota por debajo del monto total de tus daños. El mínimo de responsabilidad civil de Texas es solo de $30,000 por persona, lo cual rara vez cubre una lesión grave, con cirugía, rehabilitación y meses de salarios perdidos.
Si tienes cobertura UM/UIM en varios vehículos, podrías combinar esos límites, un proceso llamado “stacking” (apilamiento), que puede aumentar considerablemente la compensación disponible. Consulta tu póliza o pregunta a un abogado si el stacking aplica en tu caso.
Guía de decisión: en qué cobertura confiar después de un choque
El primer paso es saber qué cobertura tienes y el segundo, en qué orden pagan. Por lo general, el PIP y el MedPay pagan primero; tu seguro médico cubrcubre lo que falta y el UM/UIM se usa si el conductor responsable no puede cubrir todos tus daños.
Paso 1: Identifica las coberturas disponibles en tu póliza.
Saca tu página de declaraciones. Busca las líneas de PIP, MedPay, UM y UIM. Anota los límites en dólares. Si rechazaste el PIP o el UM/UIM por escrito, esas líneas podrían mostrar cero o decir “rechazado”.
Paso 2: Evalúa los vacíos y la posible exposición de tu bolsillo.
Suma tus facturas médicas actuales, y estima cualquier tratamiento futuro. Compara ese total con los límites de tu cobertura. Si tu cobertura de MedPay paga $5,000, pero solo tu visita a la sala de emergencias fue de $12,000, tienes un vacío. El seguro médico puede ayudar a cubrir ese vacío, pero puede resultar complicado que varias pólizas interactúen entre sí.
Paso 3: Planea tu estrategia de reclamo.
Deberías presentar los reclamos de PIP o MedPay temprano; pagan rápido, y no requieren probar la culpa.
Si el otro conductor tuvo la culpa y no tenía suficiente seguro, notifica a tu aseguradora sobre un posible reclamo de UIM lo antes posible. Texas tiene un plazo de prescripción de dos años, para los reclamos por lesiones personales, así que no esperes hasta que se acerque el plazo para comenzar este proceso.
Un abogado puede coordinar los plazos de los beneficios y ayudarte a conservar más de tu compensación. Nuestro equipo en Angel Reyes & Associates ha guiado a texanos a través de situaciones como esta durante más de 30 años. Obtén una consulta gratuita con un abogado experto para revisar tus opciones.
Preguntas frecuentes
¿Puede el PIP cubrir daños a mi carro en Texas?
No. La protección contra lesiones personales (PIP) solo cubre los gastos relacionados con las lesiones que sufras en un accidente, incluyendo facturas médicas, tratamientos futuros y otros costos por tu lesión.
¿Vale la pena tener MedPay en Texas?
MedPay puede valer la pena si buscas una manera económica de cubrir gastos médicos inmediatos sin esperar a que se determine la responsabilidad. Es más limitada que el PIP, pero suele ser más barata. Si ya cuentas con buen seguro médico y PIP, MedPay podría ser redundante.
¿Puedo combinar mi PIP y MedPay igual que combino UM/UIM?
No se pueden combinar PIP y MedPay de la misma forma que la cobertura UM/UIM. Revisa tu póliza o consulta a un abogado para confirmar si tus límites de UM/UIM pueden combinarse.
¿Cómo afectan los embargos hospitalarios a mi compensación?
Bajo la Ley de Embargos Hospitalarios de Texas, un hospital puede poner un embargo sobre tu indemnización por lesiones personales si tienes cargos pendientes. Este embargo se aplica a cualquier acuerdo o sentencia que recibas. Un abogado a veces puede negociar el monto del embargo, lo que aumenta lo que recibirás.
¿Cuándo debo contactar a un abogado sobre mi cobertura?
Contacta a un abogado si:
* Tus facturas médicas superan los límites de tu PIP o MedPay
* El conductor responsable no tiene seguro o tiene seguro insuficiente
* Recibes un aviso de subrogación de tu aseguradora médica
Recibir asesoría legal calificada y estratégica desde el inicio puede ayudarte a evitar errores que reduzcan tu compensación.
About the Authors

Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...