Cómo las exclusiones de la póliza afectan los reclamos por accidentes de auto en Texas


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Las aseguradoras de Texas deben probar que aplica una exclusión de la póliza, y las cortes interpretan el lenguaje poco claro en su contra. *
- Las pólizas de conductor nombrado excluyen a los miembros del hogar que no están en la póliza. Requieren divulgaciones orales y escritas, y una confirmación firmada por escrito, bajo la Sección 1952.0545 del Código de Seguros de Texas. Las exclusiones de conductor nombrado para personas específicas requieren la aceptación por escrito del asegurado nombrado, bajo la Sección 1952.353 *
- Los daños por mala fe, bajo el Capítulo 541, podrían aplicar cuando las aseguradoras usan mal las exclusiones, para negar reclamos válidos hechos por sus propios asegurados
Te chocaron por detrás en la I-635 por un conductor que pasó una señal de alto. Semanas después, recibes una carta de rechazo que indica que la póliza del conductor responsable incluye una exclusión que impide tu reclamo. Las facturas médicas aumentan y tus lesiones no te permiten trabajar, por lo que la cobertura que esperabas ya no está disponible.
¿Qué son las exclusiones de la póliza y hay algo que puedas hacer al respecto?
Qué le hace una exclusión de la póliza a tu cobertura
Una exclusión de la póliza es una cláusula del contrato que elimina a ciertas personas, vehículos o conductas de la cobertura que, de otra forma, aplicaría. Las aseguradoras de Texas enlistan estas exclusiones en una sección de “Exclusiones” de la póliza. La aseguradora tiene que probar que una exclusión se aplica a los hechos de tu caso. Cuando el lenguaje es vago, las cortes de Texas lo interpretan en contra de la aseguradora.
Texas funciona bajo un sistema de responsabilidad basado en la culpa. Esto significa que la aseguradora del conductor responsable es la primera fuente de compensación. Si la aseguradora invoca una exclusión, pierdes el acceso a la póliza que cubre tus daños.
Las exclusiones también deben estar escritas con claridad. El lenguaje de exclusión, vago o contradictorio, no se sostiene cuando se impugna. La guía al consumidor del Departamento de Seguros de Texas sobre cobertura de auto es un buen punto de partida si quieres ver cómo se estructuran las pólizas antes de hablar con un abogado.
Esto es aún más relevante porque Texas maneja los reclamos por accidentes de auto bajo el principio de culpa. Por eso, si la aseguradora aplica una exclusión de la póliza, podrías ser responsable de todos los costos del accidente a menos que actúes para defenderte.
Exclusiones comunes en las pólizas de auto de Texas
La mayoría de las exclusiones de la póliza entran en algunas categorías claras. Cada una corresponde a una situación específica y tiene reglas particulares sobre cuándo puede aplicarse. Saber qué tipo de exclusión está usando la aseguradora es el primer paso para saber si la negación tiene fundamento legal.
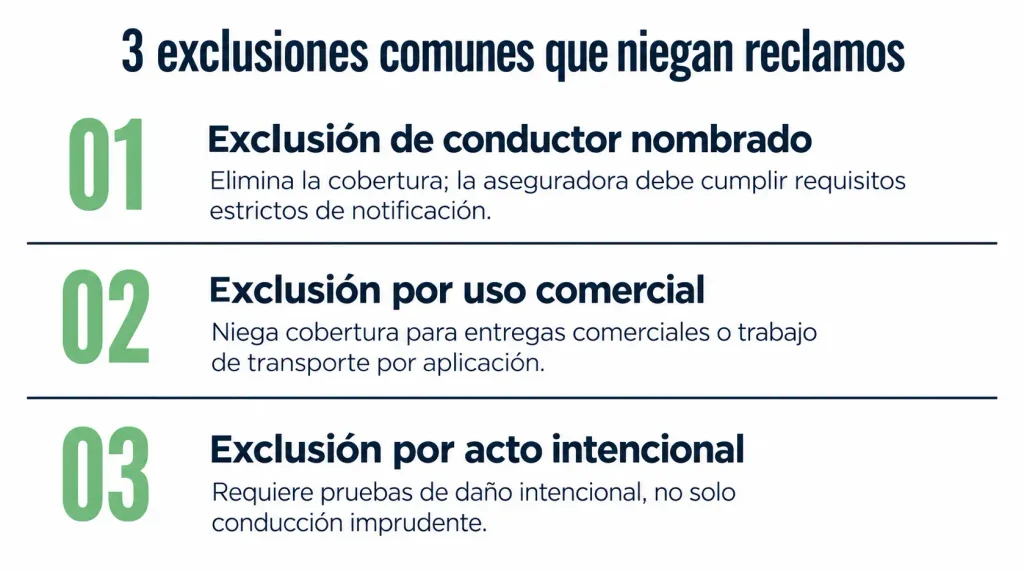
Aquí hay algunos tipos comunes de exclusiones:
- Exclusión de carreras: La cobertura no se aplica a los choques ocurridos durante carreras organizadas o informales. En esta situación, la aseguradora debe acreditar que el choque ocurrió en un contexto de carrera, no solo en un camino público.
- Exclusión de uso comercial: Las pólizas de auto personales no cubren el uso comercial. En esta situación, la aseguradora argumentará que el choque ocurrió durante un viaje compartido o un trabajo de entrega.
- Exclusión por vehículo propio no enlistado: Algunas pólizas niegan cobertura si el conductor asegurado posee un vehículo, pero no lo incluyó en la póliza al momento del accidente.
La exclusión de conductor nombrado
Una exclusión de conductor nombrado elimina la cobertura para una persona específica. Si esa persona provoca un choque mientras maneja el vehículo asegurado, la póliza no cubrirá los daños. Esta exclusión es distinta de las demás, porque apunta a una persona, no a un tipo de comportamiento.
La ley de Texas establece un requisito estricto antes de que esta exclusión pueda aplicarse. La Sección 1952.0545 del Código de Seguros de Texas exige que la aseguradora le dé al titular de la póliza tanto una notificación oral como una notificación escrita y que obtenga una confirmación firmada por escrito, antes de emitir o renovar la póliza. La confirmación debe excluir a todos los miembros del hogar que no estén enlistados en la póliza. La Sección 1952.353 del Código de Seguros de Texas es una disposición separada, que exige que el titular de la póliza firme una confirmación por escrito, que excluya a una persona específica de la cobertura. Si la aseguradora se saltó cualquiera de estos pasos, la exclusión podría no aplicarte a ti como tercero lesionado.
A veces, las aseguradoras intentan aplicar estas exclusiones sin tener la documentación necesaria. Sin embargo, revisar cuidadosamente el archivo de la póliza puede ayudarte a revertir una negación.
La exclusión de acto intencional
La exclusión por acto intencional elimina la cobertura cuando el titular de la póliza causa daño de manera deliberada. Está diseñada para evitar que el seguro pague por conductas criminales o voluntarias. A diferencia de la exclusión por conductor nombrado, esta exclusión se basa en las acciones del conductor, no en un requisito de procedimiento que deba cumplir la aseguradora.
Esto hace que sea más difícil impugnarla, pero los tribunales de Texas exigen que el daño haya sido intencional, no solo la acción que lo causó. En estos casos, conducir de manera imprudente o descuidada no es suficiente para aplicar la exclusión. Si la aseguradora intenta usar esta exclusión para evitar pagar por negligencia, la negación podría no ser válida ante la corte.
Cómo usan las aseguradoras las exclusiones para negar reclamos
Una vez que presentas un reclamo, el ajustador investiga el choque. No solo está buscando la culpa; está comparando la póliza con los hechos de tu caso, para ver si aplica alguna exclusión. Por lo general, verifican si el conductor estaba incluido en la póliza, el uso que se le daba al vehículo y si la conducta puede considerarse intencional.
La carta de negación debe señalar la exclusión específica y explicar por qué la aseguradora considera que aplica. Si solo menciona “exclusiones de la póliza” sin detallar cuál, puedes tener motivos para impugnar esa decisión.
Texas también establece plazos para la forma en que las aseguradoras deben gestionar los reclamos. El Capítulo 542 del Código de Seguros de Texas establece plazos para que las aseguradoras confirmen los reclamos, completen las investigaciones y decidan sobre el pago. Estas obligaciones se aplican a los reclamos de primera parte presentados por el propio asegurado ante la aseguradora. Si tienes cobertura de primera parte en tu propia póliza (como motorista sin seguro, MedPay o PIP), esos reclamos están sujetos a los plazos del Capítulo 542. No cumplir con estos plazos puede generar intereses por penalización y honorarios de abogado, además del reclamo original.
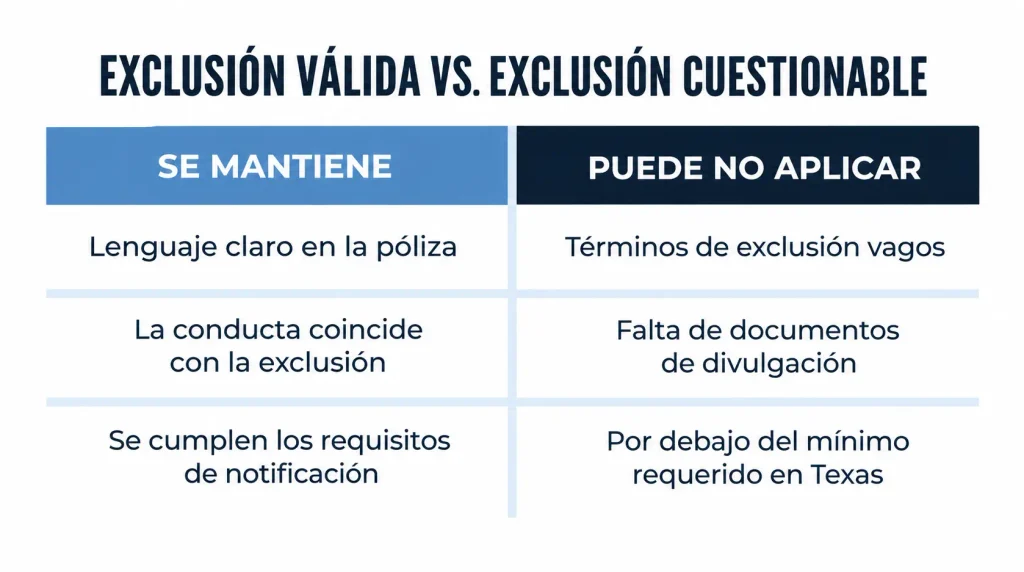
Los ajustadores a veces aplican la exclusión incorrecta al reclamo. Por eso es importante comparar la carta de negación con el lenguaje real de la póliza. Si los hechos de tu choque no coinciden con las condiciones de la exclusión, entonces quizás puedas impugnar la negación. Una revisión minuciosa del proceso de investigación de seguros en Texas puede ayudarte a detectar dónde los ajustadores pudieron haber tomado atajos.
Qué exige la ley de Texas a las aseguradoras
Podrías tener más opciones de las que sugiere una carta de negación. La ley de Texas establece estándares para cómo las aseguradoras deben manejar los reclamos y el Capítulo 541 del Código de Seguros de Texas prohíbe las prácticas de compensación injustas, incluyendo tergiversar el lenguaje de la póliza y negar reclamos sin una investigación razonable. Estas protecciones favorecen principalmente al asegurado de la aseguradora, no a un demandante tercero. Si la aseguradora del conductor responsable está usando mal una exclusión, tu protección legal más sólida podría provenir de tu propia aseguradora o de un reclamo por mala fe, si estás buscando cobertura bajo tu propia póliza.
La ley exige que la aseguradora demuestre que la exclusión realmente aplica. Si no pueden presentar pruebas de que se cumplieron todas las condiciones necesarias, podrías tener bases para impugnar la negación.
El Capítulo 601 del Código de Transporte de Texas establece la cobertura mínima de responsabilidad civil que todo conductor en Texas debe tener. Una exclusión que reduzca la compensación de un demandante tercero por debajo del monto mínimo podría entrar en conflicto con la ley, y por lo tanto podría no ser exigible.
Cuando la cobertura del conductor responsable no está disponible, otras fuentes todavía podrían ser una opción, incluyendo:
- Tu propia cobertura de motorista sin seguro o con seguro insuficiente.
- El MedPay de tu póliza.
- Tu seguro médico para las facturas médicas.
- Una demanda directa contra el conductor responsable.
Presentar una queja ante el Departamento de Seguros de Texas también crea un registro oficial de la denegación. Un abogado puede revisar la negación y decidir si la exclusión se sostiene.
Habla con un abogado en Texas sobre exclusiones de la póliza
Una negación de cobertura no siempre es el final del camino. Angel Reyes & Associates tiene más de 30 años de experiencia manejando reclamos por accidentes de auto en Texas, incluyendo disputas sobre exclusiones de la póliza, negaciones de la designación del conductor y conductas de mala fe. Trabajamos con honorarios contingentes, así que no hay ningún costo a menos que ganemos. Nuestro equipo ha recuperado más de $1,000 millones de dólares para nuestros clientes.
Si una aseguradora está usando una exclusión para bloquear tu reclamo, podemos revisar la póliza, la denegación y tus opciones bajo la ley de Texas. Consulta nuestras preguntas frecuentes sobre reclamos por lesiones en Texas para saber más. Cuando estés listo, contáctanos para una consulta gratuita.
Los resultados anteriores no garantizan resultados futuros.
Preguntas frecuentes sobre exclusiones de la póliza
¿Una exclusión de la póliza puede afectar mi propio reclamo de motorista sin seguro, y no solo la cobertura del conductor responsable?
Sí. Si presentas un reclamo UM o UIM bajo tu propia póliza, tu aseguradora puede invocar las exclusiones aplicables a tu cobertura, independientemente de lo que haga la aseguradora del conductor responsable. Los términos de tu propia póliza controlan ese reclamo, así que conviene comparar ambas pólizas después de una negación.
¿Texas exige que las aseguradoras envíen una carta de reserva de derechos antes de negar un reclamo por una exclusión?
No, Texas no exige legalmente una carta específica de reserva de derechos, pero las aseguradoras suelen enviarla para preservar su derecho a negar la cobertura mientras investigan el reclamo. Si una aseguradora defiende o maneja el reclamo sin enviar este aviso, corre el riesgo de perder ciertas defensas más adelante.
¿Puede aplicarse la exclusión por uso comercial si solo estaba usando mi carro parcialmente para el trabajo en el momento del choque?
Depende. Los tribunales de Texas consideran el propósito principal del viaje en el momento del accidente, no la ocupación del conductor. Si ibas también en un mandado personal, junto con una entrega, la aseguradora debe demostrar que el uso principal era comercial para que la exclusión se aplique.
¿Una exclusión de la póliza aparece en la página de declaraciones de mi seguro de auto?
No. Las exclusiones suelen estar en el cuerpo de la póliza, no en la página de declaraciones. La página de declaraciones resume los límites de cobertura y los conductores nombrados, mientras que el texto completo de las exclusiones aparece en una sección aparte, normalmente llamada “Exclusiones” o “Lo que no está cubierto”.
Si el conductor responsable no tenía cobertura efectiva por una exclusión, ¿eso cuenta como estar sin seguro bajo la ley de Texas?
Sí. La ley de Texas considera que un conductor cuya cobertura fue anulada o excluida es efectivamente no asegurado para efectos de tu reclamo UM. Esto significa que tu propia cobertura para conductores no asegurados podría cubrir las pérdidas restantes.
About the Authors

Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...