Título de salvamento y pérdida total temprana en Texas: Qué pasa si aún debes en el préstamo


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Las aseguradoras de Texas pueden declarar un carro como pérdida total antes de terminar un estimado completo de desarme. Por eso, es esencial verificar la precisión de las variables de valoración de ACV de tu vehículo.
- Si el saldo de tu préstamo supera el pago del seguro, eres responsable de la diferencia, a menos que tengas cobertura "gap".
- Puedes disputar una oferta baja de pérdida total solicitando el reporte de valoración, reuniendo evidencia de ventas comparables y usando el proceso de peritaje de tu póliza si la negociación falla.
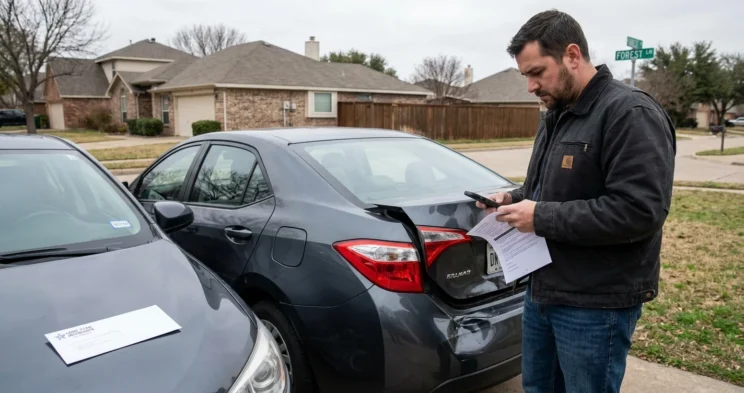
Te chocaron por atrás en el tráfico de hora pico en la I-635 la semana pasada. El taller de carrocería ni siquiera ha terminado de desarmar tu carro, pero el ajustador de seguros ya lo declaró pérdida total. Ahora ves una oferta de pago que no cubrirá lo que aún debes en tu préstamo.
Esta situación es más común de lo que imaginas entre los conductores del área de Dallas. Entender cómo Texas maneja las decisiones tempranas de pérdida total puede ayudarte a proteger los derechos de tu reclamo.
Por qué un carro puede declararse pérdida total, antes de un desarme completo
Las aseguradoras no siempre esperan un estimado completo de la reparación antes de decidir si es una pérdida total. Cuando el daño visible sugiere que las reparaciones superarán cierto porcentaje del valor de tu carro, los ajustadores muchas veces utilizan evaluaciones preliminares, combinadas con información de software de valoración.
Los factores comunes que activan una decisión temprana de pérdida total incluyen daño estructural en el chasis, activación de bolsas de aire, exposición a inundaciones o patrones de daño que históricamente llevan a reparaciones adicionales costosas. Los retrasos en piezas y los costos de mano de obra en el mercado actual también pueden empujar casos límite hacia el territorio de pérdida total más rápido que en años anteriores.
Esto no significa automáticamente que la aseguradora se equivocó. Sin embargo, las decisiones tempranas dejan más margen de error al calcular el valor de tu carro. El ajustador podría haber usado el nivel de acabado equivocado, pasado por alto opciones de fábrica o asumido que la condición de tu carro era promedio cuando en realidad lo mantenías en excelente estado.
La disputa normalmente no consiste en obligar a la aseguradora a reparar tu carro. Una vez que se toma una decisión de pérdida total, la pregunta real se convierte en si el valor real en efectivo (ACV) que se ofrece refleja con precisión lo que valía tu vehículo justo antes del choque. Entender cómo el seguro gestiona los reclamos por accidente de auto puede ayudarte a detectar dónde salió mal el proceso.
Cómo define la ley de Texas el valor real en efectivo
El valor real en efectivo representa el precio que tu carro tenía en el mercado abierto justo antes de la colisión. Texas no exige una sola fórmula para calcular el ACV, pero las aseguradoras normalmente usan el costo de reemplazo menos la depreciación o datos de ventas comparables de tu área.
El Departamento de Seguros de Texas explica que el ACV debe reflejar por cuánto podrías haber vendido tu carro, justo antes de la pérdida.
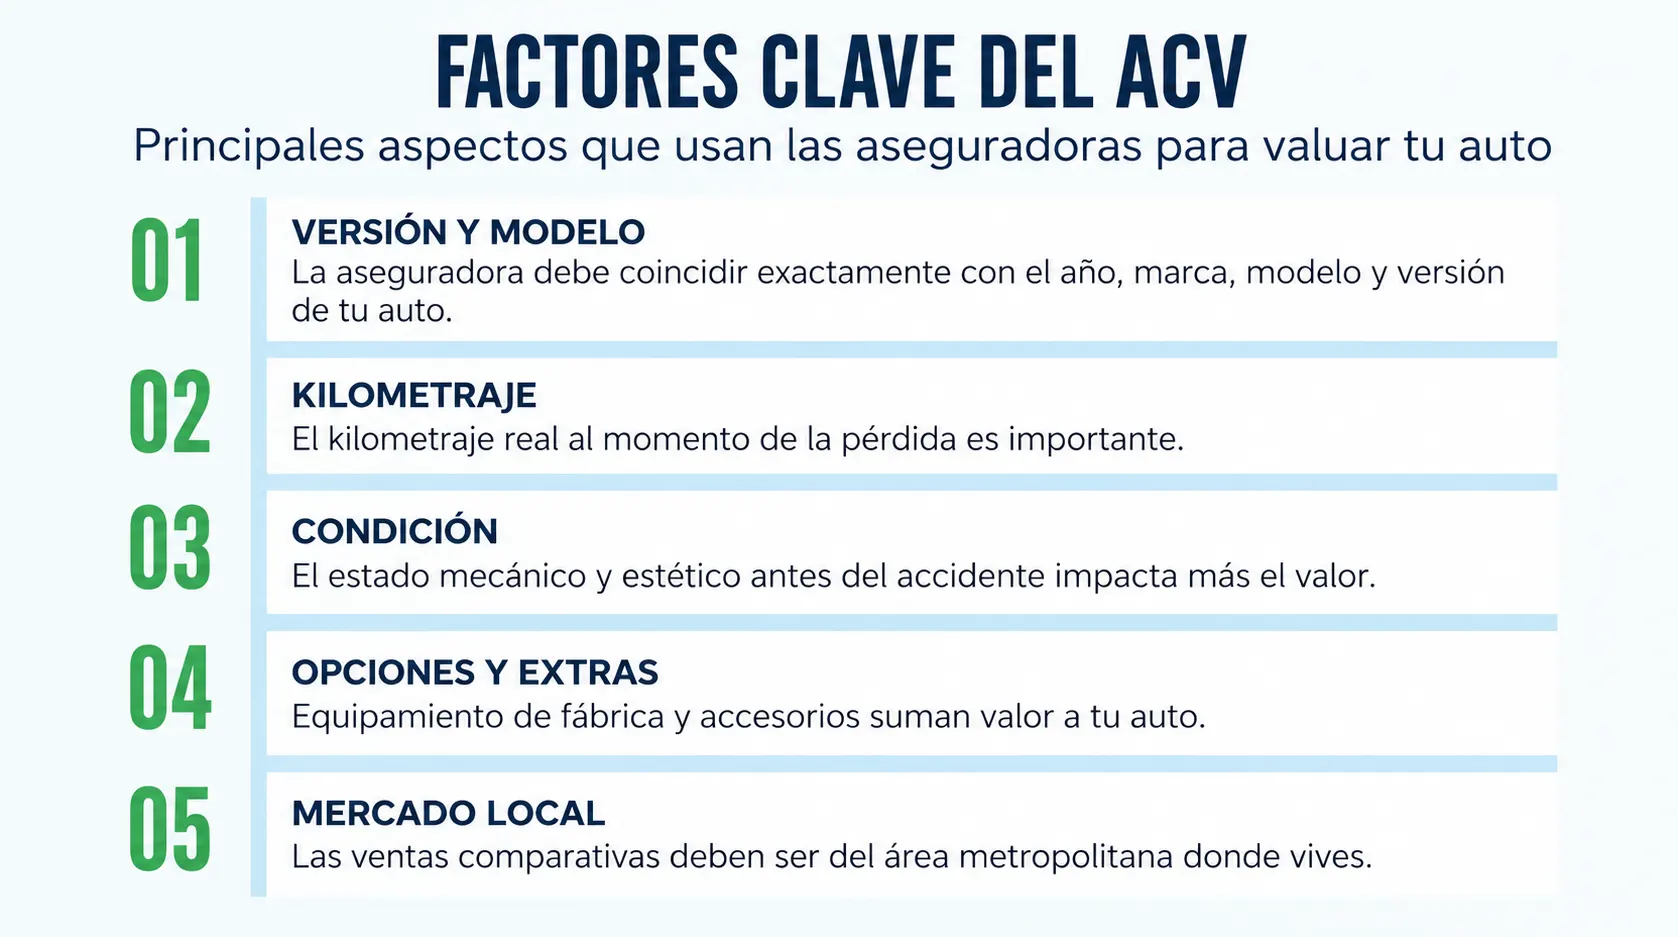
Las variables clave que afectan tu ACV incluyen:
- Año, marca, modelo y nivel de acabado.
- El kilometraje real registrado al momento de la pérdida.
- La condición mecánica y estética en la que se encontraba tu auto antes de la pérdida.
- Las opciones de fábrica y no originales.
- El mantenimiento reciente, las llantas nuevas o las reparaciones.
- Las condiciones del mercado local, en el área de Dallas-Fort Worth.
Si alguna de estas variables es incorrecta en el reporte de la aseguradora, tu ACV también será incorrecto.
Los reportes de valoración suelen obtener datos de servicios como CCC, Audatex o Mitchell. Estos reportes comparan tu carro con vehículos similares vendidos recientemente en tu región. El problema surge cuando los vehículos comparables no coinciden realmente con el tuyo. Comparar un modelo base con tu vehículo totalmente equipado, o usar las ventas de Houston cuando estás en el condado de Collin, puede subestimar significativamente el valor de tu carro.
Marcado de títulos y umbrales de salvamento en Texas
Bajo el Capítulo 501 del Código de Transporte de Texas, un vehículo se convierte en un “vehículo motorizado de salvamento” cuando el daño supera un porcentaje determinado de su ACV. El Departamento de Vehículos Motorizados de Texas utiliza este umbral para determinar cuándo marcar un título.
Una vez que tu carro recibe una marca de título de salvamento, esa designación acompaña al vehículo de manera permanente. Incluso después de las reparaciones, el título mostrará una marca de “reconstruido”. Esto es importante si estás considerando conservar tu vehículo con pérdida total o si crees que la aseguradora lo declaró como pérdida total de forma prematura.
El umbral de salvamento depende directamente del cálculo del ACV. Si la aseguradora le da a tu carro un valor menor al real, la relación entre daño y valor parecerá más desfavorable de lo que es. Un vehículo que podría haber sido reparado con una valoración justa puede terminar en la categoría de salvamento si el ACV es demasiado bajo.
Si vives en un vecindario como West Lake Hills, en Austin, o Preston Hollow, en Dallas, y eres dueño de un vehículo más nuevo, una decisión incorrecta de pérdida total temprana puede significar perder un carro que podrías haber reparado de forma segura. Esta es otra razón para examinar cuidadosamente el reporte de valoración.
Qué pasa cuando todavía debes dinero en un carro con pérdida total
Cuando hay un acreedor en tu título, el pago del seguro no te llega directamente. El cheque va primero a tu prestamista para saldar el saldo del préstamo. Lo que quede después de pagar el préstamo te pertenece a ti.
El problema: el saldo de tu préstamo refleja lo que pediste prestado más el interés, no el valor actual de tu carro. Si financiaste un carro nuevo, con un pago inicial pequeño, podrías haber estado “al revés” en el préstamo, antes de que ocurriera el choque. La depreciación golpea con más fuerza en los primeros años de propiedad.
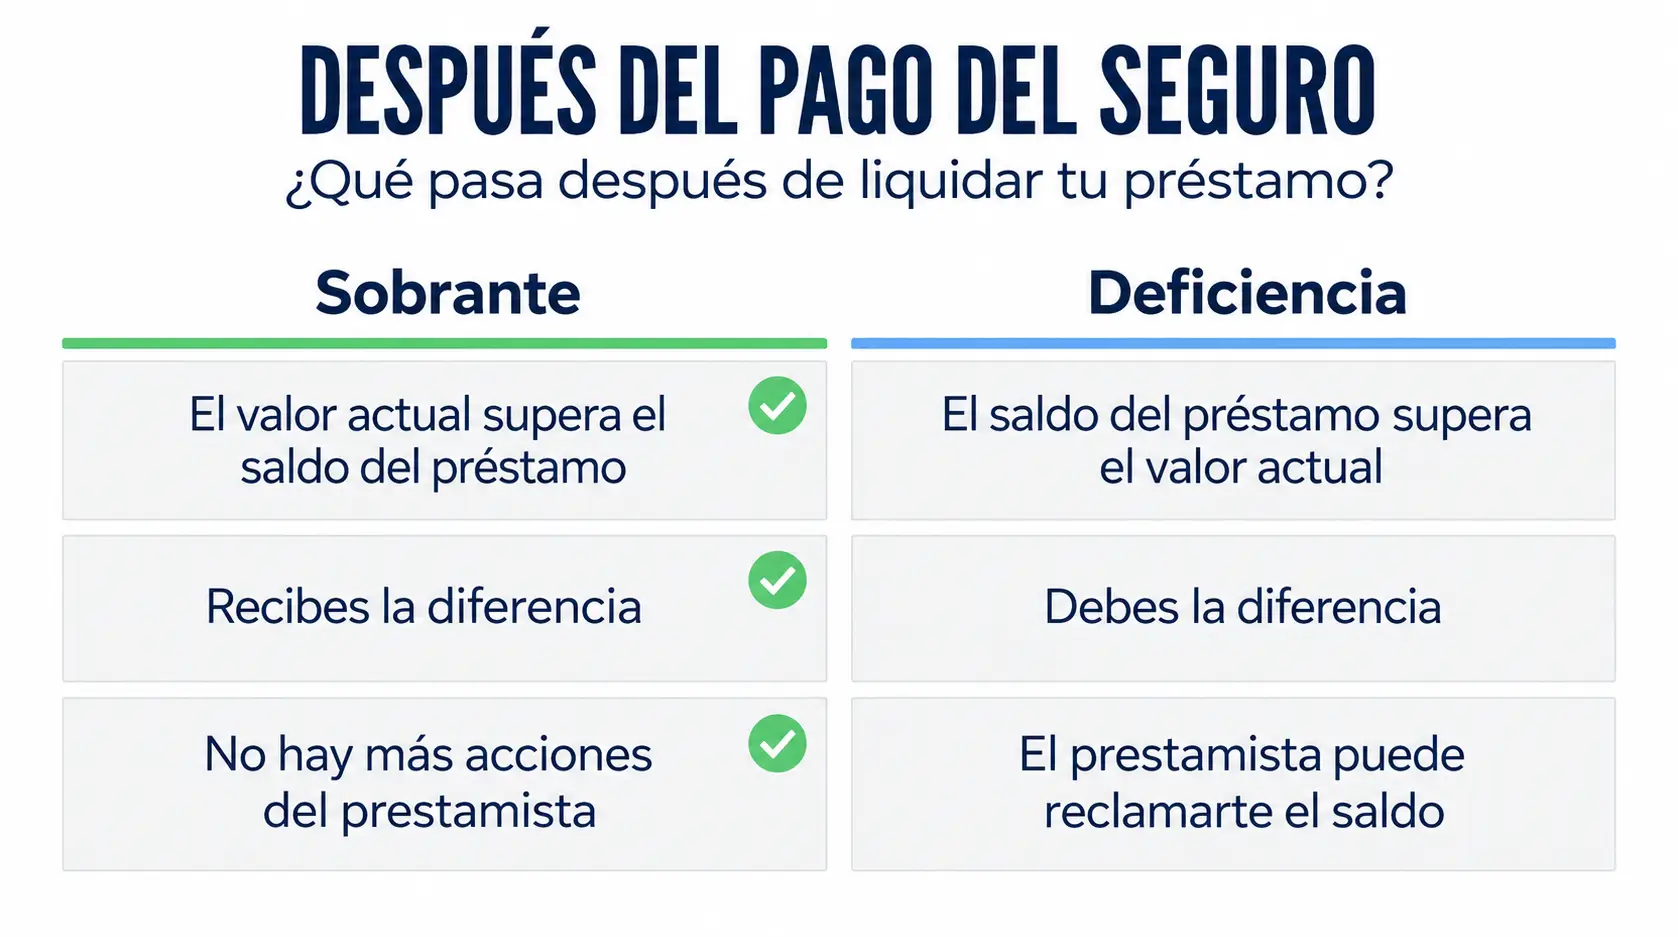
Si el pago de ACV es menor que el saldo de tu préstamo, eres responsable de la diferencia. Este monto restante se denomina saldo deficitario. El prestamista puede perseguirte por este dinero, aunque ya no tengas el carro.
Así es como normalmente fluye el pago:
- Tu aseguradora determina el ACV del carro y emite el pago.
- El cheque va al acreedor para pagar tu préstamo.
- Si el ACV supera el saldo del préstamo, recibes el excedente.
- Si el saldo del préstamo es mayor que el ACV, eres responsable de pagar la diferencia.
Aquí es donde el seguro “gap” se vuelve fundamental. La cobertura “gap” paga la diferencia entre el ACV de tu carro y el saldo restante de tu préstamo. Si compraste cobertura “gap” a través de tu prestamista o tu aseguradora de auto, ahora es el momento de presentar ese reclamo.
Sin la cobertura “gap”, podrías terminar pagando por un carro que ya no puedes manejar, mientras también necesitas financiar un vehículo de reemplazo.
Cómo impugnar una valoración de pérdida total en Texas
Tienes derecho a disputar una oferta de ACV que consideres demasiado baja. El Departamento de Seguros de Texas describe varias opciones para resolver disputas de pago con tu aseguradora.
Empieza solicitando el reporte de valoración completo. Este documento muestra exactamente qué vehículos comparables usó la aseguradora, y qué ajustes de condición aplicaron. Revísalo línea por línea, buscando errores.
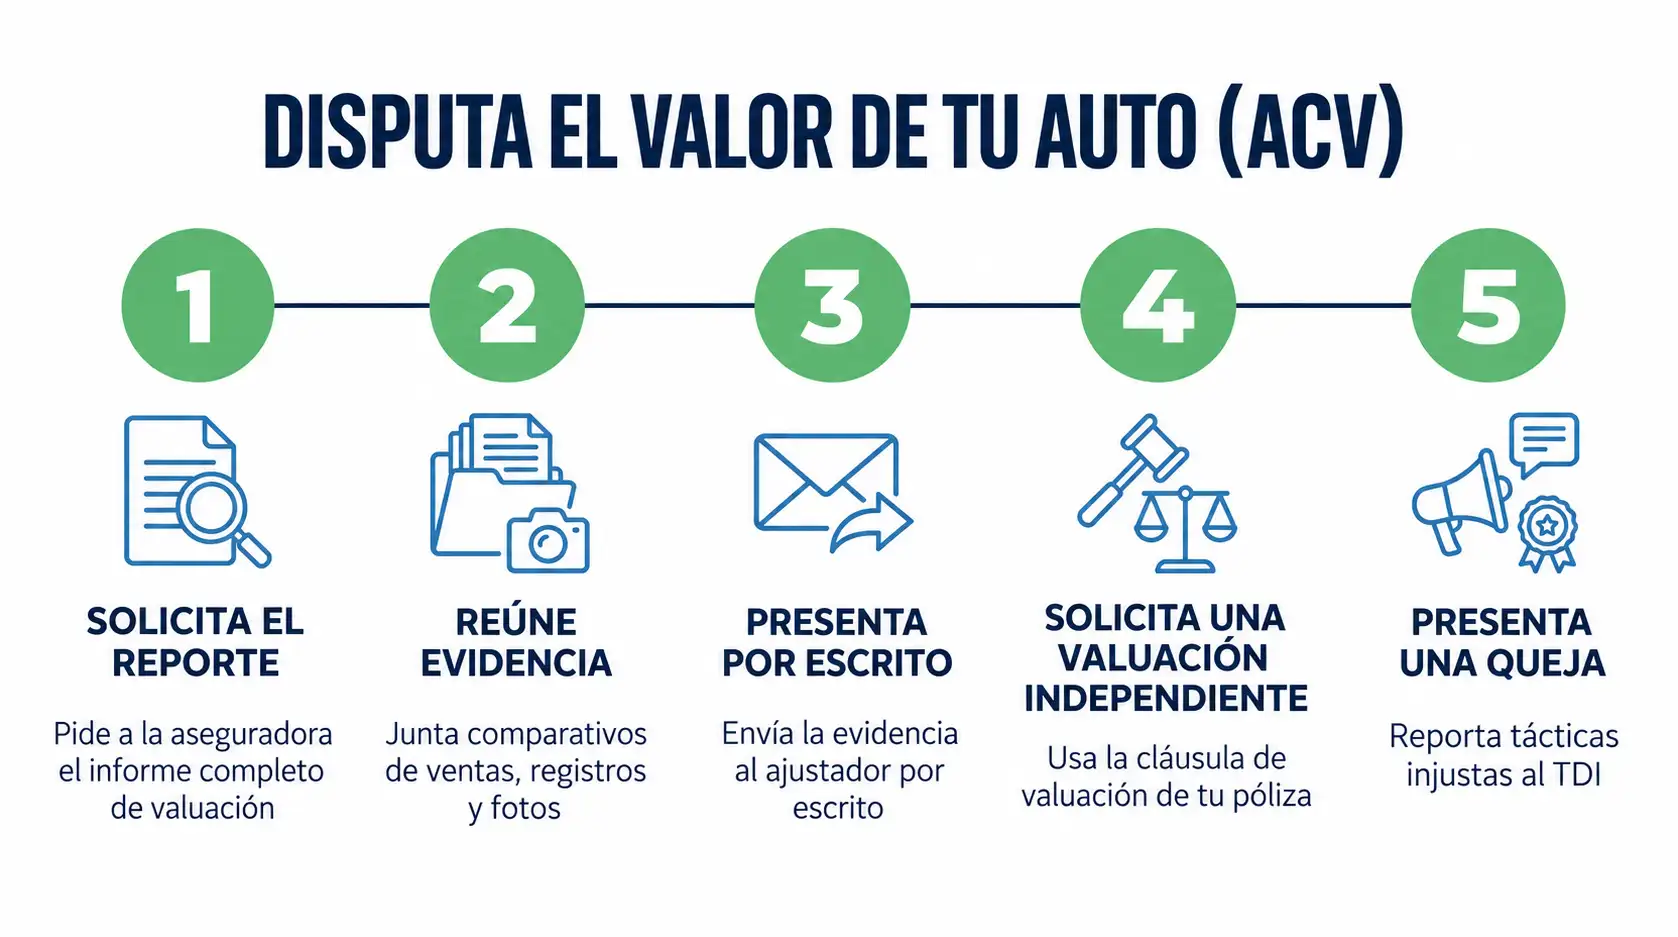
Construye tu propio paquete de evidencia:
- Reúne anuncios de venta recientes de vehículos que coincidan con tu año, marca, modelo y nivel de acabado exactos en el área de DFW.
- Documenta la condición de tu carro antes de la pérdida con registros de mantenimiento, fotos y recibos de reparaciones o mejoras recientes.
- Anota cualquier opción o característica que el reporte de la aseguradora haya pasado por alto.
- Verifica que el kilometraje del reporte coincida con la lectura real de tu odómetro.
Presenta esta evidencia por escrito al ajustador. Podrías resolver la disputa en esta etapa si puedes demostrar errores específicos en las variables de valoración.
Si la negociación directa falla, revisa tu póliza para ver si tiene una cláusula de peritaje. Bajo el peritaje, tú y la aseguradora contratan cada uno a un perito, y un árbitro neutral resuelve cualquier desacuerdo. La legislación reciente de Texas (SB 458) exige disposiciones de peritaje vinculante en muchas pólizas de auto personal emitidas o renovadas a partir del 1 de enero de 2026.
También puedes presentar una queja ante el Departamento de Seguros de Texas si crees que la aseguradora incurrió en prácticas de compensación injustas. El Capítulo 541 del Código de Seguros de Texas les prohíbe a las aseguradoras tergiversar las disposiciones de la póliza o no intentar una compensación de buena fe cuando la responsabilidad es razonablemente clara.
Protegiendo tus derechos después de una pérdida total
Saber qué hacer después de un accidente de auto en Texas incluye entender tus opciones, cuando la aseguradora del conductor responsable o tu propia compañía subestima tu reclamo. El Capítulo 542 del Código de Seguros de Texas establece plazos para determinar qué tan rápido las aseguradoras deben confirmar, investigar y pagar los reclamos. Los retrasos irrazonables o las tácticas de oferta baja podrían violar estos requisitos de pago a corto plazo.
Guarda copias de toda la comunicación con la aseguradora. Documenta las llamadas telefónicas con la fecha, la hora y el nombre del representante. Guarda cada versión del reporte de valoración y cualquier oferta por escrito.
Si estás lidiando con lesiones derivadas del mismo accidente de auto, camión o motocicleta que dejó tu vehículo con pérdida total, el reclamo por daño a la propiedad es solo una parte de tu recuperación. Un abogado puede ayudarte a entender cómo la compensación por pérdida total afecta tu caso en general.
Estamos aquí para ayudar a los conductores de Texas a manejar los reclamos por pérdida total
Lidiar con una decisión temprana de pérdida total, mientras aún debes dinero por tu carro, genera un estrés financiero real. Las aseguradoras son negocios, que se enfocan en resolver los reclamos de forma eficiente, lo cual a veces significa ofrecer menos de lo que tu vehículo realmente valía.
En Angel Reyes & Associates, llevamos más de 30 años ayudando a los conductores de Texas a proteger sus derechos después de un accidente. Las experiencias de nuestros clientes reflejan nuestro compromiso de luchar por una compensación justa. Ofrecemos consultas iniciales gratuitas y no pagas ningún honorario, a menos que ganemos tu caso.
Si crees que tu valoración de pérdida total es demasiado baja o estás enfrentando un saldo deficitario que no debería corresponderte, contáctanos hoy mismo para hablar sobre tus opciones. Atendemos a clientes en los condados de Dallas, Collin, Denton y Rockwall y estamos disponibles las 24 horas del día, los 7 días de la semana, para responder tus preguntas.
Los resultados anteriores no garantizan resultados futuros.
Preguntas frecuentes sobre carros con pérdida total en Texas
¿Puedo conservar mi carro, después de que se declare pérdida total en Texas?
A veces, sí, pero la aseguradora podría deducir el valor de rescate del vehículo del pago, y las reglas de marcado del título pueden afectar si el carro se puede manejar, reparar o vender después. Si la retención por el propietario es práctica, muchas veces depende del daño, el estatus del título, y la aprobación del prestamista, si todavía hay un préstamo.
¿El seguro "gap" paga automáticamente la diferencia, después de una pérdida total?
No. El “gap” normalmente requiere un reclamo por separado, y la cobertura puede excluir pagos atrasados, cuotas por retraso, garantías incluidas en el préstamo o el capital negativo de un vehículo anterior.
¿Mi garantía extendida o mi contrato de servicio se reembolsará si mi carro se declara pérdida total?
Podría ser. Algunos contratos de servicio del vehículo, planes de mantenimiento y productos de seguro de crédito, permiten un reembolso prorrateado, después de una pérdida total, así que vale la pena revisar el papeleo de tu compra, y los documentos de tu prestamista.
¿Qué documentos debo reunir, antes de firmar el papeleo de pérdida total?
Trata de reunir tu carta de liquidación del préstamo, el reporte de valoración de la aseguradora, recibos de servicio recientes, información de liquidación y de seguro “gap”, los papeles del título o registro, y fotos que muestren la condición de tu carro antes de la pérdida. Tener estos elementos juntos puede ayudarte a detectar errores y a evitar retrasos.
¿Los impuestos de venta y las cuotas de registro pueden formar parte de un pago por pérdida total en Texas?
En muchos casos, sí. Las compensaciones por pérdida total en Texas pueden incluir el impuesto de venta aplicable al vehículo motorizado y ciertas cuotas de transferencia o de registro, vinculadas a la sustitución del vehículo, dependiendo del reclamo y de la documentación de respaldo.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...