¿Qué hacer cuando el otro conductor te entrega una tarjeta de seguro falsa en Texas?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Una tarjeta de seguro falsa no crea cobertura; el conductor se trata legalmente como sin seguro, para los propósitos de tu reclamo.
- Presentar un documento de seguro fraudulento es un delito en Texas, conforme a la Sección 37.10 del Código Penal y a los estatutos de fraude aplicables.
- La cobertura UM (no UIM) aplica en un escenario de seguro falso, ya que el conductor responsable no tiene cobertura válida.
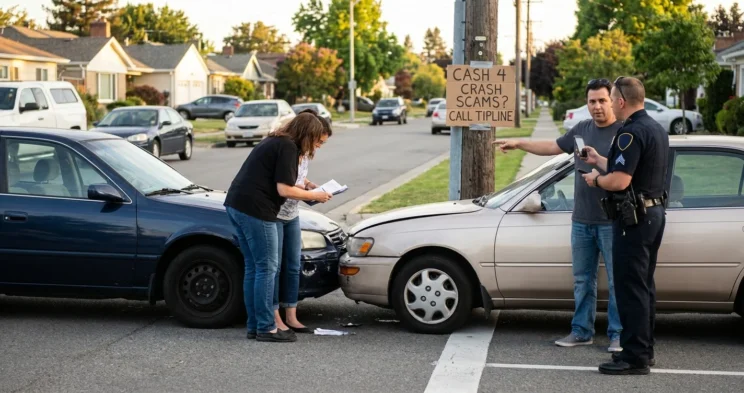
Tienes un choque en Congress Avenue o en el corredor de la I-35, en Austin, y el otro conductor te entrega una tarjeta de seguro, para que la fotografíes. Llamas a la aseguradora que aparece en la tarjeta días después y te dicen que el número de póliza no existe. El descubrimiento es desconcertante. Lo que parecía un reclamo sencillo ahora cambió por completo.
Esta guía te aclara qué implica recibir una tarjeta de seguro falsa y qué pasos debes seguir después.
Qué significa una tarjeta de seguro falsa para tu reclamo
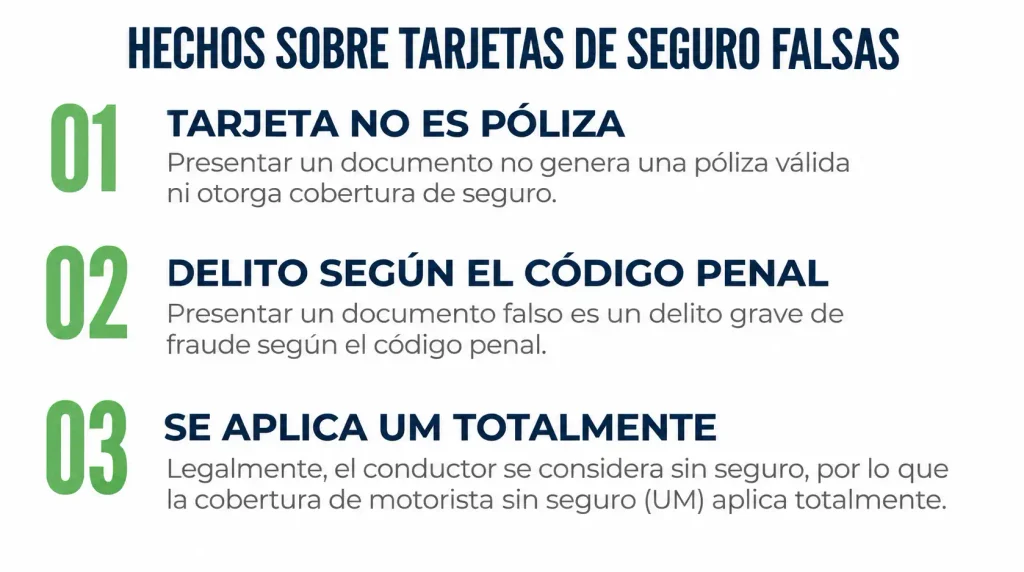
Una tarjeta de seguro no es una póliza. Es un documento que representa la existencia de una póliza. Si la póliza indicada en la tarjeta no existe, nunca se emitió para ese conductor o vehículo, o fue cancelada, no hay cobertura, sin importar lo que diga la tarjeta.
Presentar un documento de seguro fraudulento es un delito en Texas. La Sección 37.01(2)(D) del Código Penal de Texas prohíbe manipular registros gubernamentales, y un documento de seguro falso cae dentro de los estatutos de fraude aplicables. El conductor que te entregó esa tarjeta puede enfrentar cargos penales además de cualquier reclamo civil que presentes.
Desde el punto de vista de la cobertura, el resultado legal es directo: un conductor cuya tarjeta de seguro es falsa ocupa la misma posición que un conductor sin seguro. Tu reclamo contra la aseguradora del otro conductor termina, en el momento en que confirmas que la póliza no existe. Eso cambia por completo el proceso para recuperar tus daños.
Para un resumen más amplio de lo que ocurre cuando el conductor responsable no tiene cobertura válida, consulta la Guía de Accidentes con Motorista Sin Seguro en Texas.
Pasos a seguir cuando descubres que el seguro era falso
Normalmente, descubres el fraude cuando tú o tu abogado llama a la aseguradora de la tarjeta y el representante confirma que no existe esa póliza.
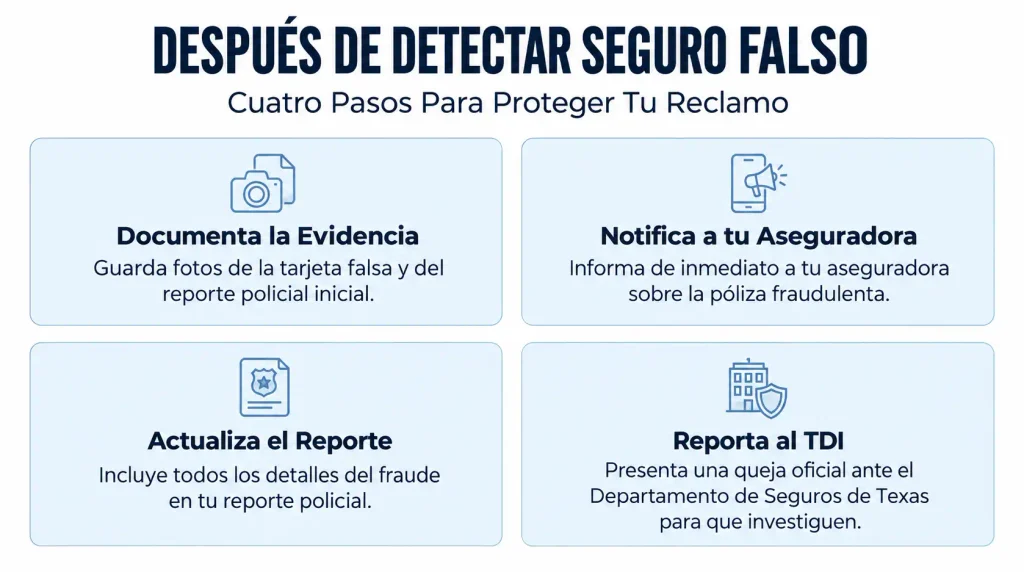
Documenta lo que tienes. La fotografía de la tarjeta, el reporte policial, el nombre del conductor, el número de licencia y la placa. Estos documentos son tu respaldo sobre lo ocurrido. Guárdalos de inmediato.
Contacta a tu propia aseguradora. Reporta que el otro conductor parece no tener seguro. No esperes la confirmación formal de la aseguradora enlistada. Ahora, tu cobertura de motorista sin seguro es clave y notificar rápido a tu aseguradora protege tu reclamo.
Presenta un reporte policial, si todavía no lo has hecho. Algunas víctimas descubren el seguro falso días o semanas después del choque. Todavía puedes reportar el documento fraudulento al departamento de policía que gestionó el reporte original del accidente y presentar un nuevo reporte si al principio pensaste que el otro conductor tenía seguro.
Reporta el fraude al Departamento de Seguros de Texas. El TDI investiga el fraude de seguros y puede remitir casos a un proceso penal. Un reporte al TDI no te compensa directamente (eso se gestiona a través de tus opciones civiles), pero crea un registro formal y podría resultar en acciones contra el conductor.
Para orientación específica, consulta nuestro blog sobre los primeros pasos tras descubrir que el conductor responsable no tiene cobertura.
Cómo aplica tu cobertura UM/UIM
El Capítulo 1952 del Código de Seguros de Texas exige que toda aseguradora de auto incluya cobertura de motorista sin seguro o con seguro insuficiente en cada póliza. La cobertura solo puede rechazarse por escrito. Si no firmaste un rechazo por escrito de la cobertura UM/UIM, casi con certeza la tienes.
En un escenario de seguro falso, el conductor responsable no cuenta con ninguna cobertura válida. Eso significa que aplica tu cobertura de motorista sin seguro (UM), no la de motorista con seguro insuficiente (UIM). El UIM se aplica cuando el otro conductor tiene alguna cobertura, pero no suficiente. Aquí, no hay ninguna.
La cobertura UM paga por tus daños por lesiones corporales: facturas médicas, salarios perdidos, dolor y sufrimiento y otras pérdidas compensables, hasta el límite de tu póliza. Algunas pólizas también incluyen cobertura UM por daño a la propiedad.
Una característica importante de la ley UM de Texas es que no existe un requisito de contacto físico. Algunos estados exigen que el vehículo sin seguro realmente haya entrado en contacto con el tuyo antes de que se aplique la cobertura UM. Texas no exige ese requisito, lo cual es útil si el contacto quedó claro y documentado.
Para un desglose detallado, consulta nuestro blog sobre cómo funcionan la cobertura UM, UIM y PIP.
¿Qué pasa con el conductor responsable, personalmente?
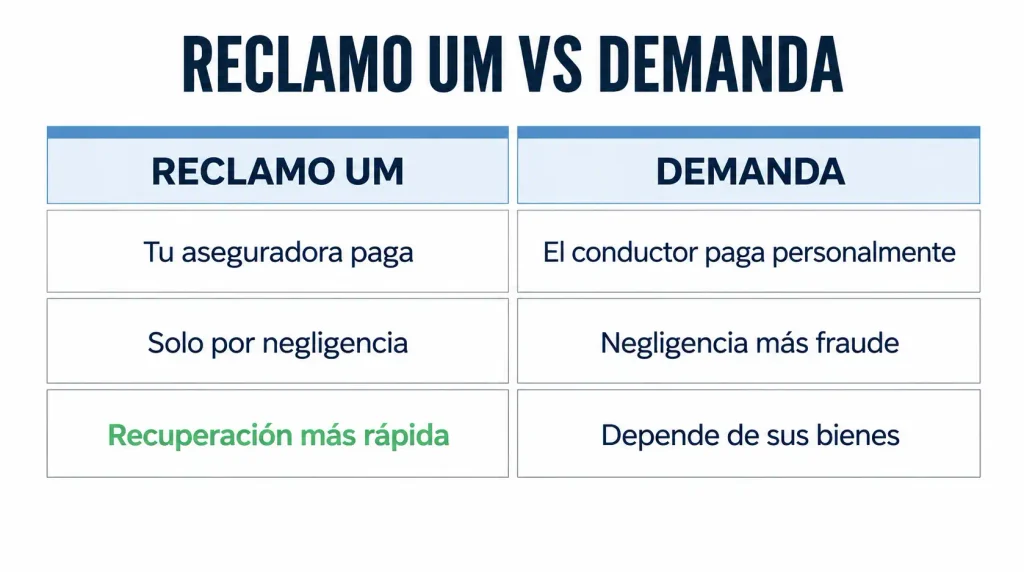
La cobertura UM suele ser más ágil y confiable que demandar directamente al otro conductor, pero puedes hacer ambas cosas al mismo tiempo si lo necesitas.
Una demanda personal puede incluir dos reclamos separados. Primero, el reclamo de negligencia por el choque en sí, el mismo que presentarías contra cualquier conductor responsable. Segundo, un reclamo de fraude, que surge de la tarjeta de seguro falsa. El conductor que presentó un documento que sabía era falso, podría haber cometido fraude en tu contra, cuando te basaste en esa tarjeta para decidir cómo manejar el reclamo.
La recuperación de una demanda personal depende por completo de lo que el demandado pueda pagar. Una sentencia te da el derecho de cobrar, pero no garantiza que recibas el dinero. Si el conductor no tiene bienes, puede ser difícil hacerla valer. Por eso, la cobertura UM con tu propia aseguradora suele ser la vía más práctica para recuperar tus daños.
El Capítulo 33 del Código de Procedimientos Civiles y Recursos de Texas rige el marco de responsabilidad proporcional para el reclamo por negligencia. Teorías de fraude separadas se aplican al componente de fraude del seguro.
Habla con un abogado de accidentes de auto en Texas
Si el seguro del otro conductor es falso, aún tienes opciones: usar tu cobertura UM, presentar una demanda personal contra el conductor y reportar el fraude al TDI. Puedes hacer todo esto a la vez.
Angel Reyes & Associates ha manejado casos de motoristas sin seguro y de accidentes de auto en todo Texas durante más de 30 años, con más de $1,000 millones de dólares recuperados para clientes. Si descubriste que el seguro del otro conductor era fraudulento, el bufete puede evaluar tu cobertura UM, asesorarte sobre la opción de presentar una demanda personal y tomar los pasos necesarios para proteger tu reclamo desde el principio.
Ofrecemos consultas gratuitas a las víctimas de accidentes de auto y no cobramos honorarios, a menos que ganemos. Contacta nuestro despacho para avanzar con tu reclamo.
Preguntas frecuentes
¿Cómo puedo saber si una tarjeta de seguro es falsa, en la escena de un accidente?
Normalmente no puedes saberlo, solo con verla. El enfoque más confiable es llamar a la aseguradora indicada en la tarjeta, mientras todavía estás en la escena, y pedir que verifiquen que el número de póliza que se muestra esté activo y cubra el vehículo descrito. La mayoría de las aseguradoras principales tienen líneas de verificación disponibles las 24 horas. Conseguir un reporte policial también documenta exactamente qué presentó el conductor, lo cual te protege, si la tarjeta después resulta ser fraudulenta.
¿Mi cobertura UM aplica, si descubro que el seguro era falso, días después del accidente?
Sí. El momento de tu descubrimiento no afecta tu elegibilidad. Lo que importa, para los propósitos de la cobertura UM, es que el conductor responsable no tenía seguro, al momento del choque. Cuando contactas a tu propia aseguradora, explica que creías que el otro conductor tenía seguro, basándote en la tarjeta que te dio, y que desde entonces has descubierto que la póliza no existe.
¿Puedo presentar un reclamo UM, si el conductor responsable se fue, antes de que llegara la policía?
Sí, si tienes información de identificación. La cobertura UM de Texas no requiere contacto físico con el vehículo sin seguro. Si tienes el número de placa, el nombre del conductor, u otros detalles de identificación, tu aseguradora puede investigar. Sin información de identificación, el reclamo se vuelve más difícil, pero reportar el incidente a la policía de inmediato, después de que sucede, preserva tus opciones.
¿Presentar un reclamo UM subirá mis tarifas de seguro?
La ley de Texas generalmente les prohíbe a las aseguradoras aplicarle un recargo a un asegurado, por presentar un reclamo UM/UIM, después de un choque que no fue culpa del asegurado. Sin embargo, los términos de la póliza, y las prácticas de las aseguradoras, varían. Revisa tu póliza y antes de presentar el reclamo, pregúntale directamente a tu aseguradora si el impacto en tu tarifa te preocupa.
¿Qué debo hacer si el reporte policial registra un seguro falso como la cobertura válida del otro conductor?
Contacta al departamento de policía que tomó el reporte y explica que el seguro indicado se ha verificado como fraudulento o inexistente. Solicita que el oficial que redactó el reporte lo modifique para reflejar el estatus correcto. Un reporte corregido fortalece tu reclamo UM, y respalda cualquier queja de fraude que presentes ante el Departamento de Seguros de Texas.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...