¿El seguro de cobertura amplia cubre daños por granizo, inundación y tormenta en Texas?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- La cobertura amplia en Texas normalmente cubre daños al vehículo relacionados con el clima, como granizo, inundación y viento (menos tu deducible).
- Las aseguradoras de Texas deben confirmar los reclamos dentro de 15 días, y después de recibir toda la información, deben tomar una decisión sobre tu reclamo dentro de 15 días hábiles.
- Si tu reclamo se retrasa, es rechazado o el pago es menor al esperado, los Capítulos 541 y 542A del Código de Seguros de Texas te dan protecciones y opciones legales como consumidor.
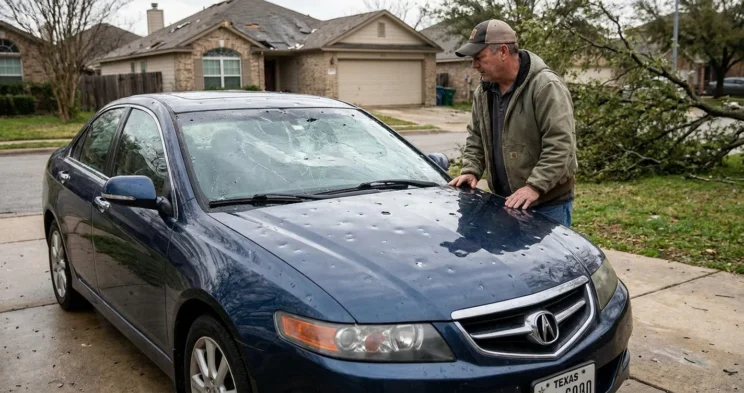
Supón que una tormenta fuerte acaba de afectar San Antonio y deja abolladuras grandes en tu carro, o que una inundación repentina en el Loop 410 deja tu motor sin funcionar. En estos casos, es normal preguntarse si tu seguro realmente cubrirá los daños.
¿La buena noticia? Si tienes una cobertura amplia en tu póliza de auto en Texas, la mayoría de los daños relacionados con el clima están cubiertos. El reto es entender exactamente cómo funciona tu póliza, qué plazos aplican, y qué hacer si tu aseguradora retrasa o paga de menos tu reclamo.
Qué cubre la cobertura amplia en Texas
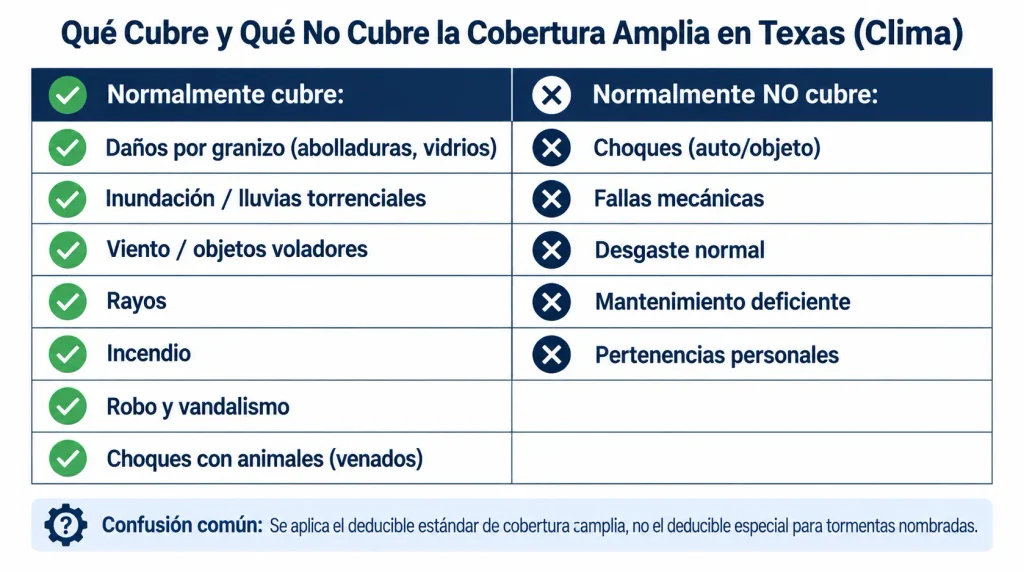
La cobertura amplia (a veces llamada cobertura de “otro tipo, distinto de colisión”) protege tu vehículo contra daños que no involucran un choque con otro carro u objeto. De acuerdo con la Guía de Seguro de Auto del Departamento de Seguros de Texas (TDI), la cobertura amplia usualmente protege contra:
- Daño por granizo (como abolladuras, parabrisas agrietados y espejos rotos).
- Daño por inundación y agua (incluyendo inundaciones repentinas y aguas crecientes).
- Daño por viento (como escombros voladores y ramas de árboles caídas).
- Impactos de rayo.
- Robo y vandalismo.
- Daño por incendio.
- Colisiones con animales (como golpear a un venado en la US-281, cerca de Stone Oak).
En Texas, la cobertura amplia no es obligatoria por ley, pero si financias o rentas tu auto, tu prestamista normalmente te la pedirá.
Aunque ya hayas terminado de pagar tu carro, muchas veces vale la pena tener cobertura amplia, considerando que en Texas es común enfrentar clima severo.
Qué no cubre la cobertura amplia
Entender los límites de tu póliza puede prevenir sorpresas desagradables durante el proceso de reclamos. Por eso es importante saber qué no paga la cobertura amplia:
- Daño por colisión (necesitarás una cobertura de colisión separada si chocas contra otro vehículo u objeto).
- Fallas mecánicas (no relacionadas con un evento cubierto).
- Desgaste normal por uso.
- Daño por mal mantenimiento.
- Objetos personales dentro de tu vehículo (tu póliza de casa o de inquilino podría cubrir esto).
Es común confundirse, pero las pólizas de auto en Texas no suelen aplicar deducibles especiales para tormentas nombradas, como sucede en los seguros de casa. El deducible regular de tu cobertura amplia aplica igual para daños por granizo, viento, inundación, robo o vandalismo.
Cómo funcionan los deducibles y los pagos
Tu deducible de cobertura amplia es el monto que pagas de tu bolsillo, antes de que el seguro entre en acción. Si elegiste un deducible de $500, y la reparación de tu daño por granizo cuesta $3,000, entonces pagarás $500, y tu aseguradora pagará $2,500.
Reparación frente a pérdida total
Cuando presentas un reclamo, tu aseguradora evaluará si reparará tu vehículo o lo declarará pérdida total. La decisión depende de comparar los costos de reparación con el valor real en efectivo (ACV) de tu carro. El ACV representa el valor de tu vehículo justo antes de que ocurriera el daño (teniendo en cuenta la depreciación).
Si los costos de reparación son razonables: tu aseguradora pagará por tus reparaciones (menos tu deducible). Normalmente puedes elegir tu propio taller de reparación, aunque usar un taller preferido por la aseguradora podría agilizar el proceso.
Si tu vehículo se declara pérdida total: las aseguradoras de Texas generalmente declaran un vehículo como pérdida total, cuando los costos de reparación superan un cierto porcentaje del ACV (muchas veces entre 70% y 80%, aunque esto varía según la compañía). En este caso, recibirás el ACV menos tu deducible. Si debes más en tu préstamo que el carro vale, la cobertura “gap” puede ayudar a cubrir la diferencia.
Negociando tu pago
El ACV que ofrece tu aseguradora no siempre es definitivo. Si crees que su valoración es demasiado baja, puedes hacer lo siguiente:
- Reúne anuncios de vehículos comparables en tu área que muestren precios más altos.
- Documenta cualquier mejora o mantenimiento reciente, que haya aumentado el valor de tu carro.
- Solicita una explicación detallada de cómo calcularon el ACV.
- Pregunta sobre la cláusula de peritaje de tu póliza, que permite a un tercero neutral resolver las disputas de valoración.
Plazos de reclamos en Texas y tus derechos
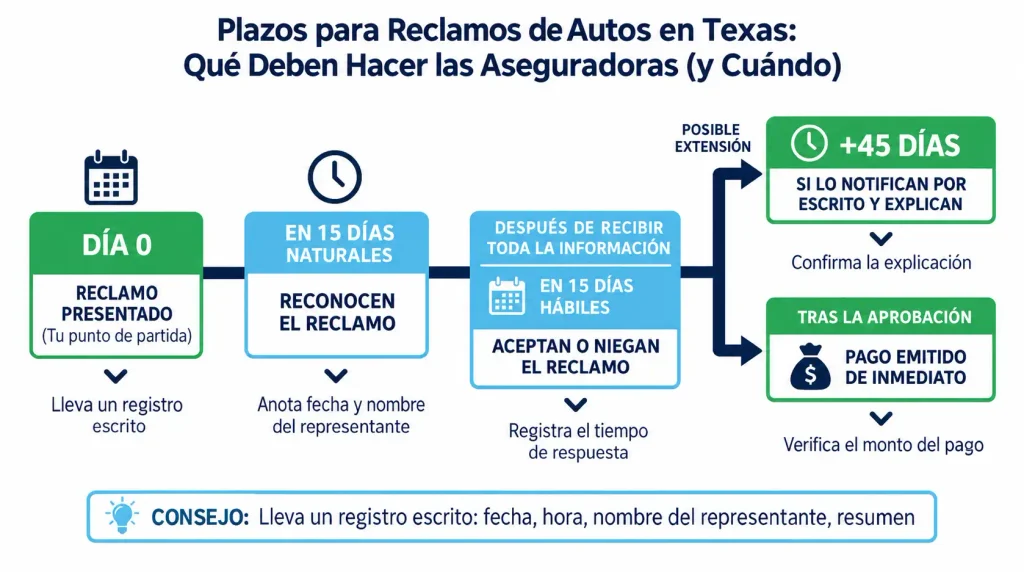
La ley de Texas establece plazos específicos que las aseguradoras deben seguir, al manejar tu reclamo. La guía del proceso de reclamos del TDI describe los siguientes requisitos:
- Confirmación: tu aseguradora debe confirmar tu reclamo dentro de 15 días naturales.
- Plazo de decisión: después de recibir toda la información solicitada, tu aseguradora tiene 15 días hábiles, para aceptar o negar tu reclamo.
- Posible extensión: las aseguradoras pueden tomar 45 días adicionales, si te notifican por escrito, y explican por qué se necesita más tiempo.
- Pago: una vez que se aprueba un reclamo, el pago debe emitirse rápidamente.
Mantén un registro por escrito de cada interacción con tu aseguradora. Anota la fecha, la hora, el nombre del representante, y qué se discutió. Esta documentación es fundamental, si surgen disputas más adelante.
Qué hacer cuando tu reclamo se retrasa, se niega o se paga de menos
Las aseguradoras son negocios. Su objetivo es resolver los reclamos de forma eficiente, lo cual a veces implica ofrecer menos de lo que valen tus daños. Si crees que tu reclamo no se está manejando de forma justa, la ley de Texas ofrece varias protecciones.
Señales de alerta de un manejo injusto del reclamo
Presta atención a estas señales de alerta, que podrían indicar prácticas de seguro de mala fe:
- Estás experimentando retrasos irrazonables, sin explicación.
- Te han enviado solicitudes de la misma documentación varias veces.
- Te han dado negaciones que no citan un lenguaje específico de la póliza.
- Te están presionando para que aceptes una oferta baja rápidamente.
- La aseguradora no devuelve llamadas, ni responde a consultas por escrito.
Tus protecciones legales bajo la ley de Texas
El Capítulo 541 del Código de Seguros de Texas prohíbe los actos injustos o engañosos de las aseguradoras. Esto incluye tergiversar los términos de la póliza, no confirmar los reclamos con prontitud y negarse a pagar los reclamos sin realizar una investigación razonable.
Para los reclamos por daño a la propiedad relacionados con el clima, el Capítulo 542A del Código de Seguros de Texasestablece procedimientos específicos para iniciar una acción legal. Este capítulo te exige dar una notificación por escrito a tu aseguradora al menos 60 días antes de presentar una demanda, lo cual les dará la oportunidad de inspeccionar el daño y hacer una oferta de compensación.
Pasos para escalar un reclamo disputado
Si tu aseguradora no está respondiendo adecuadamente, considera estos pasos para escalar:
- Presenta una queja por escrito al supervisor de reclamos de tu aseguradora, citando disposiciones específicas de la póliza, y los plazos de Texas.
- Presenta una queja ante el TDI, a través de su portal en línea, o llamando a su línea de ayuda al consumidor.
- Solicita el proceso de peritaje, si tu disputa se centra en el monto del daño, y no en la cobertura.
- Consulta a un abogado si sospechas mala fe o si hay una cantidad significativa de dinero en juego.
Una negación ilegal de un reclamo de seguro no tiene que ser el final del camino. Los consumidores de Texas tienen opciones reales para hacer que las aseguradoras rindan cuentas.
Documentando tu daño correctamente
Una documentación sólida es tu mejor protección contra el pago insuficiente. Asegúrate de seguir estos pasos, después de que cualquier evento climático dañe tu vehículo.
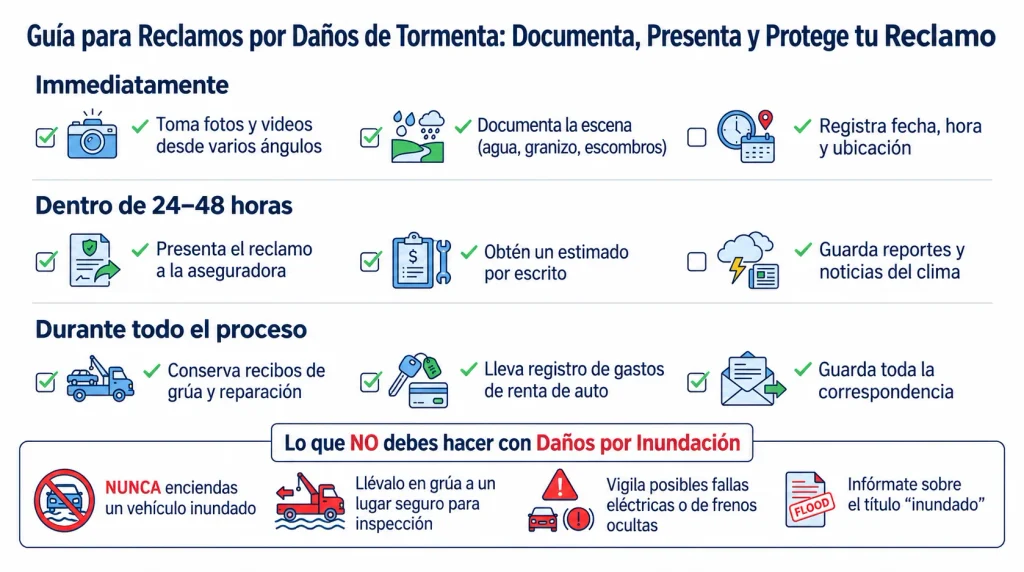
Inmediatamente:
- Toma fotos y videos desde varios ángulos, incluyendo acercamientos del daño específico.
- Fotografía el área alrededor, para mostrar las condiciones climáticas (como agua acumulada, granizo caído o escombros).
- Anota la fecha, la hora y el lugar del daño.
Dentro de las primeras 24 a 48 horas:
- Presenta un reclamo con tu aseguradora.
- Consigue un estimado de reparación por escrito, de al menos un mecánico independiente.
- Guarda cualquier reporte del clima o cobertura de noticias sobre la tormenta.
A lo largo del proceso:
- Guarda todos los recibos de reparaciones temporales o remolque.
- Documenta los gastos de auto de renta (si esta cobertura está incluida en tu póliza).
- Guarda copias de cada documento que envíes o recibas de tu aseguradora.
Quizás te preguntes si necesitas presentar un reporte policial, para los reclamos de seguro en Texas. Aunque no siempre es necesario para el daño por clima, un reporte policial puede ayudar a determinar cuándo y dónde ocurrió el daño.
Consideraciones especiales para el daño por inundación
El daño por inundación merece atención adicional, porque el agua puede causar problemas ocultos, que no son inmediatamente visibles. En caso de una inundación, la guía del TDI sobre carros inundados hace las siguientes recomendaciones:
- No intentes arrancar un vehículo inundado. Esto puede causar daño adicional al motor, que podría complicar tu reclamo.
- Haz que remolquen el vehículo a un lugar seguro, para su inspección.
- Ten cuidado con las reparaciones. El daño por agua puede afectar los sistemas eléctricos, los frenos y otros componentes de seguridad, de formas que no son inmediatamente obvias.
- Revisa el título. Si tu vehículo se declara pérdida total por daño causado por inundación, la ley de Texas exige una marca de “inundación” en el título para advertir a futuros compradores.
Si estás comprando un carro usado después de un evento de inundación importante, siempre revisa el historial del título. Algunos vendedores sin escrúpulos a veces trasladan vehículos dañados por inundación a otros estados para evitar los requisitos de divulgación.
Cuándo contactar a un abogado
La mayoría de los reclamos sencillos por daño climático se resuelven sin ayuda legal. Sin embargo, ciertas situaciones justifican orientación profesional, especialmente si:
- Tu reclamo involucra montos considerables de dinero (como reparaciones importantes o pérdidas totales).
- Tu aseguradora negó la cobertura y crees que la denegación es incorrecta.
- Has experimentado retrasos irrazonables, que violan los plazos de Texas.
- Sospechas de prácticas de mala fe (como tergiversación, o negarse a investigar).
- El daño ocurrió junto con un accidente de auto u otro incidente que implique la responsabilidad de otra parte.
Cómo puede ayudarte Angel Reyes & Associates
Lidiar con las aseguradoras después de un daño causado por una tormenta puede sentirse abrumador, especialmente cuando también estás manejando reparaciones, autos de renta y la vida diaria. En Angel Reyes & Associates, llevamos más de 30 años ayudando a texanos a proteger sus derechos, cuando las aseguradoras no juegan limpio.
Ofrecemos consultas iniciales gratuitas, para evaluar tu situación, y no pagas ningún honorario, a menos que ganemos tu caso. Nuestro equipo ha recuperado más de $1,000 millones de dólares para clientes en todo Texas, y estamos disponibles las 24 horas del día, los 7 días de la semana, para responder tus preguntas. Con más de 20 ubicaciones en todo el estado, podemos manejar la mayoría de tu caso de forma remota, mientras te damos la atención personal que mereces.
Si tu reclamo por daño climático se ha retrasado, negado o pagado de menos, contáctanos hoy mismo para hablar sobre tus opciones. También puedes leer lo que han dicho clientes anteriores sobre trabajar con nuestro bufete, en nuestra página de reseñas de clientes.
Preguntas frecuentes sobre cobertura amplia
¿Presentar un reclamo de cobertura amplia por daño de granizo o inundación subirá mis tarifas de seguro en Texas?
A veces, pero no siempre. Los cambios de tarifa dependen de tu aseguradora, de tu historial de reclamos y de otros factores de tarificación. Un solo reclamo por clima no significa automáticamente que tu prima subirá.
¿La cobertura amplia cubre un carro de renta mientras se repara tu vehículo dañado por la tormenta?
Solo si compraste la cobertura de reembolso de renta, como complemento a tu póliza. La cobertura amplia cubre el daño al vehículo, pero los costos de renta a menudo se gestionan por separado.
¿Puedo elegir mi propio taller de carrocería para las reparaciones de granizo o inundación en Texas?
Sí, en la mayoría de los casos, puedes usar el taller de reparación de auto que prefieras. Una aseguradora podría sugerir un taller preferido, pero eso normalmente no implica que tengas que usarlo.
¿Qué debo hacer si mi carro se inundó, y ya intenté arrancarlo?
Dile a la aseguradora y al taller de reparación exactamente qué pasó, lo antes posible. Arrancar un vehículo inundado puede empeorar el daño, y ser honesto desde el principio te ayudará a evitar disputas sobre qué daños fueron causados por la inundación.
¿Todavía puedo presentar un reclamo por daño climático si no reporté el daño el mismo día del evento?
En la mayoría de los casos, sí, pero deberías reportarlo lo antes posible, después de descubrir el daño. Esperar demasiado puede dificultar determinar qué causó el daño, especialmente después de eventos de granizo, viento o agua acumulada.
About the Authors

Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...