¿Cuánta cobertura de motocicleta necesitas en Texas?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- La ley de Texas exige que los motociclistas tengan al menos una cobertura de responsabilidad civil de 30/60/25.
- Los límites mínimos del estado rara vez cubren el costo completo de un choque de motocicleta grave.
- La cobertura UM/UIM te protege cuando el conductor responsable no tiene seguro, o tiene muy poco.
Por fin compraste la moto que tanto esperabas y te llega la cotización del seguro. Manejas los fines de semana por el Loop 1604 en San Antonio y dudas si la póliza más económica te protege de verdad. Aunque el mínimo legal parece suficiente, los accidentes de moto pueden generar gastos altos en poco tiempo.
¿Cuánta cobertura de motocicleta necesitas realmente para protegerte?
Los mínimos de cobertura de motocicleta en Texas
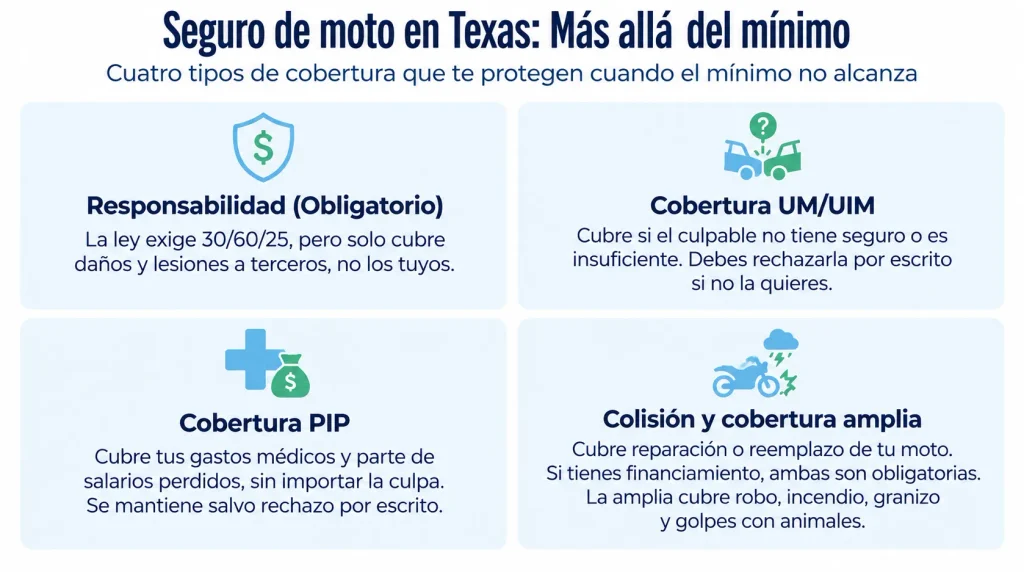
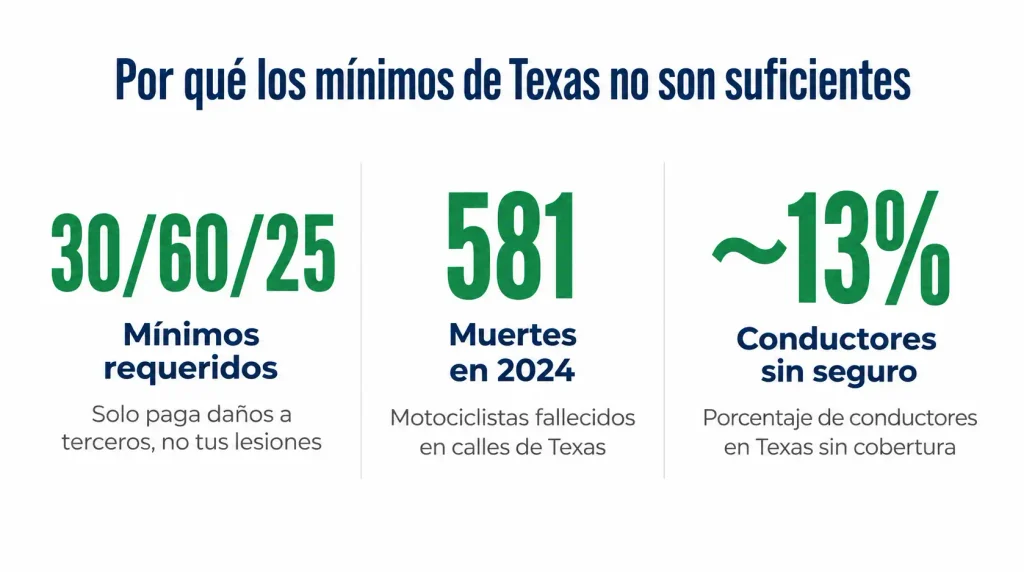
Texas exige que todo motociclista cuente con un seguro de responsabilidad civil con límites de al menos 30/60/25. Esto significa $30,000 por lesiones a una persona, $60,000 en total cuando se lesionan dos o más personas, y $25,000 por daños a la propiedad. Estos mínimos provienen de la Sección 601.072 del Código de Transporte de Texas.
Tu motocicleta está sujeta a la misma ley de responsabilidad financiera que rige para cualquier otro vehículo en el camino. La cobertura no es opcional, y no puedes renunciar a ella. La Sección 601.051 del Código de Transporte deja claro este requisito, para todos los operadores de vehículos motorizados en el estado.
Conducir sin seguro conlleva sanciones reales. Puedes enfrentar multas, la suspensión de tu licencia, e incluso la confiscación del vehículo. El Departamento de Seguros de Texas explica qué deben llevar los motociclistas y qué pasa si no lo hacen.
Muchos motociclistas no consideran que la cobertura de responsabilidad civil solo cubre daños y lesiones a terceros si tú causas un accidente. No cubre tus propias lesiones ni la reparación de tu motocicleta.
Por qué los mínimos no son suficientes después de un choque
El mínimo estatal cumple con la ley, pero casi nunca basta en un accidente grave. Un choque serio puede superar los $30,000 en gastos médicos rápidamente y tú debes pagar lo que exceda tu cobertura.
Los choques de motocicleta en Texas son graves y comunes. En 2024, 581 motociclistas murieron y 2,534 sufrieron lesiones graves en las carreteras de Texas, según las cifras estatales de choques. Una sola estancia hospitalaria, cirugía y rehabilitación pueden rebasar el mínimo rápidamente.
Si tu seguro de responsabilidad civil no alcanza, la deuda pendiente sigue siendo tuya. El mínimo de 30/60/25 solo cumple la ley, pero no protege tus bienes ni tu patrimonio.
Puedes consultar la frecuencia de estos accidentes en el portal de datos del TxDOT. Así, tienes información real antes de contratar tu póliza.
Entender cuánto vale realmente un reclamo grave te ayuda a evaluar si tu cobertura es suficiente. Nuestro desglose de cómo funcionan las compensaciones por accidente de motocicleta en Texas muestra con qué rapidez se acumulan los costos.
Coberturas opcionales que vale la pena considerar
Más allá de la responsabilidad civil requerida, un puñado de coberturas opcionales hacen el verdadero trabajo de protegerte. Las dos que más confunden los motociclistas entre sí merecen una revisión más de cerca.
Cobertura de motorista sin seguro y con seguro insuficiente
Esta cobertura paga cuando el conductor responsable no tiene seguro o no tiene suficiente para cubrir tus pérdidas. Entre el 12% y el 14% de los conductores de Texas no tienen seguro, lo que la convierte en la cobertura opcional más valiosa que puedes agregar.
Las aseguradoras de Texas deben ofrecerla en cada póliza de responsabilidad civil de auto. Si no la quieres, tienes que rechazarla por escrito. La Sección 1952.101 del Código de Seguros de Texas establece ese requisito.
Las dos mitades funcionan de manera distinta. La cobertura de motorista sin seguro se aplica cuando el otro conductor no tiene ningún seguro. La cobertura de motorista con seguro insuficiente se aplica cuando sus límites son demasiado bajos para cubrir lo que realmente perdiste. Puedes comprarlas juntas o por separado. Nuestra guía sobre cómo manejar un accidente con un motorista sin seguro explica cómo se desarrolla un reclamo como este.
La guía oficial del estado explica qué incluye esta cobertura y por qué importa en Texas. Incluso si tienes límites de responsabilidad civil muy por encima del mínimo, un conductor sin seguro todavía puede dejarte con un vacío, por lo que es importante llevar cobertura por encima de los mínimos en UM, UIM y PIP.
Cobertura MedPay y PIP
Tanto el MedPay como la Protección por Lesiones Personales (PIP) cubren tus costos médicos, independientemente de quién causó el choque. Se diferencian en qué más cubren, y en si la aseguradora está obligada a ofrecerlas.
El PIP es el más amplio de los dos. Cubre las facturas médicas, una parte de tus salarios perdidos y ciertos servicios, como la ayuda en el hogar. El MedPay solo cubre los gastos médicos y funerarios, sin reemplazo de salario. La Sección 1952.151 del Código de Seguros define qué incluye el PIP.
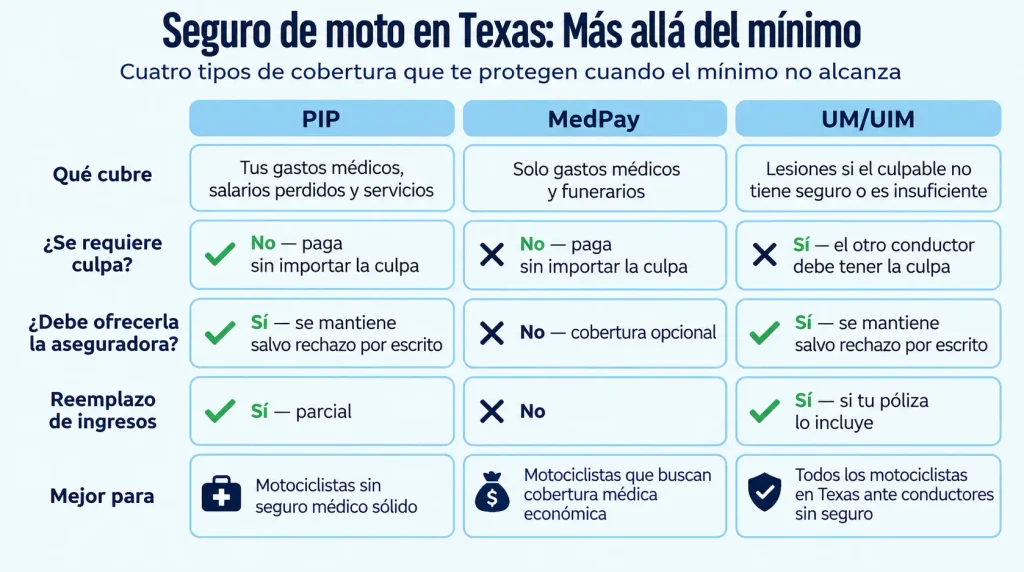
Elegir entre ellos depende de tu otra cobertura y de tu presupuesto. Una comparación entre el PIP, el MedPay y las reglas de UM/UIM puede ayudarte a evaluar el costo, antes de decidir.
Tu aseguradora debe ofrecerte el PIP y lo conservas, a menos que lo rechaces por escrito. La Sección 1952.152 del Código de Seguros establece ese valor predeterminado. Si nunca firmas un rechazo, estás cubierto.
Cobertura de colisión, cobertura amplia y de piezas personalizadas
Estas tres coberturas protegen a tu propia motocicleta, no a otras personas. Ninguna es requerida por ley, pero tu prestamista probablemente exigirá las dos primeras si financiaste la moto.
Cobertura de colisión: paga para reparar o reemplazar tu motocicleta, cuando tú tienes la culpa o la culpa está en disputa. Los prestamistas casi siempre la exigen en una moto financiada.
Cobertura amplia: paga por pérdidas que no son de choque, como robo, incendio, granizo y choques con animales. El clima y las tasas de robo en Texas vale la pena considerarlas, antes de no incluirla.
Cobertura de piezas y equipo personalizado: un endoso separado para piezas y accesorios no originales. Las pólizas estándar de colisión y cobertura amplia limitan las piezas personalizadas a un monto predeterminado bajo, por lo que los motociclistas con una inversión real en modificaciones deben confirmar que la póliza cubra el costo completo de reemplazo.
La combinación correcta depende de cuánto vale tu moto, y cuánto le has invertido. Un motociclista con una moto de fábrica ya pagada evalúa esto de forma distinta a alguien con una máquina financiada y muy modificada.
Trabaja con un abogado
Elegir la cobertura adecuada ahora es mucho más fácil que pelear por un vacío después de un choque. Si tienes dudas sobre si tus límites realmente te protegerían, podemos ayudarte a entender en qué posición te encuentras.
Angel Reyes & Associates ha representado a motociclistas lesionados en todo Texas durante más de 30 años. Ofrecemos consultas gratuitas, no cobramos nada a menos que ganemos y hemos recuperado más de $1,000 millones de dólares para nuestros clientes. Nuestro equipo maneja reclamos por accidentes de motocicleta en Texas y puede revisar cómo un choque grave podría afectarte económicamente.
Si quieres una idea clara de tu situación, contáctanos para una consulta gratuita. También puedes conocer a los abogados que manejarían tu caso, antes de decidir.
Los resultados anteriores no garantizan resultados futuros.
Preguntas frecuentes sobre el seguro mínimo de motocicleta
¿Puede un pasajero de mi motocicleta presentar un reclamo bajo mi póliza de responsabilidad civil, si se lesiona en un choque?
Sí. Tu póliza de responsabilidad civil cubre las lesiones de los pasajeros cuando tú tienes la culpa, hasta tu límite por persona. Los pasajeros se tratan como cualquier otra parte lesionada, según tu póliza 30/60/25.
¿Mi póliza de motocicleta en Texas me cubre si maneja una motocicleta prestada o rentada?
La mayoría de las pólizas estándar de motocicleta no se extienden a motos que no sean tuyas. Algunas aseguradoras ofrecen cobertura para motocicletas no propias como complemento, pero la cobertura varía según la póliza, así que revisa tu página de declaraciones antes de manejar la moto de otra persona.
¿Cómo afecta la regla de culpa comparada de Texas mi capacidad de recibir compensación después de un choque de motocicleta?
Texas sigue una regla de culpa comparada modificada. Si se determina que tienes un 51% o más de culpa, no puedes recibir compensación del otro conductor; si tienes un 50% o menos de culpa, tu compensación se reduce en función de tu porcentaje de culpa.
¿Hay un plazo para presentar una demanda por accidente de motocicleta en Texas?
Texas otorga a los motociclistas lesionados dos años desde la fecha del choque para presentar una demanda por lesiones personales. No cumplir con ese plazo suele significar perder el derecho a demandar.
¿Puedo combinar la cobertura UM/UIM de varias pólizas de motocicleta en Texas?
Combinar te permite combinar los límites de UM/UIM de más de una póliza para aumentar tu cobertura total disponible. La ley de Texas permite combinar en algunas situaciones, pero muchas pólizas incluyen cláusulas que lo prohíben, así que la respuesta depende del lenguaje específico de tu póliza.
About the Authors

Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...