¿Qué es un reclamo de seguro de terceros en Texas?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Un reclamo de terceros busca el pago a través de la cobertura de responsabilidad civil de otra persona por un daño.
- El deber de buena fe de tu propia aseguradora es independiente de su deber de pagar los beneficios de la póliza.
- Consigue la posición de cada aseguradora por escrito y separa la cobertura, la culpa y los daños.

Hace poco tuviste un accidente de auto en Dallas y ahora tienes dudas sobre la cobertura del seguro y te preguntas si corresponde un reclamo de terceros.
Un reclamo de terceros busca el pago bajo el seguro de responsabilidad civil de otra persona por el daño que esa persona presuntamente te causó. Después de un choque en Texas, esto normalmente significa reclamar bajo la cobertura de responsabilidad civil del otro conductor. Un reclamo de primera parte busca beneficios bajo la cobertura que protege tu propia pérdida.
Cuando dos ajustadores te llaman sobre el mismo choque, esa distinción puede ser confusa. Cambia los deberes legales de cada aseguradora y tus opciones cuando una compañía se niega a pagar.
¿Qué hace que un reclamo de seguro sea de primera parte o de terceros?
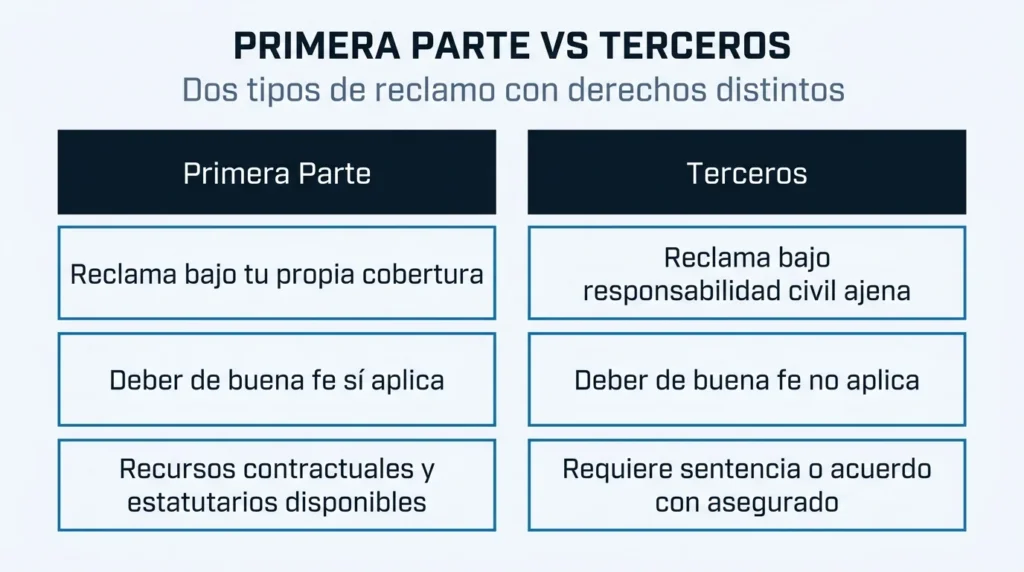
La cobertura que usas y tu posición en el reclamo determinan qué tipo de reclamo corresponde. Considera un choque hipotético en la I-35, en Austin, donde buscas reparaciones bajo tu cobertura de colisión y reclamas bajo la cobertura de responsabilidad civil del conductor presuntamente responsable. Estos son caminos de reclamo separados, no un derecho a dos pagos por la misma pérdida.
Tu póliza podría incluir colisión, Protección por Lesiones Personales (PIP), pagos médicos o cobertura de motorista sin seguro o con seguro insuficiente (UM/UIM). La disponibilidad y los beneficios dependen de la cobertura que compraste y de sus términos.
Incluso si una sola compañía asegura a ambos conductores, tu reclamo contra la cobertura de responsabilidad civil del otro conductor sigue siendo un reclamo de terceros.
¿Cómo cambian los casos de Arnold y Watson tus opciones legales?
La distinción entre un reclamo de primera parte y uno de terceros importa porque Texas reconoce derechos distintos en cada relación. Los deberes de buena fe de tu propia aseguradora no se extienden a ti como un demandante adverso bajo la cobertura de responsabilidad civil de otro conductor.
Arnold reconoce un deber más allá del contrato de la póliza
En el caso Arnold v. National County Mutual Fire Insurance Co. (1987), la Corte Suprema de Texas reconoció un deber de derecho común de buena fe y trato justo que surge de la relación entre la aseguradora y el asegurado. El caso involucraba un reclamo de motorista sin seguro; la corte revocó una sentencia sumaria en contra del reclamo de derecho común del asegurado.
El deber de buena fe es independiente de la obligación contractual de pagar lo que se debe bajo la póliza. Ninguno de los dos crea cobertura ni un pago automático solo porque presentas un reclamo. Una negación o un desacuerdo sobre el valor no prueba, por sí solo, la mala fe.
Watson limita la acción por compensación injusta de un demandante de terceros
En el caso Allstate Insurance Co. v. Watson (1994), la Corte Suprema de Texas rechazó la acción directa de una persona lesionada por compensación injusta contra la aseguradora del otro conductor bajo el antiguo artículo 21.21. Se negó a extender las protecciones extracontractuales de los asegurados a ese demandante adverso.
Watson no decidió el tema del deber de derecho común en la apelación. La nota al pie 8 explica que la corte inferior había rechazado ese deber y que Watson no había apelado esa decisión. Reule confirma por separado que un demandante de terceros no puede demandar a la aseguradora de responsabilidad civil por incumplir el deber de derecho común de buena fe.
El Código de Seguros de Texas, § 541.060(b) excluye expresamente a los terceros que presentan reclamos contra un asegurado de responsabilidad civil de la causa de acción por compensación injusta bajo la subsección (a).
Las aseguradoras todavía enfrentan reglas de manejo de reclamos
Estos límites no eliminan tu reclamo contra el conductor presuntamente responsable ni todo posible recurso legal. El Capítulo 542, Subcapítulo A, del Código de Seguros prohíbe las prácticas de compensación injustas y ofrece cumplimiento regulatorio; esas reglas no le dan a un demandante adverso el reclamo privado de buena fe del asegurado.
El régimen de pago oportuno del Subcapítulo B se aplica a los reclamos de primera parte, no a los reclamos ordinarios contra la aseguradora de responsabilidad civil de otro conductor.
¿Para quién trabaja el ajustador y qué se está disputando?

El ajustador de la aseguradora maneja el reclamo para la compañía, incluso cuando reclamas bajo tu propia póliza. Un contratista externo también actúa para la compañía, no como tu defensor.
Los deberes de tu aseguradora son distintos de los deberes de la aseguradora del otro conductor, pero ambas podrían cuestionar qué deben. Separa sus explicaciones en tres temas.
La cobertura se trata de si la póliza cubre a la persona, el vehículo, el evento y el tipo de pérdida, sujeto a sus límites, exclusiones y condiciones. La culpa se trata de quién causó la colisión. Los daños se tratan del perjuicio causado y la evidencia de su monto.
En cuanto a lidiar con el seguro del otro conductor, la responsabilidad disputada y los límites insuficientes de cobertura son obstáculos distintos. Una negación no es una decisión judicial sobre la culpa; aceptar la culpa no resuelve la cobertura ni cada gasto reclamado.
¿Qué registros y siguientes pasos hacen más claro cada reclamo?
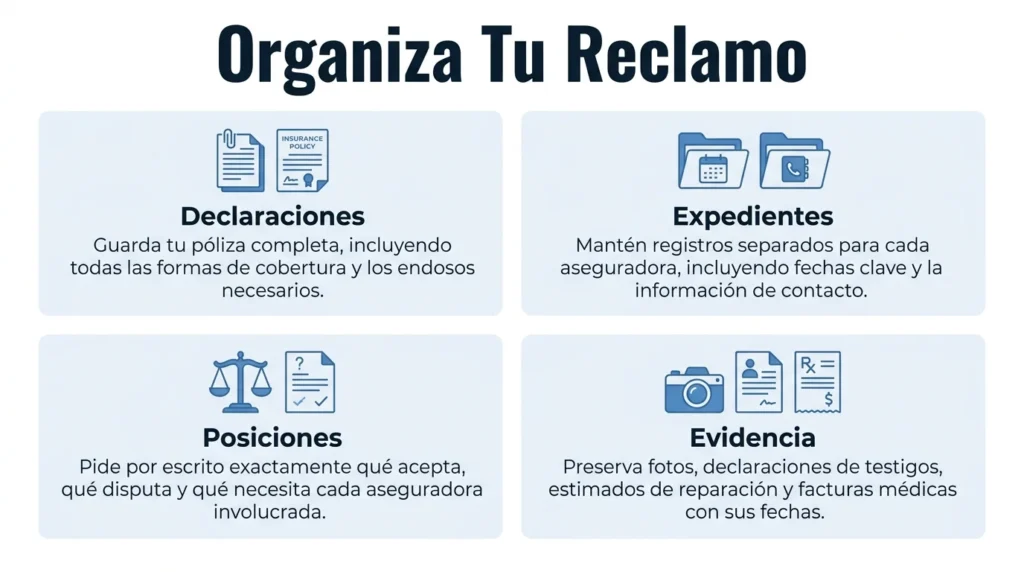
Organiza tus documentos por aseguradora y por tema en disputa. Tu póliza, la correspondencia de cada aseguradora y su posición de cobertura por escrito ayudan a identificar los derechos y los desacuerdos involucrados:
- Guarda tu página de declaraciones y tu póliza completa. Incluye las formas de cobertura y los endosos. Las declaraciones resumen la cobertura, las fechas, los límites y los deducibles; no reemplazan el contrato. Solicita la información relevante de cobertura del otro conductor a través de los canales apropiados, sin asumir que puedes obtener su póliza completa antes de una demanda.
- Mantén expedientes separados por aseguradora. Guarda los números de reclamo, los contactos de los ajustadores, los envíos, las solicitudes de información, las ofertas, las negaciones y notas con fecha de las llamadas. Esto mantiene la posición de una aseguradora separada de la de la otra.
- Pide la posición de cada aseguradora por escrito. Pregunta qué acepta, qué disputa y qué todavía necesita. El TDI recomienda pedir, por escrito, la razón de rechazo de la otra aseguradora. Identifica si su respuesta corresponde a la cobertura, la culpa o los daños.
- Haz que la evidencia coincida con el desacuerdo. Preserva las fotos, la información de los testigos, los estimados de reparación, los registros y facturas médicas y la prueba de pérdida de ingresos. Guarda los originales y copias con fecha; considera la relevancia y la asesoría legal antes de enviar registros a la aseguradora del otro conductor.
Para una disputa de primera parte, tu póliza te da derechos contractuales. Los recursos de buena fe o estatutarios también podrían aplicar cuando se cumplen sus requisitos; el § 541.060 aborda la investigación razonable y las explicaciones de los fundamentos de la póliza y los hechos que determinan una denegación.
Para una disputa de terceros, documenta el reclamo subyacente, desafía las posiciones sin respaldo y considera una acción legal contra el conductor presuntamente responsable. Una queja ante el TDI puede exigirle a la aseguradora que explique su posición, pero el TDI no puede decidir la culpa ni establecer los daños. No puedes obligar a la aseguradora de otro conductor a usar el proceso de peritaje bajo tu propia póliza.
Hacer valer directamente la cobertura de responsabilidad civil normalmente requiere una sentencia o un acuerdo que establezca la obligación del asegurado hacia ti, como explica Reule. La cobertura todavía importa, así que una sentencia no garantiza el pago.
Habla con Angel Reyes & Associates sobre tu reclamo de seguro
Lleva tu página de declaraciones, la correspondencia de tu reclamo y las negaciones por escrito a una consulta gratuita con Angel Reyes & Associates. El bufete puede revisar las pólizas y las posiciones de las aseguradoras contigo para que entiendas tus opciones.
Los resultados anteriores no garantizan resultados futuros.
Preguntas frecuentes sobre el reclamo de seguro de terceros
¿Cuál es la diferencia entre un reclamo de seguro y una demanda después de un accidente de auto en Texas?
Un reclamo de seguro es una solicitud de pago o resolución de una aseguradora, mientras que una demanda puede buscar una sentencia judicial que establezca la responsabilidad y los daños cuando la disputa no se pueda resolver a través del proceso de reclamo.
¿Cuánto tiempo tengo para perseguir un reclamo por accidente de auto en Texas?
Texas generalmente impone un plazo de prescripción de dos años para los reclamos por lesiones personales y muchos reclamos por daño a la propiedad que surgen de un accidente, aunque las excepciones pueden afectar el plazo y el reclamo específico involucrado.
¿Puedo recibir compensación si el conductor responsable no tiene suficiente seguro en Texas?
Sí, es posible. Si tienes cobertura aplicable de motorista sin seguro o con seguro insuficiente, podrías buscar beneficios bajo tu propia póliza, sujetos a sus términos y a la ley de Texas.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...