Guía de Compra de
Seguro de Auto en Texas
Qué pólizas necesitas, cuánto deberías pagar y más, todo desde la perspectiva de un bufete legal que trata con aseguradoras todos los días. Si quieres saber si tu próxima póliza te cubre adecuadamente y si no estás pagando de más, esta guía puede ayudarte.
Acabas de recibir esa temida carta por correo: es hora de renovar tu seguro de auto. Tu carro cada vez es más viejo, no tienes accidentes ni multas en tu historial de manejo, y aun así, a pesar de calificar para varios descuentos, tu tarifa solo parece subir.
Y efectivamente, volvió a pasar. Quizás te estés preguntando si es momento de buscar otra aseguradora.
Si esto te suena a una situación demasiado familiar, no estás solo. Los conductores de Texas pagan miles de millones de dólares al año por su cobertura, así que es natural querer mantener tus costos lo más bajos posible. Si estás buscando cambiar de aseguradora o hacer cambios importantes a tu póliza, esta guía tiene mucha información para ayudarte a tomar decisiones informadas sobre la protección de tu seguro de auto.
Precios de Seguro
¿Cuánto Cuesta el Seguro de Auto en Texas?
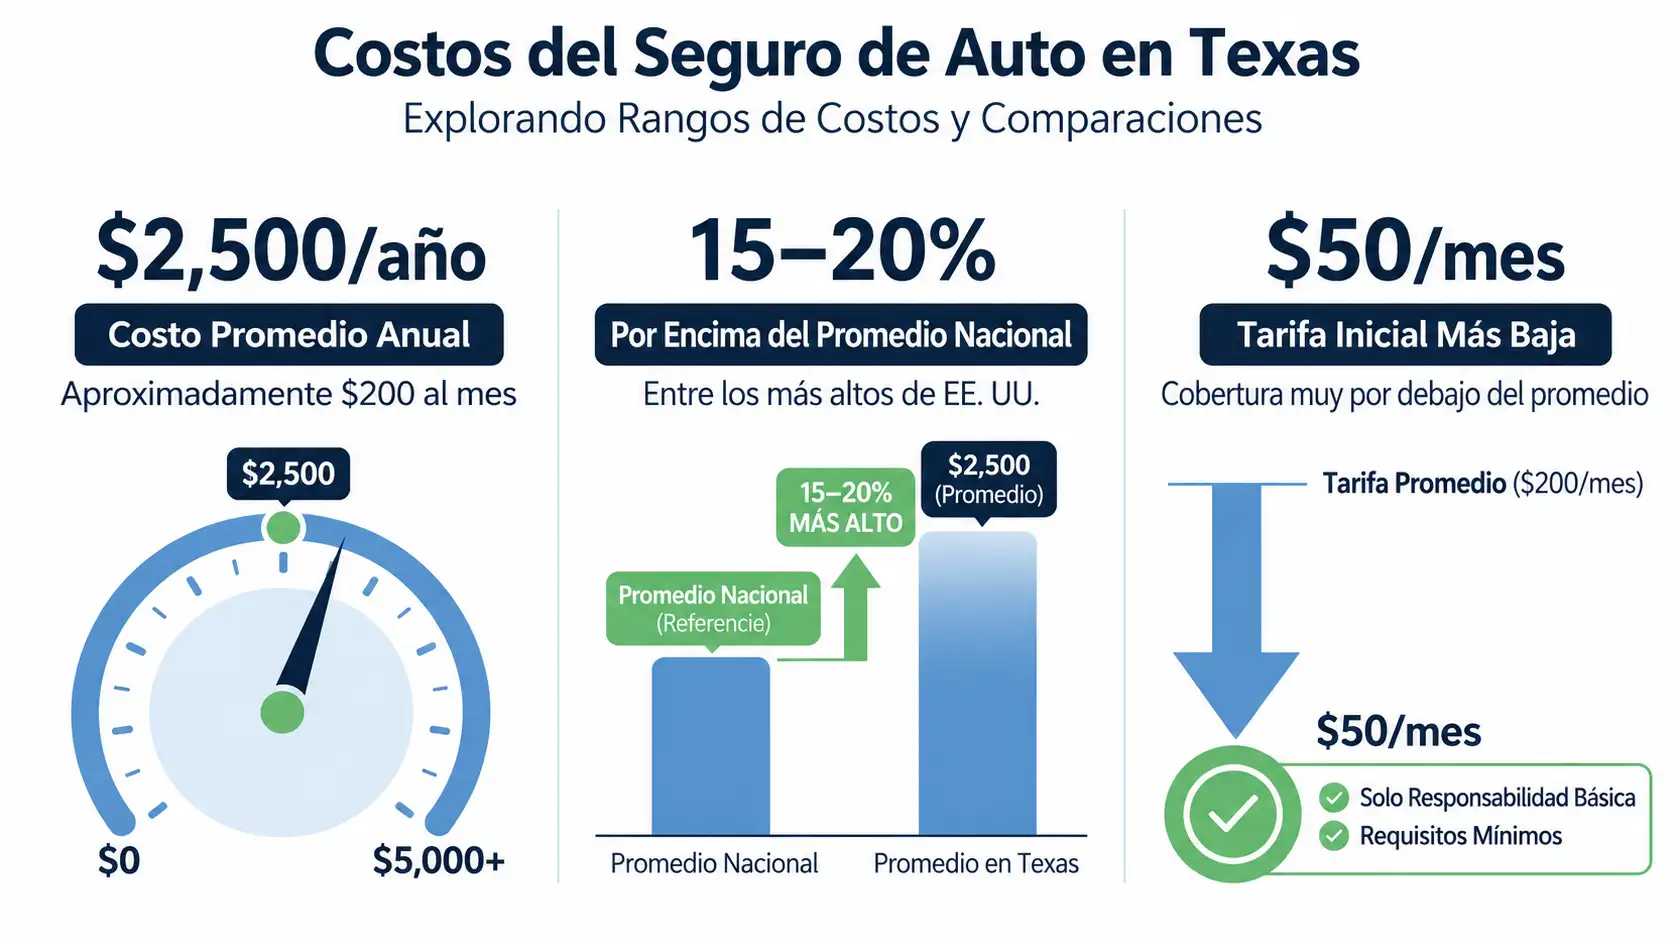
Según Insurify, un sitio web para comparar cotizaciones de seguro de auto, los conductores de Texas pagan alrededor de $2,500 al año por su seguro de auto, o poco más de $200 al mes. Esta es una de las tarifas más altas del país, superando el promedio nacional en aproximadamente un 10 por ciento.
Sin embargo, tu costo exacto puede variar mucho de esta cifra. Según Insurance.com, las pólizas de auto en Texas pueden empezar desde apenas $50 al mes. Sin embargo, el tipo de protección que obtienes por ese valor es considerablemente menor que el de la póliza promedio que se compra en el estado.
Factores que Influyen tus Primas
Tus tarifas de seguro específicas dependerán en gran medida de muchos factores. Aquí hay solo algunos de ellos:
¿Qué tipo de carro estás asegurando?
Es mucho más económico asegurar un carro pequeño y económico, como un Toyota Corolla o un Hyundai Accent, que asegurar una camioneta SUV de lujo más grande, como un Lexus o una GMC. Por lo general, cuanto más caro es el carro, más caro será asegurarlo.
¿Quién maneja el vehículo?
¿Este carro lo va a manejar principalmente un adolescente que apenas obtuvo su licencia, o un conductor con décadas de experiencia al volante? Aun así, ¿cómo es tu historial de manejo? ¿Tienes accidentes, multas por exceso de velocidad u otras infracciones en tu récord? Los conductores que violan las leyes de tránsito tienen, estadísticamente, más probabilidades de tener un accidente, así que su cobertura probablemente cuesta más.
¿Qué tan viejo es el vehículo?
Dos carros idénticos fabricados con 10 años de diferencia tendrán tarifas de seguro muy distintas. Un carro más viejo vale menos y, por lo tanto, suele ser más económico asegurarlo en comparación con un modelo completamente nuevo.
¿Dónde vive el conductor?
Quienes viven en zonas urbanas o que suelen estacionar su carro en la calle podrían pagar tarifas más altas que quienes viven en zonas rurales o poco pobladas. Los accidentes y los robos son más comunes en ciudades densamente pobladas, lo que puede elevar las tarifas.
¿Cómo está tu historial de crédito?
Texas es uno de los estados que permite a las aseguradoras tomar en cuenta tu historial de crédito al calcular tu tarifa. Dos conductores con carros idénticos y el mismo historial de manejo pueden recibir cotizaciones de primas muy diferentes si uno tiene un buen historial de crédito y el otro no.
¿Cuánto manejas?
Un trayecto diario largo significa que recorres más millas al año que alguien que trabaja desde casa y solo maneja algunas millas unos días a la semana. Cuanto más tiempo pases en la carretera, mayor es la probabilidad de que presentes un reclamo, y las aseguradoras toman eso en cuenta al calcular tu tarifa.
Tipos de Pólizas de Seguro Disponibles en Texas
Las aseguradoras de Texas ofrecen varios tipos de cobertura de auto, y entender qué hace cada una es el primer paso para armar una póliza que realmente te proteja cuando la necesites.
La cobertura de responsabilidad civil es el único tipo que la ley del estado exige. Paga por las lesiones y los daños a la propiedad de la otra persona cuando tú tienes la culpa, pero no cubre tu propio vehículo ni tus propios gastos médicos.
La cobertura por colisión paga para reparar o reemplazar tu vehículo después de un choque, sin importar quién lo causó. La cobertura amplia (comprensiva) cubre daños causados por eventos fuera de tu control, como granizo, inundaciones, incendios, objetos que caen y robo. Para ver las diferencias con más detalle, consulta nuestro desglose de cobertura por colisión, amplia y de responsabilidad civil.
El clima de Texas por sí solo es razón suficiente para tomar en serio la cobertura amplia. Si estás financiando o rentando tu vehículo, es casi seguro que tu prestamista te exigirá tener ambas coberturas.
La Protección por Lesiones Personales (PIP) y el MedPay cubren los gastos médicos tuyos y de tus pasajeros después de un choque, sin importar quién tuvo la culpa. La ley de Texas exige que las aseguradoras incluyan el PIP automáticamente en cada póliza. Si no lo deseas, tienes que rechazarlo por escrito.
Por último, la cobertura de Motorista sin Seguro/con Seguro Insuficiente (UM/UIM) entra en acción cuando el conductor responsable no tiene seguro, o no tiene suficiente seguro para cubrir tus pérdidas. Texas consistentemente está entre los estados con más conductores sin seguro, lo que hace que esta cobertura valga especialmente la pena. Nuestra guía sobre PIP, MedPay y cobertura UM/UIM explica cada opción y cuánto cuesta agregarla.
Cuando se combinan la responsabilidad civil, la colisión, la cobertura amplia, el PIP y el UM/UIM, eso es lo que la mayoría de la gente llama seguro de auto de cobertura total.
Factores Importantes a Considerar al Comprar Seguro en Texas
Mínimos Legales y Límites de Póliza
La ley de Texas exige que todo conductor tenga seguro de responsabilidad civil. Estas cifras representan el mínimo, no un nivel de protección recomendado.
por persona
por accidente
por accidente
Por Qué los Mínimos No Son Suficientes
Un solo accidente grave puede generar facturas médicas y daños a la propiedad que superan por mucho esos límites. Cuando eso ocurre, el conductor responsable puede ser personalmente responsable de todo lo que el seguro no cubra.
Tener límites más altos en tu póliza sí aumenta tus primas, pero te brinda protección real para tus ahorros, tu casa y tus ingresos. Para ver un desglose completo de lo que exige la ley y por qué la cobertura mínima a menudo no es suficiente, consulta nuestra guía sobre los requisitos mínimos de seguro de auto en Texas. El Departamento de Seguros de Texas también tiene una guía para consumidores que explica tus derechos y lo que las aseguradoras están obligadas a ofrecerte.
Deducibles
Tu deducible es la cantidad que pagas de tu bolsillo antes de que tu aseguradora cubra el resto de un reclamo por colisión o cobertura amplia. Un deducible más alto significa una prima mensual más baja, pero también significa una factura más grande cuando realmente presentas un reclamo.
El deducible correcto depende completamente de tu situación financiera. Si escribir un cheque de $1,000 mañana sería una verdadera dificultad para ti, un deducible más bajo vale la pena, aunque cueste un poco más al mes. Nuestra guía sobre cómo funcionan los deducibles del seguro de auto en Texas explica estas ventajas y desventajas para que puedas tomar una decisión que se ajuste a tu presupuesto.
Descuentos Disponibles
La mayoría de las aseguradoras en Texas ofrecen varios descuentos que pueden reducir considerablemente tu prima. Algunas opciones comunes incluyen:
-

Combinar pólizas.
Comprar tu póliza de casa y de auto con la misma aseguradora normalmente ahorra entre 10 y 26 por ciento.
-
Manejo defensivo.
Completar un curso aprobado puede ahorrarte entre 5 y 10 por ciento en las coberturas aplicables, durante hasta tres años.
-
Telemática.
Los programas basados en el uso rastrean tus hábitos de manejo y pueden recompensar a los conductores seguros con ahorros de hasta un 40 por ciento.
-
Buen estudiante.
Los conductores adolescentes en la póliza con buen rendimiento académico a menudo califican para una tarifa reducida.
-
Bajo kilometraje.
Los conductores que recorren muchas menos millas que el promedio estatal pueden obtener una prima más baja.
Requisitos de Inscripción
Cuando solicitas una póliza, las aseguradoras evalúan varios factores además de tu historial de manejo. Uno de los más importantes es tu historial de crédito. La ley de Texas permite que las aseguradoras usen una calificación de seguro basada en el crédito al calcular las primas, y la diferencia entre tener buen o mal crédito puede ser significativa. Los conductores con un historial de crédito más débil pueden pagar considerablemente más por el mismo nivel de cobertura, en comparación con quienes tienen un buen historial.
Entender cómo funciona esto te da la oportunidad de tomar medidas para reducir tu tarifa con el tiempo. Nuestro artículo sobre Cómo el historial de crédito afecta las tarifas de seguro de auto en Texas explica cómo funciona esta calificación y qué opciones tienes disponibles.
Satisfacción del Cliente
El precio importa, pero no es el único factor que debes considerar. Una aseguradora que tarda en pagar reclamos, es difícil de contactar después de un choque, o niega la cobertura con facilidad, en realidad no te está ahorrando dinero.
Antes de comprometerte con una póliza, revisa cómo maneja cada aseguradora sus reclamos. Consulta calificaciones independientes de consumidores y verifica si alguna compañía tiene un patrón inusual de quejas registradas ante el Departamento de Seguros de Texas. Nuestro análisis sobre las peores aseguradoras en Estados Unidos es un buen punto de partida para saber qué evitar.
Otros Consejos para Comprar tu Seguro
Evalúa tus necesidades de cobertura de antemano
Antes de empezar a pedir cotizaciones, piensa con claridad qué nivel de protección realmente necesita tu situación. Un vehículo ya pagado y con bajo valor de mercado quizás no justifique el costo adicional de una cobertura completa de colisión y amplia. Por otro lado, si tienes bienes importantes que proteger, depender únicamente del mínimo estatal de responsabilidad civil podría poner en riesgo financiero grave todo lo que has construido. Considera el valor de tu vehículo, tu trayecto diario, quién más estará en la póliza y qué tanto podrías pagar de tu bolsillo de forma realista después de un choque.
Compara entre varias aseguradoras
La lealtad rara vez te beneficia en el mercado de seguros de auto. Los días en que te daban un descuento importante por años de ser cliente ya pasaron — la mayoría de las veces, las aseguradoras ya ni siquiera toman en cuenta cuánto tiempo llevas con ellas.
Las tarifas por la misma cobertura pueden variar por cientos de dólares al año entre aseguradoras, y las compañías ajustan sus precios regularmente por razones internas que no tienen nada que ver con tu comportamiento al manejar. Comparar cotizaciones de varias compañías cada uno o dos años es una de las formas más sencillas de asegurarte de que no estás pagando de más.
Al comparar, asegúrate de que cada cotización esté basada en lo mismo: los mismos tipos de cobertura, los mismos límites y los mismos niveles de deducible. Una prima más baja que viene con la mitad de la cobertura de responsabilidad civil no es un mejor trato.
Preguntas Frecuentes sobre la Compra de Seguro de Auto
¿El seguro de auto de Texas te cubre si manejas a México?
Por lo general, no. México no reconoce las pólizas de auto de Estados Unidos, así que normalmente necesitas una póliza de responsabilidad civil mexicana aparte antes de cruzar la frontera.
¿Alguna aseguradora puede obligarte a usar su taller preferido?
Legalmente no pueden. Según las reglas de seguros de Texas, tienes el derecho de elegir el taller de reparación y las piezas que se usan en tu vehículo, aunque la aseguradora solo está obligada a pagar un monto razonable por reparaciones y piezas de tipo y calidad similar.
Las aseguradoras pueden recomendarte su taller preferido, pero no estás obligado a usarlo.
¿Qué pasa si tu carro es declarado pérdida total y todavía debes dinero del préstamo?
Una póliza de auto estándar normalmente paga el valor de mercado del carro, no el saldo restante del préstamo. Si debes más de lo que vale el vehículo, el seguro de brecha (gap insurance) o la cobertura de préstamo/arrendamiento puede ayudar a cubrir la diferencia.
¿Cuánto tiempo tiene tu propia aseguradora para responder a un reclamo en Texas?
En Texas, tu aseguradora generalmente tiene 15 días hábiles para confirmar que recibió tu reclamo, y 15 días hábiles después de recibir la información que necesita para aceptarlo o negarlo, con una extensión limitada si explica por qué necesita más tiempo. Una vez que se aprueba el reclamo, el pago generalmente debe hacerse dentro de cinco días hábiles.
¿Puedes recuperar tu deducible después de un choque en Texas que no fue tu culpa?
A veces. Si usas tu propia cobertura de colisión, tu aseguradora puede intentar recuperar lo que pagó de la aseguradora del conductor responsable, y si eso ocurre, es posible que te reembolsen parte o todo tu deducible.
Cuando Ocurre un Accidente, Podemos Ayudarte
Comprar la póliza correcta no se trata solo de mantener bajos los costos mensuales. Se trata de asegurarte de estar protegido cuando algo realmente sale mal. Si estuviste en un choque y estás lidiando con un reclamo, una disputa de cobertura, o una aseguradora que no está respondiendo de forma justa, para eso está nuestro despacho.
En Angel Reyes & Associates, tenemos más de 30 años de experiencia representando a texanos lesionados y hemos recuperado más de $1,000 millones para nuestros clientes. Ofrecemos consultas gratuitas, no cobramos ningún honorario a menos que ganemos, y estamos disponibles las 24 horas. Contáctanos hoy si tienes preguntas sobre un reclamo o necesitas orientación sobre qué debería cubrir tu póliza.
*Angel Reyes & Associates no está afiliado con ninguna compañía de seguros, incluyendo tanto las que se mencionan aquí como las que no se incluyeron en esta lista, y no respalda ni recomienda a ninguna compañía en particular por encima de otra. Siempre recomendamos ampliamente hacer tu propia investigación y contactar directamente a las compañías para obtener cotizaciones adaptadas a tu situación y tus necesidades de cobertura.
Todos los datos presentados en este artículo se basan en estimados/promedios obtenidos al momento de escribir este contenido, y no pretenden reflejar ni proporcionar un estimado de costo realista para ninguna compañía en particular. Todas las cifras son especulativas y tienen fines únicamente demostrativos y educativos.
Los resultados pasados no garantizan el éxito futuro.