¿Cómo funciona el deducible en un seguro de auto?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Tu deducible es lo que pagas de tu bolsillo, antes de que tu seguro cubra el resto de un reclamo.
- Las pólizas de Texas tienen deducibles separados para colisión y cobertura amplia, y puedes fijar cada uno de ellos.
- Un deducible más alto reduce tu prima, pero implica más dinero de tu bolsillo tras un choque.
Cómo funciona el deducible en un seguro de auto en Texas
Por ejemplo, si presentas un reclamo tras un choque menor en la I-35 y tu aseguradora te indica que debes pagar $500 antes de que ellos cubran el resto, ese monto es tu deducible: lo que pagas de tu bolsillo cada vez que presentas un reclamo cubierto.
Casi todas las pólizas de seguro de auto incluyen un deducible. Saber cómo funciona un deducible en un seguro de auto te ayuda a calcular cuánto recibirás de tu aseguradora y a planear mejor tus gastos de reparación.
¿Qué es un deducible en un seguro de auto?
Un deducible en un seguro de auto es la cantidad fija que aceptas pagar de tu bolsillo antes de que el seguro cubra el resto. Por ejemplo, si la reparación cuesta $3,000 y tu deducible es de $500, tú pagas los primeros $500 y la aseguradora cubre los $2,500 restantes.
Las aseguradoras de Texas normalmente ofrecen opciones de deducible, que van de $250 a $2,500. El monto que elijas al comprar tu póliza permanece igual hasta que lo cambies. Puedes ajustar el monto de tu deducible al renovar o a mitad de la vigencia de la póliza, si es necesario.
Pagas el deducible en un seguro de auto cada vez que presentas un reclamo, no solo una vez al año. Si presentas dos reclamos en un año, pagarás dos deducibles. Por eso es importante conocer el monto de tu deducible, así puedes prever tus gastos personales antes de comprometer tu presupuesto.
Deducible de colisión frente a deducible de cobertura amplia
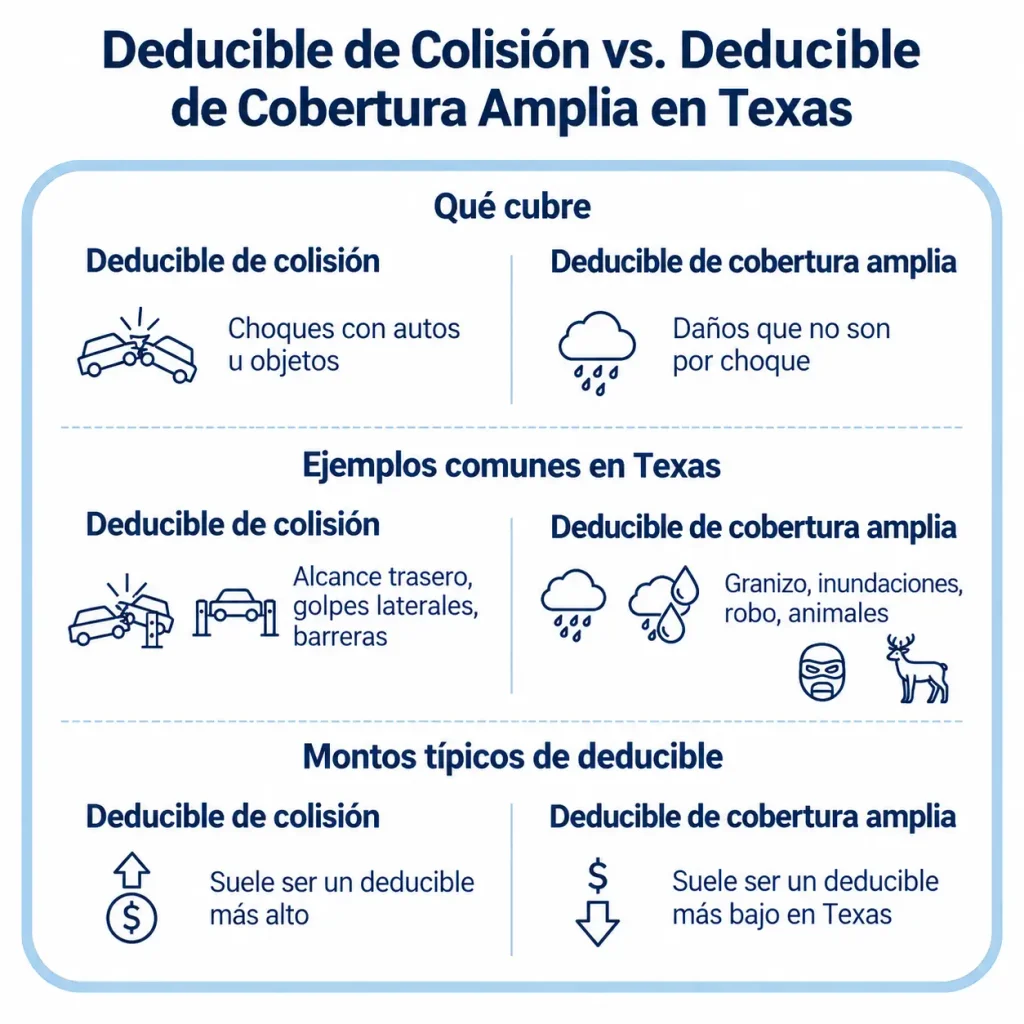
La mayoría de las pólizas de auto de Texas incluyen dos tipos de cobertura, colisión y cobertura amplia, y cada una tiene su propio deducible. La colisión cubre el daño causado por choques. La cobertura amplia abarca todo lo demás: clima, robo o daño causado por animales. Puedes fijar montos distintos para cada deducible. Muchos texanos eligen un deducible de colisión más alto para reducir sus primas, mientras mantienen su deducible bajo de cobertura amplia para los reclamos relacionados con el clima.
Deducible de colisión
Tu deducible de colisión se aplicaría cuando tu carro impacta a otro vehículo u objeto. Esto incluye choques por detrás, choques laterales y accidentes de un solo vehículo, en los que golpeas un barandal o un poste.
Si otro conductor causó el choque, es posible que puedas recuperar tu deducible de su seguro. Pero muchas veces lo pagarás por adelantado, para que comiencen las reparaciones.
Deducible de cobertura amplia
Texas no es ajeno al clima extremo. El daño al vehículo causado por inundaciones repentinas, vientos fuertes y granizadas está cubierto por la cobertura amplia. Además, el daño causado por animales (como golpear a un venado mientras manejas por un camino rural de noche), el vandalismo o el robo del vehículo también están cubiertos por tu póliza de cobertura amplia.
Un deducible de cobertura amplia de $100 o $250 es común, en las áreas de Texas propensas al granizo.
Cómo afecta tu deducible los pagos de un reclamo
La aseguradora siempre descuenta el deducible en un seguro de auto del monto total del pago de tu reclamo. Entre mayor sea tu deducible, menor será la cantidad que te pagará la aseguradora.
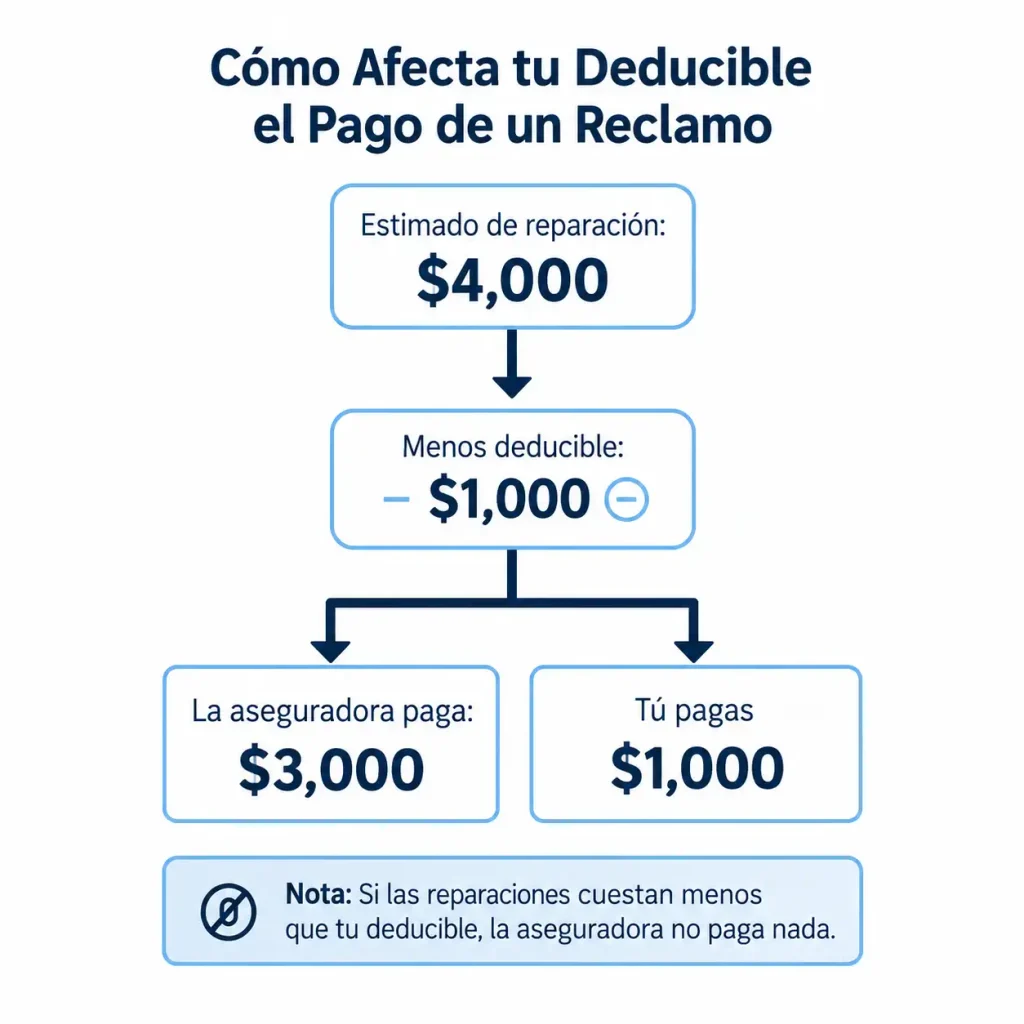
Así es como funciona:
- Estimado de reparación: $4,000.
- Tu deducible: $1,000.
- La aseguradora paga: $3,000.
- Tú pagas: $1,000.
Si el daño es menor que tu deducible, presentar un reclamo podría no tener sentido. Pagarías tú mismo el costo completo de la reparación.
Presentar reclamos pequeños también puede aumentar tus primas. Un reclamo se queda en tu historial y puede seguir afectando tus primas durante tres a cinco años.
Cuando otro conductor tiene la culpa, su seguro de responsabilidad civil debería cubrir tus daños, sin que pagues un deducible. Pero su aseguradora podría retrasar o disputar el reclamo, así que podrías usar tu propia cobertura de colisión, y pagar tu deducible, para que las reparaciones se hagan más rápido.
Después, puedes solicitar el reembolso de tu deducible a la aseguradora del conductor responsable, mediante subrogación. Tu compañía de seguros se encarga de la mayor parte del trabajo, pero puede tardar semanas o meses en resolverse.
Eligiendo el deducible correcto en Texas
Una vez que entiendes cómo los deducibles afectan los pagos, la siguiente pregunta es si tu deducible actual se ajusta a tu presupuesto. Tu elección del deducible afecta tanto tu prima mensual como tus costos de bolsillo después de un accidente de auto. Si estás revisando tu póliza, o recuperándote de un reclamo, este es un buen momento para verificar si tus montos todavía tienen sentido.
Deducible más alto
Un deducible más alto reduce tu prima mensual. Esto funciona bien, si tienes ahorros para cubrir un gasto de $1,000 o $2,000, después de un accidente.
Si pagar ese monto pusiera presión sobre tu presupuesto, un deducible más bajo podría ser más inteligente. Sin embargo, un deducible más bajo también implica una prima mensual más alta, así que es importante obtener cotizaciones y hacer tus propios cálculos.
Deducible más bajo
Un deducible más bajo implica primas mensuales más altas. Pagas más cada mes, pero menos de tu bolsillo, cuando presentas un reclamo.
Un deducible más bajo ayuda, si no puedes cubrir fácilmente un gasto grande e inesperado. También tiene sentido, si manejas con frecuencia en carreteras concurridas de Texas, donde los accidentes son más comunes.
Aquí hay algunas buenas preguntas que hacerte:
- ¿Puedo pagar hoy el monto de mi deducible, si tuviera un choque?
- ¿Qué tan seguido manejo en condiciones de alto riesgo?
- ¿Estaciono al aire libre, donde el granizo o el robo son más probables?
Revisa los montos de tu deducible en cada renovación de póliza. Tu situación financiera y tus hábitos de manejo podrían cambiar.
Cuándo contactar a un abogado
Si la aseguradora del otro conductor se niega a pagar, o alarga el proceso, podrías tener dificultades para recuperar tu deducible. Si sufriste lesiones, las facturas médicas pueden añadir otra capa de complejidad. Para orientación sobre cómo manejar las conversaciones con la aseguradora del otro conductor, consulta: ¿Debo hablar con la compañía de seguros del otro conductor?
Un abogado de nuestro equipo experto, con amplia experiencia en Angel Reyes & Associates, puede ayudarte a reclamar al seguro del conductor responsable por tu deducible, los costos de reparación y los daños relacionados con tus lesiones. Hemos guiado a texanos a través de situaciones como esta durante más de 30 años. Si tu reclamo está en disputa, o involucra lesiones, solicita una consulta gratuita, para ayudarte a entender tus opciones.
Preguntas frecuentes sobre el deducible del seguro
¿Pago mi deducible si el otro conductor tuvo la culpa?
Si el otro conductor tuvo la culpa, no deberías tener que pagar el deducible al presentar el reclamo contra su seguro de responsabilidad civil. Pero si usas tu propia cobertura de colisión para agilizar las reparaciones, tendrás que pagar tu deducible primero y buscar el reembolso después mediante subrogación.
¿Puedo cambiar mi deducible después de un accidente?
Puedes cambiar tu deducible después de un accidente, pero el nuevo monto solo aplica a reclamos futuros. No afectará un reclamo que ya hayas presentado.
¿Qué pasa si el costo de la reparación es menor que el deducible en un seguro de auto?
Si la reparación cuesta menos que tu deducible, la aseguradora no paga nada y tú cubres el total. Presentar un reclamo así podría aumentar tu prima, sin ningún beneficio para ti.
¿Un reporte policial afecta mi deducible?
Un reporte policial no cambia el monto de tu deducible, pero puede ayudar a probar la culpa, y respaldar tu reclamo contra el seguro de responsabilidad civil del otro conductor. Para más información sobre cuándo necesitas un reporte policial, consulta ¿Necesitas un reporte policial para los reclamos de seguro en Texas?
About the Authors

Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...