¿Cómo funciona la cobertura de colisión después de un choque en Texas?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- La cobertura de colisión te ayuda a reparar o reemplazar tu auto tras un choque, sin importar quién tuvo la culpa, descontando tu deducible.
- Muchas veces puedes elegir entre presentar un reclamo de colisión con tu propia aseguradora, o un reclamo de responsabilidad civil con la aseguradora del conductor responsable.
- Tu aseguradora podría recuperar tu deducible mediante subrogación si el otro conductor tuvo la culpa y cuenta con cobertura suficiente.
Te chocaron por atrás en el tráfico de hora pico en la I-35, cerca del centro de Austin. Tu carro está dañado, y ahora te preguntas quién paga las reparaciones. Tu aseguradora te está haciendo preguntas, la aseguradora del otro conductor no ha devuelto la llamada, y necesitas respuestas sobre cómo se supone que funciona todo esto después de un choque.
Mientras la otra aseguradora parece tardar, al menos puedes empezar a reparar tu carro presentando un reclamo con tu propia cobertura de colisión en tu póliza de auto.
Qué es la cobertura de colisión y qué cubre
La cobertura de colisión paga para reparar o reemplazar tu propio vehículo después de un choque. Aplica sin importar quién causó el accidente. Esto es distinto del seguro de responsabilidad civil, que cubre el daño que le causas a otros.
Cuando tu carro golpea a otro vehículo, choca contra un objeto o se voltea, la cobertura de colisión puede ayudar a cubrir los costos de repararlo. Paga hasta el valor real en efectivo de tu vehículo, menos tu deducible. Tu aseguradora maneja el reclamo directamente contigo.
La cobertura de colisión no cubre el carro del otro conductor, tus facturas médicas ni los problemas mecánicos que no estén relacionados con el choque. Esos costos caen bajo otras coberturas, o bajo la póliza de responsabilidad civil del conductor responsable.
Aunque la cobertura de colisión no es obligatoria según las leyes mínimas de seguro en Texas, tu prestamista puede requerirla si financias o rentas tu auto. Puedes verificar los detalles de tu cobertura en la página de declaraciones de tu póliza.
Cuándo aplica la cobertura de colisión después de un choque en Texas
La cobertura de colisión normalmente aplica después de un choque con otro vehículo, con un objeto distinto (por ejemplo, una banqueta, una pared o un bolardo de estacionamiento), o en caso de volcadura de un solo vehículo. Tu vehículo debe estar dañado como resultado de un incidente para presentar un reclamo con tu póliza de colisión.
Si tu vehículo está dañado más allá de reparación, todavía puedes presentar un reclamo de colisión; tu aseguradora simplemente te pagará hasta el valor en efectivo de tu vehículo.
Si solo tienes seguro de responsabilidad civil, no tendrás cobertura de colisión que usar. Los conductores con vehículos financiados o rentados normalmente tienen colisión, porque los prestamistas la exigen.
Antes de presentar un reclamo de colisión, confirma lo básico:
- Tu póliza está vigente.
- La cobertura de colisión está incluida.
- El vehículo dañado está incluido en tu póliza.
- El daño resultó de una colisión o de una volcadura.
Algunas situaciones pueden complicar los reclamos. Si alguien excluido de tu póliza estaba manejando el carro en el momento del accidente, o si el vehículo se usaba con fines comerciales, tu aseguradora podría tener preguntas. Estos problemas no implican automáticamente una negación, pero pueden retrasar el proceso.
Cómo funcionan los deducibles de colisión
Un deducible es el monto que pagas de tu bolsillo, antes de que tu cobertura de colisión entre en acción. Los deducibles comunes para las pólizas de colisión van de $250 a $1,000 o más.
Aquí hay un ejemplo simple:
- Costo de reparación: $4,000.
- Tu deducible: $500.
- La aseguradora paga: $3,500.
Puedes pagar tu deducible directamente al taller de reparación o tu aseguradora lo descontará de tu cheque de compensación. De cualquier forma, primero sale de tu bolsillo.
¿Puedes recuperar tu deducible?
Algunas personas dudan en usar su propia póliza de colisión si no creen que tienen la culpa de un accidente, ya que implica pagar el deducible de su bolsillo. Sin embargo, hay buenas noticias: es posible que puedas recuperar el pago de tu deducible.
Si el otro conductor tuvo la culpa, tu aseguradora podría solicitarle un reembolso a él o a su compañía de seguros, mediante un proceso llamado subrogación. Si tienen éxito, podrías recuperar tu deducible.
La recuperación depende de varios factores:
- Si la culpa está claramente establecida.
- Si el otro conductor tiene seguro.
- Si los límites de su póliza son suficientes.
- Cuánto tiempo tarda la investigación.
En casos de choque y fuga o de accidentes que involucran a conductores sin seguro, recuperar tu deducible se vuelve más difícil. Guarda el recibo del pago de tu deducible, y toda la documentación de la reparación, por si más adelante se vuelve posible el reembolso.
Colisión frente a la responsabilidad civil del conductor responsable
Texas sigue un sistema de seguros basado en la culpa. El conductor que causó el choque es responsable de los daños. Tu seguro de responsabilidad civil debería cubrir las reparaciones de tu vehículo y otras pérdidas.
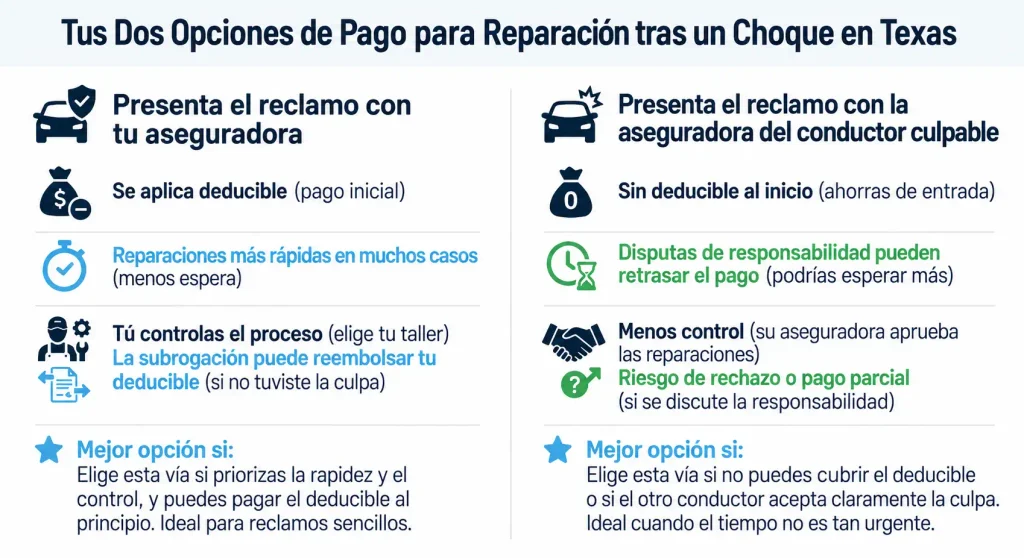
En la práctica, puedes avanzar por dos vías al mismo tiempo.
| Reclamo de primera parte (tu cobertura de colisión) | Reclamo de tercera parte (responsabilidad del otro conductor) |
| Presentado con tu aseguradora | Presentado con la aseguradora del conductor responsable |
| Pagas tu deducible | Sin deducible de tu parte |
| Procesamiento normalmente más rápido | Podría involucrar retrasos o disputas |
| La subrogación podría recuperar costos | Pago directo, si la responsabilidad es clara |
Cuando usas tu cobertura de colisión, tu aseguradora te paga y después persigue a la aseguradora del conductor responsable para obtener el reembolso. Este proceso de subrogación ocurre detrás de escena y, con el tiempo, podría devolverte tu deducible.
¿Deberías usar la colisión si el otro conductor tuvo la culpa?
Esta es una de las preguntas más comunes después de un choque. En el sistema de Texas basado en la culpa, el seguro de responsabilidad civil del conductor responsable debería cubrir los daños a tu vehículo. Sin embargo, ese proceso no siempre es rápido, y podrías quedarte sin un vehículo por un tiempo, mientras la investigación está en curso.
Razones para usar tu cobertura de colisión:
- Reparaciones más rápidas (no esperas la investigación de la otra aseguradora).
- Más control sobre el proceso de reparación.
- Estás protegido si la culpa está en disputa o si el otro conductor no tiene seguro.
Posibles desventajas:
- Debes pagar tu deducible por adelantado.
- Tu prima podría verse afectada (aunque esto varía según la aseguradora y las circunstancias).
Si la responsabilidad es clara y la aseguradora del otro conductor responde, presentar un reclamo de terceros con ellos puede ayudarte a evitar pagar el deducible. Pero si hay alguna disputa o retraso, tu cobertura de colisión hace que tu carro se repare, mientras tu aseguradora se encarga del resto.
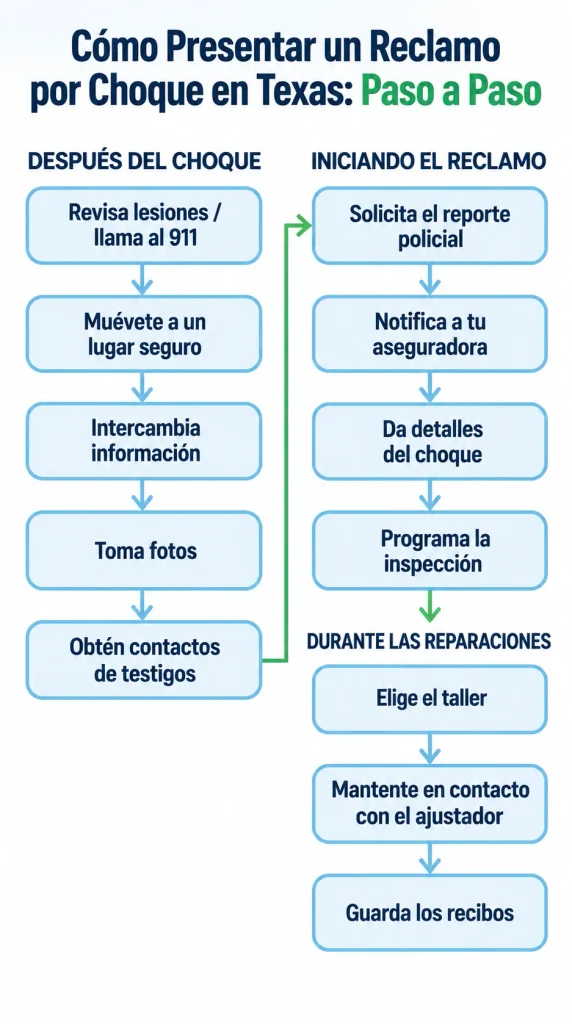
Presentar un reclamo de colisión: paso a paso
Aquí hay un proceso práctico para presentar tu reclamo de colisión en Texas:
Inmediatamente después del choque:
- Revisa si hay lesiones, y llama al 911 si es necesario.
- Muévete a un lugar seguro, si es posible.
- Intercambia información con el otro conductor.
- Documenta la escena con fotos.
- Consigue la información de contacto de los testigos.
- Solicita un reporte policial, si responden oficiales.
Iniciando tu reclamo:
- Contacta a tu aseguradora, para reportar el choque.
- Proporciona tu número de póliza, la información del vehículo y los detalles del choque.
- Agenda una inspección, o consigue un estimado de reparación.
- Elige un taller de reparación (tu póliza podría tener lineamientos).
Durante las reparaciones:
- Mantente en contacto con el ajustador.
- Revisa cualquier estimado complementario, si se encuentra daño adicional.
- Guarda todos los recibos de remolque, de almacenamiento y de gastos relacionados.
Las Preguntas Frecuentes del Departamento de Seguros de Texas ofrecen orientación adicional sobre qué esperar durante el proceso de reclamos.
Si tu carro se declara pérdida total
Cuando los costos de reparación superan el valor de tu vehículo, tu aseguradora podría declararlo pérdida total. En ese caso, la cobertura de colisión paga el valor real en efectivo de tu carro, menos tu deducible.
Si el saldo de tu préstamo es mayor que el valor de tu carro, la cobertura “gap” puede cubrir esa diferencia entre lo que debes y lo que paga la aseguradora.
Si crees que la valoración de pérdida total es injusta, puedes solicitar la documentación de cómo se calculó el valor y proporcionar evidencia de vehículos comparables. Cuando surgen disputas, hablar con un abogado de accidentes de auto puede ayudarte a entender tus opciones.
Cuándo hablar con un abogado de accidentes de auto en Texas
Incluso cuando tu principal preocupación es el daño al vehículo, los problemas de seguro pueden complicarse. Considera hablar con un abogado, si estás lidiando con:
- Responsabilidad disputada.
- Una oferta de compensación que parece demasiado baja.
- Desacuerdos sobre la valoración de pérdida total.
- Lesiones además del daño al vehículo.
- Un conductor sin seguro o con seguro insuficiente.
- Retrasos o negaciones de la aseguradora.
En Angel Reyes & Associates, llevamos más de 30 años ayudando a conductores de Texas con sus reclamos de seguro. Ofrecemos consultas gratuitas y trabajamos con honorarios contingentes: no pagas nada a menos que ganemos. Atendemos a todo Texas y podemos manejar la mayoría de los casos de forma remota.
Si tienes preguntas sobre tu reclamo de colisión, o crees que no te están tratando de forma justa, contáctanos hoy mismo para hablar sobre tu situación.
Preguntas frecuentes sobre cobertura de colisión
¿Presentar un reclamo de colisión en Texas afecta mis tarifas de seguro, aunque yo no haya tenido la culpa?
Podría ser, dependiendo de las reglas de suscripción de tu aseguradora, pero muchas compañías son menos propensas a subir las tarifas por reclamos donde no tuviste la culpa; deberías revisar tu póliza, o preguntarle directamente a tu aseguradora.
¿Puedo elegir el taller donde repararán mi carro al usar la cobertura de colisión en Texas?
Sí, según la ley de Texas, puedes escoger el taller donde repararán tu auto, aunque la aseguradora puede sugerirte algunos que facilitan el trámite. No tienes que usarlos si no lo deseas.
¿Qué pasa si los costos de reparación terminan siendo más altos que el estimado inicial?
Si se detecta daño adicional, el taller de reparación normalmente presenta un estimado complementario a tu aseguradora, la cual podría aprobar pagos adicionales bajo tu cobertura de colisión.
¿La cobertura de colisión pagará por un carro de renta, mientras se repara tu vehículo?
No por sí sola. El reembolso de renta es una cobertura opcional separada, así que necesitarías haber comprado ese complemento de póliza, para que esos costos estén cubiertos. Si no lo hiciste, vale la pena considerarlo — normalmente solo cuesta unos cuantos dólares extra al mes.
About the Authors

Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...