¿La póliza del otro conductor se canceló correctamente?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Pide la fecha efectiva, el motivo y la prueba de envío antes de aceptar la negativa.
- Si se viola el subcapítulo C del capítulo 551, la cancelación no tiene efecto.
- Revisa tu cobertura UM solo si el otro conductor realmente carecía de seguro aplicable.
Si después de un choque en Texas la aseguradora del otro conductor te dice que su póliza terminó antes del accidente, quizás te preguntes quién va a pagar los gastos médicos o las reparaciones y si esa cancelación fue válida.
La palabra de la aseguradora no basta. Antes de aceptar que no hay cobertura, hay que revisar el motivo, el aviso enviado al asegurado y las fechas.
¿Qué significa que la aseguradora diga que la póliza terminó antes del choque?
Si la compañía afirma que la póliza fue cancelada antes del accidente, sostiene que la cobertura ya había terminado. Esa es su posición sobre la cobertura, no la prueba de que la póliza terminó conforme a la ley. Puedes pedirle por escrito la fecha efectiva de cancelación, el motivo, la disposición de la póliza que invoca y una copia del aviso.
La póliza es el contrato de seguro. Para evaluar la respuesta, primero hay que identificar si se trata de un seguro personal de auto sujeto al subcapítulo C del capítulo 551 del Código de Seguros de Texas. También importan el titular, el conductor, el auto, la fecha en que comenzó la póliza, sus renovaciones y la hora del choque.
Las pólizas expedidas mediante la Asociación de Planes de Seguro de Automóviles de Texas (TAIPA, por sus siglas en inglés) quedan fuera de ese subcapítulo.
No confundas la carta que rechaza tu reclamo después del choque con el aviso de cancelación que la compañía debió enviar antes al titular de la póliza. Ese aviso no se dirige a ti como persona lesionada. Que tú no lo hayas recibido no demuestra un defecto.
Si necesitas orientación sobre el reclamo en conjunto, puedes consultar la información sobre ayuda después de un accidente de auto.
¿Tenía la aseguradora un motivo permitido para cancelar?
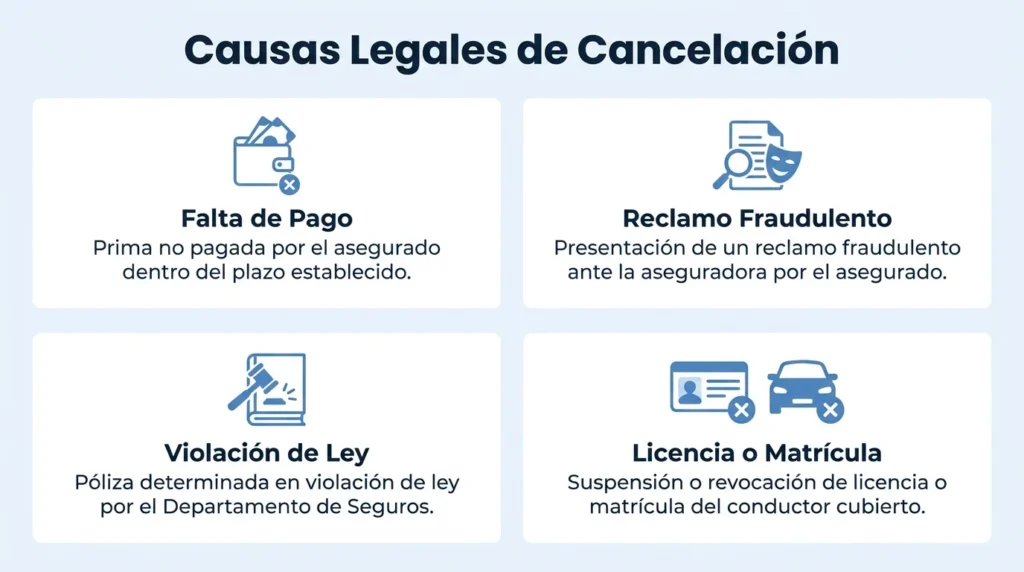
El motivo permitido depende de cuánto tiempo llevaba vigente la póliza y de cuándo pretendía terminarla la aseguradora. El § 551.104 permite cancelar una póliza personal de auto que lleva menos de 60 días en vigor, sin dispensar el cumplimiento de otras leyes. Una renovación no abre automáticamente otra ventana inicial.
Después de ese periodo, la cancelación durante la vigencia se limita a estas causas legales:
- Falta de pago de la prima.
- Presentación de un reclamo fraudulento.
- Determinación del Departamento de Seguros de Texas de que mantener la póliza violaría la ley.
- Suspensión o revocación de la licencia o matrícula del asegurado nombrado, o de otro conductor que vive en su hogar o conduce habitualmente el auto cubierto, en las condiciones de la ley.
Si la causal es una licencia suspendida o revocada, la aseguradora no puede cancelar bajo esa disposición cuando el asegurado nombrado acepta un endoso que elimina la cobertura para esa persona. Un endoso de la póliza es una modificación por escrito que agrega, elimina o cambia su cobertura.
Esa excepción no se extiende, sin más, a la matrícula. Tampoco basta señalar cualquier multa, choque o supuesto aumento del riesgo como causa general para cancelar un seguro personal de auto.
Existe una vía distinta: la aseguradora puede cancelar con efecto en un aniversario de 12 meses desde el inicio original de la póliza si envía aviso escrito con al menos 60 días de anticipación. Por eso hay que revisar la fecha original y la fecha efectiva alegada, no solo la lista de motivos para cancelar durante la vigencia.
¿Se envió el aviso correcto con suficiente anticipación?
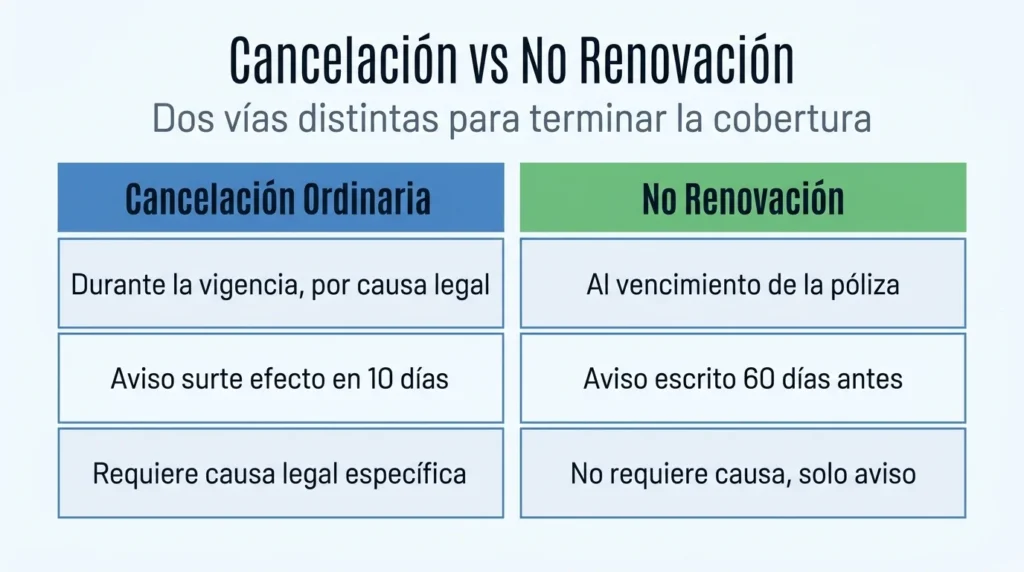
Para la cancelación ordinaria bajo los los §§ 551.104(b) o (d), el aviso de cancelación de seguro debe enviarse al asegurado y la terminación no surte efecto hasta el décimo día después del envío. La fecha impresa en una carta no demuestra cuándo salió. En cambio, la cancelación que entra en vigor en el aniversario de 12 meses requiere el aviso escrito enviado al menos 60 días antes.
Pide que se revise el aviso completo: a quién iba dirigido, qué dirección se usó, qué fecha efectiva indicaba y qué registro vincula ese documento concreto con su envío. La comparación con la fecha y hora del choque puede cambiar la respuesta. También hay que leer la condición de cancelación de la póliza, que puede imponer requisitos adicionales.
No existe aquí una regla universal que exija correo certificado o firma de recepción. En Sudduth v. Commonwealth County Mutual Insurance Co., la Corte Suprema de Texas examinó el envío y la prueba de lo que se había enviado bajo una cláusula específica. Que el titular diga que no recibió la carta no resuelve por sí solo el asunto; tampoco sirve necesariamente un registro postal que no permita identificar el aviso.
Si la compañía alega entrega electrónica, el § 551.008 la permite conforme al capítulo 35, por lo que debe revisarse ese cumplimiento concreto.
Hay otros dos escritos que conviene separar del aviso previo. Uno explica por qué se canceló la póliza; el otro rechaza tu reclamo después del choque. La versión actual del § 551.109 exige una declaración escrita de los motivos sin que el asegurado la pida.
Según las reglas de transición de HB 2067, ese cambio se aplica a solicitudes hechas o pólizas entregadas, emitidas para entrega o renovadas desde el 1 de enero de 2026. La fecha de la carta, por sí sola, no determina qué versión rige. Esta regla sobre la declaración al asegurado tampoco te da acceso automático a todo su expediente privado.
La no renovación es distinta: significa que la compañía no continuará la póliza cuando venza. El § 551.105 establece su propio aviso escrito, por lo menos 60 días antes del vencimiento. Conviene identificar cuál de las dos decisiones invoca la aseguradora antes de evaluar el plazo.
¿Qué documentos permiten cuestionar la cancelación y qué pasa si fue inválida?
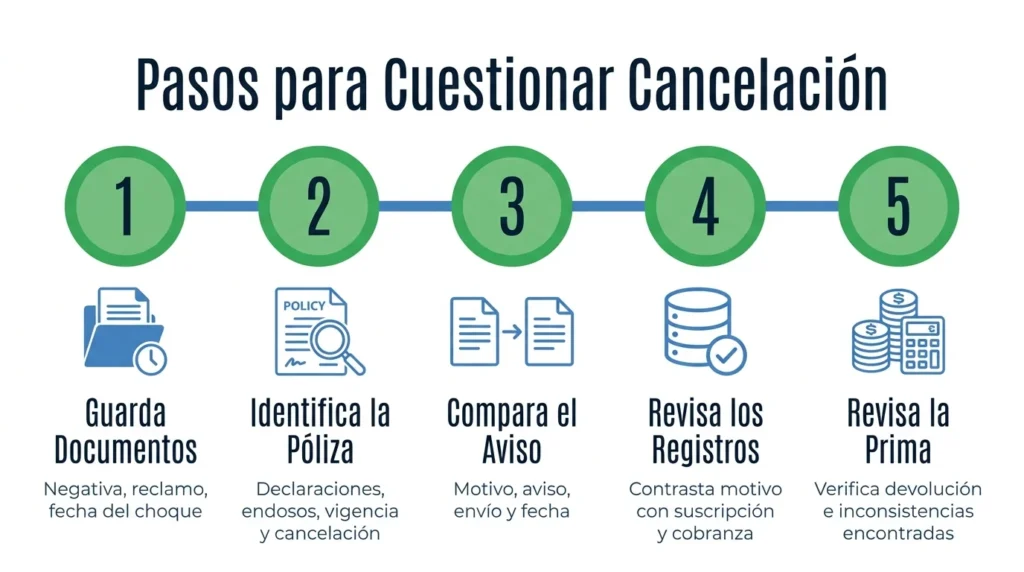
La revisión consiste en comparar la póliza y el aviso con los registros que respaldan la razón alegada. Puedes conservar lo que ya tienes y pedir una explicación escrita de la negativa. Un abogado puede evaluar cómo obtener otros documentos necesarios, sin dar por hecho que la aseguradora entregará el expediente privado del titular a un tercero.
- Guarda la negativa, el número de reclamo, tus comunicaciones y la fecha y hora del choque. Así podrás comparar el accidente con la terminación alegada.
- Identifica las declaraciones, los endosos, la vigencia original y la condición de cancelación de la póliza. Esos documentos muestran qué contrato y qué periodo se deben revisar.
- Compara el motivo, el aviso, la prueba de envío y la fecha efectiva. Una carta generada no equivale necesariamente a una carta enviada.
- Contrasta el motivo con los registros de suscripción y cobranza que lo sustenten. El expediente debe apoyar la explicación de la compañía.
- Revisa cualquier devolución de prima y plantea las inconsistencias encontradas. La prima no devengada es la parte pagada por cobertura posterior a la terminación; su devolución al titular puede ayudar a reconstruir fechas, pero no prueba por sí sola que la cancelación fue válida o inválida.
El § 551.111 dice que una cancelación que viola ese subcapítulo no tiene efecto. Si ocurrió eso, puedes cuestionar una negativa basada en que la póliza había terminado antes del choque. Aun así, habría que revisar las demás condiciones de cobertura, quién causó el accidente, los daños y los límites de la póliza. La invalidez de la cancelación no significa pago automático.
Si la cancelación fue válida, ¿puedes revisar tu cobertura de conductor sin seguro?
Sí, si la póliza ajena terminó válidamente antes del choque y no hay otra cobertura de responsabilidad aplicable, revisa tu propia cobertura de conductor sin seguro, conocida como UM. El § 1952.101 del Código de Seguros de Texas contempla esa protección para quien tiene derecho legal a recuperar daños causados por un dueño o conductor sin seguro. Debes tener la cobertura vigente y cumplir sus términos; la negativa de la otra compañía no establece por sí sola la culpa ni los daños.
Busca en tu póliza las declaraciones, los límites y los endosos. Revisa si figuras como persona asegurada y si existe un rechazo escrito de UM por el asegurado nombrado. La ley prevé esa cobertura salvo rechazo escrito, con reglas para las renovaciones. Ese rechazo al contratar es distinto de la carta que niega tu reclamo.
Conserva la negativa de la otra aseguradora para que tu compañía evalúe si el otro auto estaba realmente sin seguro. Notifica el reclamo conforme a tu póliza y aporta la información que tengas sobre el choque y tus daños. No necesitas asumir que una sola carta activa UM.
Consulta gratuita para revisar la negativa y tus opciones
Si la aseguradora del otro conductor afirma que canceló la póliza, reúne la carta de negativa, los datos del choque y cualquier documento de seguro que tengas. Angel Reyes & Associates lleva más de 30 años ayudando a personas en Texas y ofrece atención en español. Puedes solicitar una consulta gratuita para revisar tus opciones.
Cada caso depende de sus hechos; los resultados anteriores no garantizan resultados futuros.
Estas respuestas aclaran qué prueba cada documento.
Preguntas frecuentes
¿La aseguradora del otro conductor tenía que enviarme a mí el aviso de cancelación?
No. El aviso previo se dirige al titular de la póliza, así que no recibirlo tú no invalida la cancelación. La carta que te envían después del choque para negar tu reclamo es un documento distinto. Pide por escrito la fecha efectiva, el motivo y el aviso que sustentan la negativa.
¿Basta con que el otro conductor diga que nunca recibió la carta?
No. La recepción y el envío son cuestiones distintas. Los §§ 551.104(b) o (d), la terminación no surte efecto hasta el décimo día después del envío del aviso al asegurado. Hay que revisar la condición de la póliza y pruebas que vinculen el aviso concreto con su envío; la fecha impresa en la carta no basta por sí sola.
¿Se puede cancelar una póliza personal de auto por cualquier motivo después de los primeros 60 días?
No. Pasado el periodo inicial, la ley limita los motivos para cancelar durante la vigencia, entre ellos un reclamo fraudulento, una determinación del Departamento de Seguros de Texas de que mantener la póliza violaría la ley y ciertas suspensiones o revocaciones de licencia o matrícula. También contempla la falta de pago. Existe una regla distinta para cancelar en un aniversario de 12 meses, con aviso escrito enviado al menos 60 días antes.
¿Devolver la prima demuestra que la cancelación fue válida?
No. Una devolución de la parte pagada por cobertura posterior a la terminación puede ayudar a reconstruir las fechas, pero no demuestra por sí sola que el motivo y el aviso cumplieron la ley. También hay que comparar el registro de devolución con el aviso, la prueba de envío, la póliza y la fecha del choque.
¿La carta de negativa de la otra aseguradora activa automáticamente mi cobertura de conductor sin seguro?
No. Si la cancelación ajena fue válida antes del choque y no hay otra cobertura de responsabilidad aplicable, puedes revisar tu cobertura de conductor sin seguro (UM). Esta debe estar vigente, debes cumplir los requisitos para estar asegurado y todavía hay que comprobar la responsabilidad del otro conductor y los daños. La carta de negativa puede ayudar a tu aseguradora a evaluar la cobertura ajena, pero no resuelve todo eso.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel founded the firm in 1993, which has gone on to help over 70,000 injury victims recover more than $1 billion. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Graham Griffin
Editor
Graham Griffin is the Web & Content Manager at Angel Reyes & Associates, where he oversees content strategy, AI-powered workflows, a...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...