¿Cómo reclamar salarios perdidos después de un accidente de auto en Texas?


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- La cobertura PIP de Texas puede pagar una parte de los salarios perdidos (muchas veces hasta el 80%), dentro de 30 días, después de que presentes prueba satisfactoria, sin importar quién causó el choque.
- El MedPay normalmente solo cubre gastos médicos, no ingresos perdidos, así que revisa tu póliza para PIP o UM/UIM si necesitas reemplazo de salario.
- Obtener y proporcionar documentación completa (carta del empleador, restricciones laborales del médico, talones de pago) desde el primer día previene las negaciones y retrasos de reclamo más comunes.
Te chocaron por atrás en el tráfico de hora pico en la I-35, la semana pasada. El médico dice que necesitas al menos dos semanas fuera del trabajo, pero tus facturas siguen llegando. Ahora te preguntas cómo vas a reemplazar tu cheque de pago faltante, mientras te recuperas.
La buena noticia: los conductores de Texas muchas veces tienen más de un camino para reclamar salarios perdidos después de un choque. Entender cuánto paga cada tipo de cobertura (y cuándo te pagarán) puede ayudarte a conseguir tu dinero más rápido y evitar errores comunes en tu reclamo.
Qué significan los “salarios perdidos” en un reclamo por accidente de auto en Texas
Los salarios perdidos incluyen más que solo las horas que perdiste. Pueden cubrir:
- Tu horario reducido
- Cuando regresas a trabajo ligero
- Las horas extra que habrías trabajado
- Los bonos que perdiste porque no pudiste alcanzar tus metas
La distinción clave es que “salarios perdidos” se refiere a ingresos que ya perdiste. La “pérdida de capacidad de generar ingresos” describe los impactos a largo plazo en tu capacidad de ganar dinero.
Las coberturas de seguro de primera parte, como el PIP (Protección por Lesiones Personales), normalmente abordan los salarios perdidos inmediatos. Los reclamos por capacidad de generar ingresos a largo plazo normalmente vienen a través de una demanda por lesiones contra el conductor responsable.
Tu camino más rápido hacia el reemplazo de salario normalmente pasa por la cobertura de tu propia póliza, en lugar de esperar a que la aseguradora del otro conductor acepte la culpa. Sin embargo, los límites de la póliza y los requisitos de prueba determinan cuánto realmente puedes recuperar.
De dónde viene el reemplazo de salario
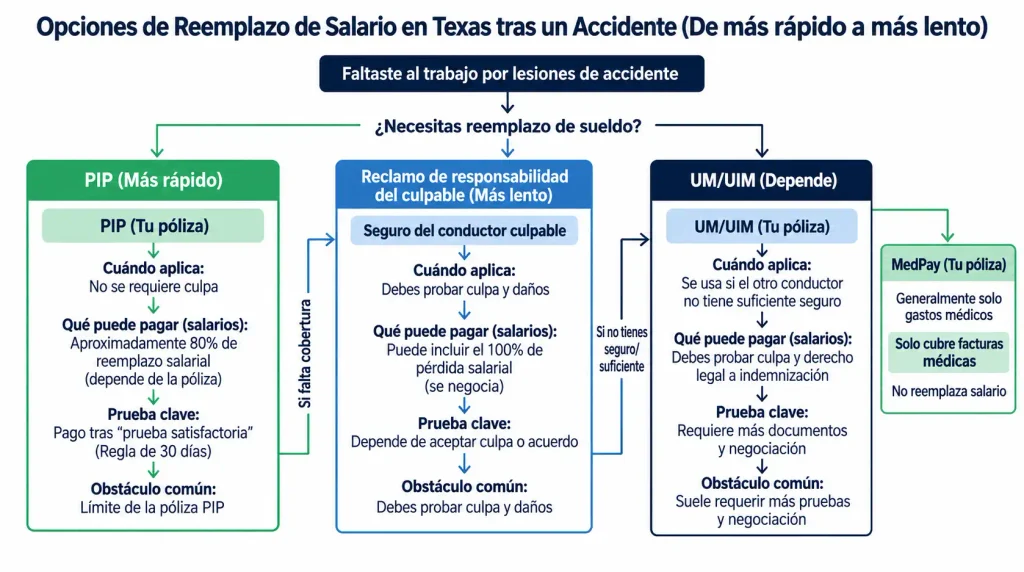
La mayoría de los conductores de Texas deberían pensar en el reemplazo de salario en este orden:
- El PIP en tu propia póliza paga sin importar la culpa.
- Un reclamo de responsabilidad civil contra la aseguradora del conductor responsable requiere acreditar la culpa.
- El UM/UIM (motorista sin seguro/con seguro insuficiente) en tu propia póliza entra en acción cuando el conductor responsable no puede pagar el reclamo por completo.
Aquí es donde empieza mucha de la confusión: el MedPay no es lo mismo que el PIP, ya que normalmente cubre solo gastos médicos y generalmente no te reembolsará los salarios perdidos. Si estás contando con el MedPay para el reemplazo de ingresos, quizás necesites ajustar tu estrategia.
También estás trabajando contra dos plazos distintos. Los plazos de los reclamos de seguro corren en su propio calendario, mientras que la ley de Texas te da dos años, desde la fecha del choque, para presentar una demanda por lesiones personales, bajo la § 16.003 del Código de Procedimientos Civiles y Recursos de Texas. Incumplir cualquiera de estos dos plazos puede costarte.
PIP frente a MedPay frente a UM/UIM para la pérdida de salario
El PIP incluye el reemplazo de ingresos, como un beneficio establecido, bajo el Capítulo 1952 del Código de Seguros de Texas. Puede pagar una parte de tus salarios perdidos (comúnmente hasta el 80%), dentro de los límites de tu póliza.
El MedPay normalmente solo aplica a las facturas médicas. Revisa el lenguaje específico de tu póliza, pero no esperes reembolso de salario de esta cobertura.
El UM/UIM puede pagar la pérdida de salario, como parte de los daños que legalmente tienes derecho a recuperar, cuando el conductor responsable no tiene seguro o tiene seguro limitado. El Departamento de Seguros de Texas explica estas coberturas en términos sencillos.
El PIP: el camino más rápido hacia el reemplazo de salario
El PIP funciona como un beneficio de primera parte. Presentas el reclamo con tu propia aseguradora y la culpa no importa. Las aseguradoras de Texas deben ofrecer la cobertura PIP, aunque los conductores pueden rechazarla por escrito.
El PIP puede pagar una parte de tus ingresos perdidos, hasta los límites de tu póliza. Muchas pólizas pagan alrededor del 80% de los salarios perdidos, pero tu cobertura real depende de los términos específicos de tu póliza. Si ganas $1,000 por semana, y pierdes tres semanas, el PIP podría cubrir $2,400 de ese vacío de $3,000 (asumiendo límites adecuados).
El 20% restante y cualquier monto más allá de tus límites de PIP deben venir de otras fuentes:
- La cobertura de responsabilidad civil del conductor responsable
- Tu cobertura UM/UIM
- Una demanda
Qué significa “prueba satisfactoria”
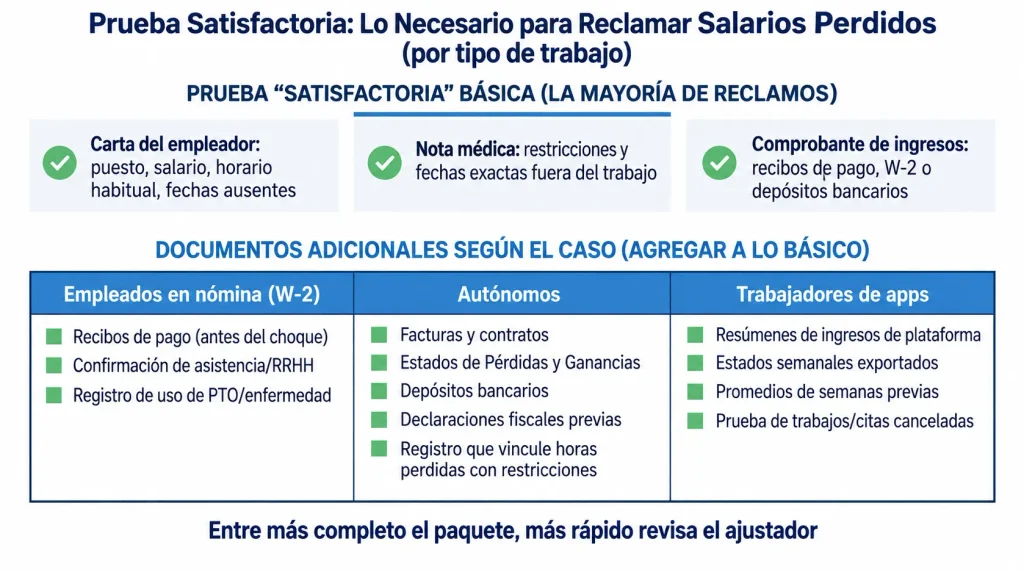
Tu aseguradora de PIP necesita documentación antes de pagar. La “prueba satisfactoria” normalmente incluye:
- Prueba de que perdiste trabajo: una carta de verificación del empleador que indique tu puesto, tu tarifa de pago, tus horas típicas y las fechas específicas en las que perdiste trabajo.
- Prueba de que el choque causó la ausencia: una nota del médico o un reporte de estatus laboral, con tus restricciones y fechas.
- Prueba del monto de ingresos: talones de pago recientes, tu W-2, o estados de cuenta bancarios que muestren los depósitos directos.
Mientras más completa sea tu presentación inicial, más rápido normalmente llega el pago. El Capítulo 1952 del Código de Seguros de Texas exige que las aseguradoras paguen los beneficios de PIP dentro de 30 días después de recibir prueba satisfactoria de la pérdida. Ese plazo comienza cuando tienen todo lo que necesitan.
Cuándo el UM/UIM puede pagar salarios perdidos
La cobertura de motorista sin seguro (UM) aplica cuando el conductor responsable no tiene seguro. La cobertura de motorista con seguro insuficiente (UIM) aplica, cuando los límites del seguro del conductor responsable no son suficientes para cubrir tus daños.
Bajo la § 1952.101 del Código de Seguros de Texas, las aseguradoras deben ofrecer la cobertura UM/UIM, a menos que la rechaces por escrito. Estas coberturas pueden pagar por los daños que legalmente “tienes derecho a recuperar” del conductor responsable, incluyendo los salarios perdidos.
La diferencia entre el UM/UIM y el PIP: los reclamos de UM/UIM muchas veces requieren más prueba de culpa y daños. Básicamente estás haciendo un mini reclamo por lesiones contra tu propia aseguradora, desde la perspectiva del conductor sin seguro o con seguro insuficiente.
Evidencia que buscan los ajustadores de UM/UIM
Más allá de la documentación de salario, los ajustadores de UM/UIM normalmente quieren ver:
- Respaldo de responsabilidad: el reporte del choque, las declaraciones de testigos, fotos y cualquier cosa que muestre que el otro conductor tuvo la culpa.
- Causalidad médica: los registros de tratamiento que conecten tus lesiones con el choque y las restricciones laborales con esas lesiones.
- Cálculos de salario: las mismas cartas del empleador y talones de pago, además de un cálculo claro que muestre las pérdidas pasadas y las restricciones futuras anticipadas.
Paso a paso: cómo reclamar salarios perdidos en Texas
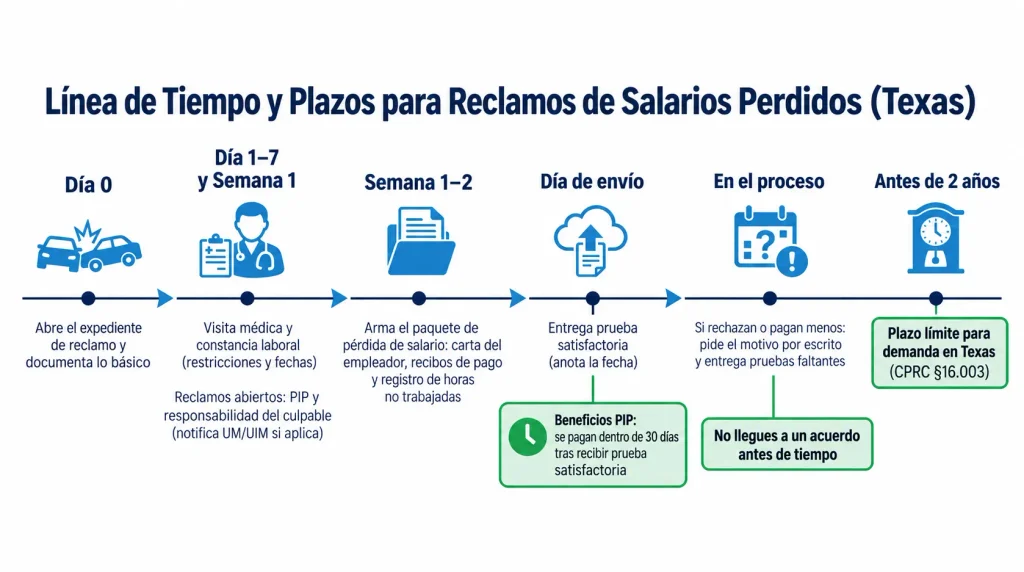
Paso 1: identifica tus coberturas y abre los reclamos correctos. Presenta un reclamo de PIP con tu propia aseguradora. Presenta un reclamo de responsabilidad civil con la aseguradora del conductor responsable. Si no tienen seguro, o tienen seguro insuficiente, notifica a tu propia aseguradora sobre un posible reclamo de UM/UIM.
Paso 2: consigue documentación médica de estatus laboral de inmediato. Pídele a tu médico una nota por escrito que especifique tus restricciones y las fechas en que no puedes trabajar. Actualiza esto, a medida que cambie tu condición.
Paso 3: construye tu paquete de pérdida de salario. Reúne tu carta de verificación del empleador, talones de pago recientes y un registro de las horas perdidas. Incluye documentación de horas extra o bonos típicos, si aplica.
Paso 4: envía todo, y da seguimiento a los plazos. Confirma la recepción por escrito. Anota la fecha en que enviaste la prueba satisfactoria, para que puedas rastrear la ventana de pago de PIP de 30 días.
Paso 5: si se niega o se paga de menos, consigue la razón por escrito. Pregunta específicamente qué falta o está en disputa. Quizás necesites documentación adicional o ayuda legal para resolver el problema.
Cómo calcular los salarios perdidos
Trabajadores por hora: multiplica tu tarifa regular por hora por tus horas perdidas y calcula las horas extra por separado. Si tienes documentación que muestre que normalmente trabajabas horas adicionales.
Trabajadores asalariados: divide tu salario anual entre los días laborales por año para conseguir tu tarifa diaria. Multiplica por los días perdidos.
Ingreso variable: promedia tus ingresos en un periodo reciente (por ejemplo, los últimos 3 a 6 meses), usando depósitos bancarios o registros de pago. Las aseguradoras examinan el ingreso variable más de cerca, así que la documentación completa es clave.
Lista de verificación de documentación, según el tipo de empleo
Empleados W-2: carta de verificación del empleador, talones de pago antes del choque, registros de asistencia, confirmación de recursos humanos de los días perdidos y detalles del uso de tiempo personal (PTO) o incapacidad.
Trabajadores independientes: facturas, estados de pérdidas y ganancias, depósitos bancarios, contratos con clientes, declaraciones de impuestos anteriores y un registro detallado del trabajo perdido, conectado a las restricciones médicas.
Trabajadores de plataformas (“gig”): resúmenes de ingresos de la plataforma, estados de cuenta exportados, promedios de la semana anterior y documentación de trabajos o citas cancelados.
Errores comunes de negación y pago insuficiente
Vacío en el vínculo de causalidad: la nota de tu médico no cubre las fechas exactas que perdiste o no hay ninguna restricción por escrito.
Prueba de salario incompleta: tu empleador no responde, tu ingreso varía sin documentos de respaldo o tus registros de trabajo independiente están desorganizados.
Sorpresa del límite de la póliza: los límites del PIP limitan tus beneficios de pago rápido. Un límite de PIP de $2,500 no cubrirá $5,000 en salarios perdidos. El resto debe venir de los reclamos de responsabilidad civil o UM/UIM.
Errores en la declaración grabada: las inconsistencias entre lo que le dices al ajustador y lo que muestran tus documentos pueden crear disputas sobre tu capacidad de trabajar.
Cuándo hablar con un abogado sobre salarios perdidos
Considera buscar ayuda legal cuando:
- Tu reclamo se niega o se retrasa, a pesar de haber presentado documentación completa.
- El ajustador sigue solicitando prueba adicional, sin explicaciones claras.
- Tus salarios perdidos superan significativamente tus límites de PIP.
- Eres trabajador independiente, con documentación de ingresos compleja.
- El conductor responsable no tiene seguro o tiene seguro insuficiente.
En Angel Reyes & Associates, llevamos más de 30 años ayudando a las víctimas de choques en Texas a recuperar lo que les corresponde. Ofrecemos consultas gratuitas y no pagas nada, a menos que ganemos. Nuestro equipo ha recuperado más de $1,000 millones de dólares para clientes en todo el estado. Contáctanos hoy mismo para hablar sobre tu reclamo por pérdida de salario y entender tus opciones.
Los resultados anteriores no garantizan resultados futuros.
Preguntas frecuentes sobre salarios perdidos
¿Puedo recibir pago por días de incapacidad o tiempo personal (PTO) que tuve que usar después de un accidente de auto en Texas?
A veces, sí. Usar el PTO o la incapacidad todavía puede reflejar una pérdida real relacionada con el salario, pero las aseguradoras podrían pedir registros de nómina que muestren que el tiempo se usó debido a ausencias relacionadas con el choque. Si se reembolsa o no, puede depender del lenguaje de tu póliza y de los hechos de tu reclamo.
¿Qué pasa si mi empleador me permite trabajar en trabajo ligero, o desde casa, después del choque?
Todavía podrías tener un reclamo por pérdida de salario, si tus horas, tu pago, tus comisiones o tus bonos bajaron, debido a restricciones médicas. Guarda registros que muestren la diferencia entre lo que normalmente ganabas, y lo que ganaste mientras estabas restringido.
¿Necesito el reporte policial para reclamar salarios perdidos en Texas?
No siempre necesitas el reporte policial para un reclamo básico de PIP, pero puede ayudar a confirmar la fecha del choque y respaldar reclamos relacionados. Para los reclamos de UM/UIM o de responsabilidad civil, el reporte policial muchas veces es más importante, porque la culpa se vuelve un tema más grande.
¿Pueden los pasajeros usar el PIP para salarios perdidos después de un choque de auto en Texas?
Muchas veces sí, si el PIP aplica bajo la póliza que cubre el vehículo u otra póliza de auto aplicable, ya que el PIP puede extenderse a ciertos pasajeros, además del asegurado nombrado. La cobertura depende de quién está asegurado bajo la póliza, y de los términos exactos de la póliza.
¿Qué pasa si la aseguradora del conductor responsable ofrece una compensación antes de que yo sepa cuánto tiempo perderé de trabajo?
En este caso, debes tener cuidado, porque una liberación de compensación podría limitar tu capacidad de buscar pérdidas de salario adicionales, más adelante. Normalmente es inteligente asegurarte de que tu tiempo perdido, tus restricciones laborales y tu plan esperado de regreso al trabajo estén razonablemente claros antes de firmar cualquier cosa.
About the Authors
Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...