Cómo tu historial médico afecta tu reclamo de accidente de motocicleta en Texas


Every article on this site is researched by our internal team, reviewed for legal accuracy against current Texas law, and held to State Bar of Texas advertising standards before publication. We do not publish content that overstates outcomes or makes promises about results.
Learn more about our
editorial standards .
Puntos clave
- Los vacíos en tu tratamiento, sin explicación, le dan a las aseguradoras motivos para argumentar que tus lesiones eran leves o no estaban relacionadas con el choque.
- No seguir el tratamiento recetado puede reducir tu compensación, bajo la ley de responsabilidad proporcional de Texas.
- Resolver tu caso antes de alcanzar la MMI implica arriesgarse a dejar sin cubrir de forma permanente los costos médicos futuros.
Ibas manejando a casa por Mopac, cuando un carro se cruzó por tu carril y te tiró de la moto. Fuiste a la sala de emergencias esa noche, te atendieron y empezaste a recuperarte. El trabajo se puso pesado. Empezaste a sentirte un poco mejor. Así que dejaste de ir.
Ahora la aseguradora te está ofreciendo menos de lo que esperabas. Te preguntas si ese vacío en tu atención médica tiene algo que ver.
Tu historial médico es tu evidencia
Tu historial médico documenta tu estado de salud y tu caso. Cada diagnóstico, cada visita, cada receta crean un rastro documentado que conecta el choque con tus lesiones y tus lesiones con el tratamiento que necesitaste.
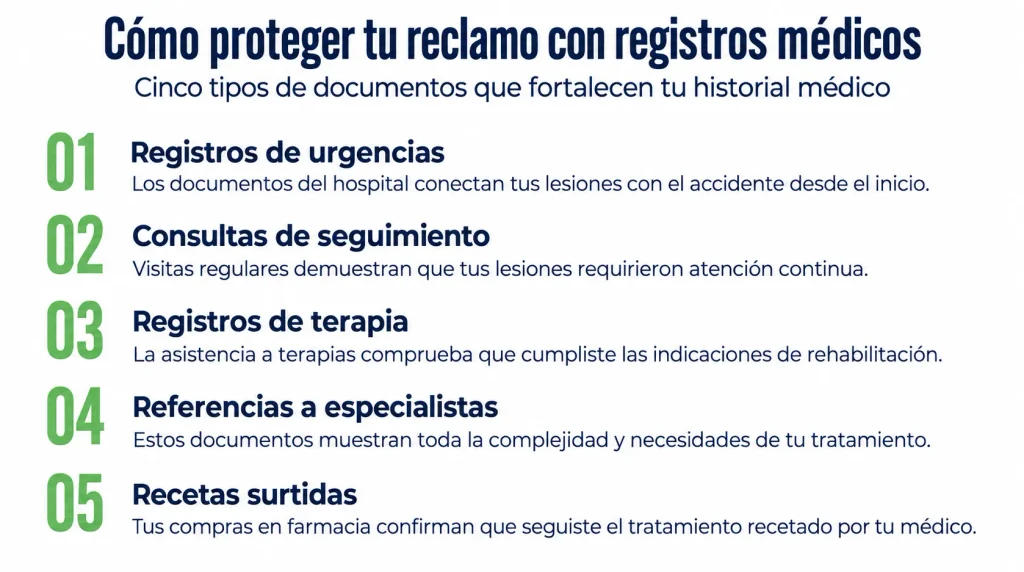
Las aseguradoras revisan tu historial médico antes de hacer cualquier oferta. No buscan ayudarte, sino encontrar interrupciones, vacíos o inconsistencias en tu historial médico para argumentar que tus lesiones no son graves o no están relacionadas con el accidente.
Un historial médico completo deja menos espacio a la aseguradora para cuestionar tu reclamo. Los vacíos en el tratamiento le facilitan reducir el pago. El seguimiento médico es clave para demostrar la gravedad de tus lesiones y el tipo de atención que necesitaste.
Cómo afectan los vacíos de tratamiento tu compensación
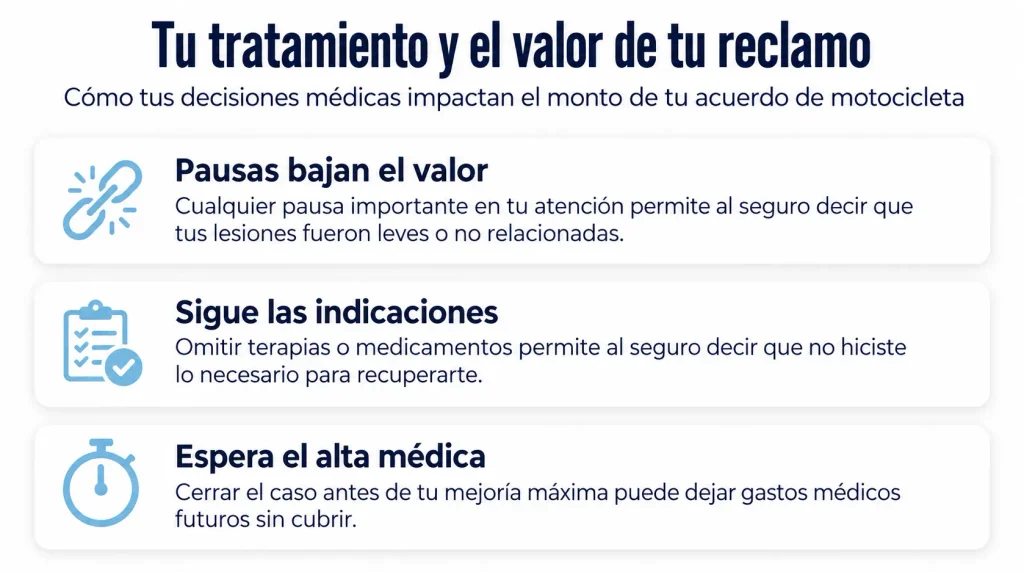
Un vacío de tratamiento es cualquier interrupción importante entre visitas médicas, después del accidente. Incluso una pausa de dos semanas puede darle al ajustador un argumento.
Su argumento suele ser sencillo: si tus lesiones fueran graves, habrías continuado con el tratamiento. Si dejaste de ir, pueden decir que mejoraste o que la causa de tus síntomas es diferente al choque. Por eso, el historial médico es de lo primero que revisan al evaluar un reclamo.
Las obligaciones laborales, los problemas de transporte, los problemas con el seguro y la dificultad para programar citas pueden interrumpir tu atención. Si alguna de esas situaciones te aplica, conserva registros que expliquen el retraso. Las solicitudes de citas, el papeleo de referencias, la correspondencia con la aseguradora y las notas del médico pueden ayudar a mostrar por qué ocurrió el vacío.
No toda pausa en el tratamiento perjudica tu reclamo. A veces, tu médico determina que has alcanzado la mejoría médica máxima (MMI), lo que significa que tu condición se ha estabilizado y es poco probable que sigas mejorando. En ese punto, un vacío en el tratamiento podría reflejar el final natural de tu recuperación, en lugar de un problema con tu reclamo.
Resolver tu caso antes de alcanzar la MMI puede dejar los costos médicos futuros sin cubrir, porque todavía no se sabe qué efectos permanentes quedarán. Antes de evaluar cualquier oferta de compensación, la evaluación de tu médico sobre si has alcanzado la MMI debería formar parte de esa conversación.
Si ya recibiste una primera oferta de compensación después de un accidente de motocicleta, compararla con tus pérdidas documentadas, antes de responder, puede protegerte de aceptar menos de lo que valen tus lesiones.
Seguir las órdenes del médico y el deber de mitigar
La ley de Texas exige que las personas lesionadas tomen medidas razonables para reducir sus propias pérdidas. Ese deber de derecho común es el que las aseguradoras usan para argumentar, mediante el marco de responsabilidad proporcional de Texas bajo el Capítulo 33 del Código de Procedimientos Civiles y Recursos de Texas, que tú mismo agravaste tus lesiones.
Faltar a citas de fisioterapia, no surtir una receta u omitir una referencia a un especialista pueden formar parte de ese argumento. La aseguradora puede presentar cualquiera de estos como evidencia de que no tomaste medidas razonables para recuperarte.
Seguir las órdenes de tu médico genera un registro documentado. Los registros de asistencia a fisioterapia, los registros de la farmacia y las notas de las visitas con especialistas son todos evidencia de que hiciste lo que el equipo médico te indicó. Esta es tu evidencia de que cualquier dolor o incapacidad continua no es el resultado de tus propias decisiones.
Un tratamiento constante ayuda a vincular tus lesiones con el accidente de motocicleta y dificulta que las aseguradoras argumenten que lesiones preexistentes o condiciones médicas no relacionadas causaron tus síntomas.
Cómo investigan las aseguradoras tu historial de tratamiento
Los ajustadores no solo revisan los registros de después del choque. Obtienen tu historial médico completo, buscando lesiones previas y condiciones preexistentes. Su objetivo es argumentar que lo que sientes ahora ya existía antes del accidente.
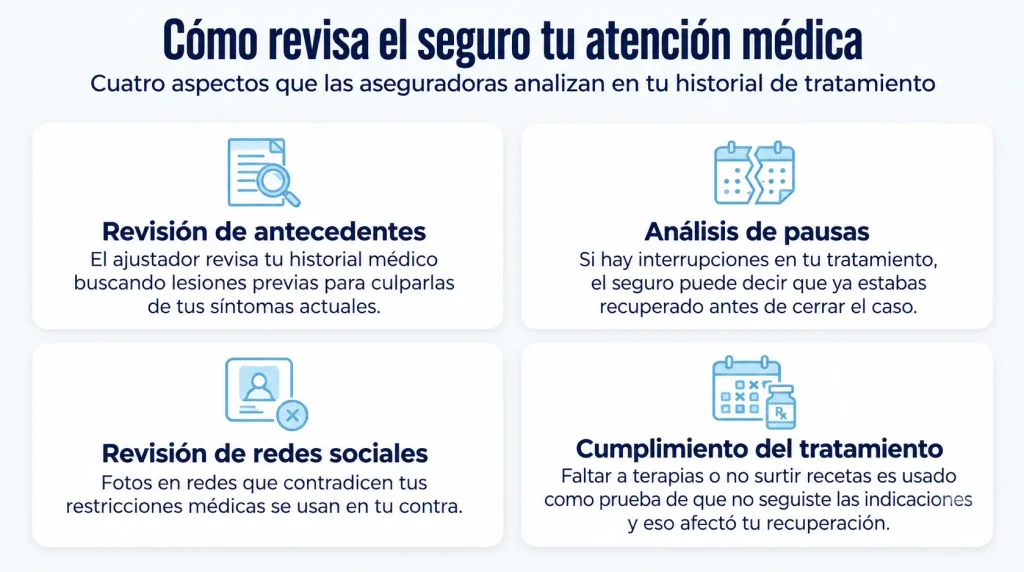
Los ajustadores también revisan las redes sociales, junto con tu historial de tratamiento. Si tus registros de tratamiento reflejan actividad restringida, pero tus cuentas muestran lo contrario, ese conflicto es munición. Las aseguradoras usan tácticas de pago insuficiente en Texas, para cerrar reclamos por menos de lo que valen.
Un historial médico constante y ser cuidadoso en redes sociales ayuda a evitar esos argumentos. Atenderte pronto tras el choque y seguir el tratamiento recomendado crea registros que conectan el accidente con tus lesiones y hacen más sólido tu reclamo.
Habla con un abogado, antes de que tu reclamo sea definitivo
Los vacíos en el tratamiento o en la documentación facilitan que la aseguradora trate de pagar menos. Ya sea que tu historial médico sea completo o complicado, saber cómo influye en tu caso antes de aceptar una oferta puede cambiar el resultado.
Angel Reyes & Associates ha ayudado a texanos lesionados en situaciones como esta desde hace más de 30 años. Podemos revisar cómo tu historial médico afecta tu reclamo, explicarte tus opciones y asegurarnos de que no dejes ir la compensación a la que tienes derecho. Nuestras consultas son gratuitas, y no cobramos ningún honorario, a menos que ganemos.
Contáctanos para agendar una consulta gratuita y hablar sobre tu situación con nuestro equipo de accidentes de motocicleta.
Preguntas frecuentes sobre tratamiento médico
¿Qué es una carta de protección y si no puedo pagar el tratamiento, ¿puede ayudarme?
Una carta de protección (letter of protection, LOP) es un acuerdo entre tu abogado y un proveedor médico que garantiza que al proveedor se le pagará una parte de tu compensación una vez que se resuelva el caso. Te permite recibir atención continua sin pagar de tu bolsillo mientras tu reclamo aún está abierto.
¿El PIP estándar de Texas cubre las lesiones de un accidente de motocicleta?
La Protección por Lesiones Personales (PIP) estándar en una póliza de auto de Texas normalmente no cubre las lesiones sufridas en una motocicleta, a menos que hayas agregado por separado una cobertura específica para motocicleta. Si te lesionaste en tu moto, revisa tu póliza o habla con tu aseguradora, para confirmar qué cobertura médica aplica.
¿Qué debo hacer si ya tengo un vacío en mi tratamiento?
Si ya tienes un vacío, documenta la razón lo más claramente posible, ya sea que se deba a un problema de costo, a un problema de programación o a la creencia de que ya te habías recuperado. Regresa a tu tratamiento, si tu médico recomienda continuarlo. Una razón documentada es más fácil de defender, que una ausencia sin explicación en tu atención.
¿Puedo elegir a mi propio médico después de un accidente de motocicleta en Texas?
Sí. No estás obligado a ver a un médico elegido por la aseguradora. Ver a tu propio médico, y seguir su tratamiento recomendado, es tanto permitido como beneficioso para tu reclamo, ya que mantiene la narrativa del tratamiento en tus manos.
¿La aseguradora pagará por el tratamiento médico futuro?
Los gastos médicos futuros podrían ser recuperables, si tu médico cree que necesitarás atención adicional, después de que se resuelva tu reclamo. Los registros médicos, los planes de tratamiento y las opiniones de peritos a menudo ayudan a determinar el costo de las necesidades de tratamiento futuro.
About the Authors

Angel Reyes
Writer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business leader, Angel has helped over 70,000 injury victims recover more than $1 billion since founding the firm in 1993. Named to the Texas Super Lawyers list annually since 2008, Angel brings Wall Street experience, Ivy League education, and a deep commitment to client advocacy. He is a frequent legal commentator and published author with extensive contributions to legal scholarship, trial strategy, and consumer protection.

Kyle Nicolas
Editor
Kyle Nicolas is the Web Content & SEO Manager at Angel Reyes & Associates. He has more than 10 years of experience as a marketing co...

Angel Reyes
Reviewer
Angel L. Reyes, III is the Founder and Managing Partner of Angel Reyes & Associates. A nationally recognized trial attorney and business...